營建業低迷之際,航運市場回溫
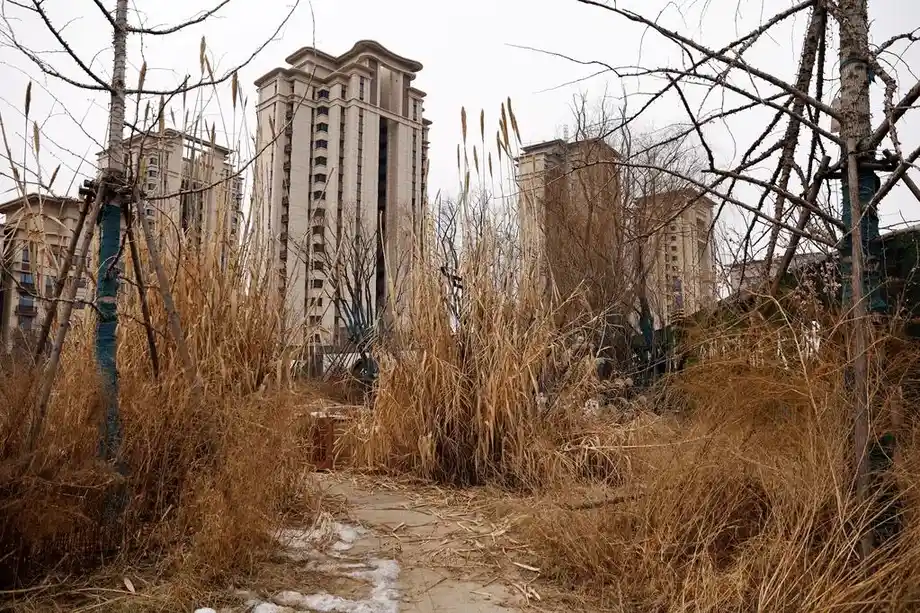
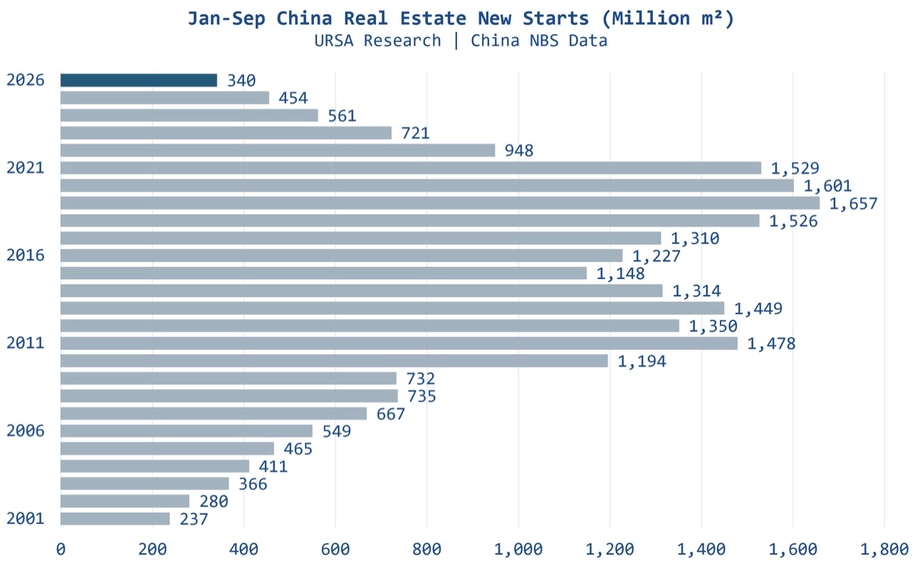
根據國家統計局10月19日公布的數據,中國2026年前9個月房屋新開工面積為3億4,031萬平方公尺,較去年同期下降24.9%。住宅新開工面積降幅更大,下滑25.4%,至2億4,774萬平方公尺。
目錄
最新數據顯示,房屋新開工面積持續萎縮,年開工量已回到2002年以來的低點。Ursa Shipbrokers的研究指出,2019年以來降幅達74%,從22億7,000萬平方公尺降至2025年的5億8,800萬平方公尺。2026年前9個月的新開工面積,較2019年同期低近80%。
對運輸鋼鐵原料的業者而言,出乎意料的是,中國鐵礦砂進口量仍在成長。2026年前9個月進口量增加4.1%,同期房地產投資、營建活動與新建房屋銷售均呈萎縮。
航運業高層愈來愈樂觀,因為貨運需求不只取決於重量,也與運輸距離有關。幾內亞礦產出貨增加,加上採購來源改變,可讓船舶投入營運的時間拉長,在中國傳統營建引擎轉弱之際支撐運費市場。
營建數據的衡量方式
國家統計局將房屋新開工定義為開始進行基礎開挖、地基處理或永久性打樁的階段。數據計入整棟建築物規劃興建的樓地板面積,包括不同樓層,可用來衡量進入營建流程的工程量。
統計局的1月至9月發布資料列有指標定義、區域分類,以及年增率所採可比口徑的說明。房地產開發調查涵蓋從事房地產開發與經營的法人單位,除1月外每月進行全面調查。依據統計報表制度及統計執法檢查結果,投資、新建商品房銷售面積等指標的上年同期數會予以修訂,成長率則按可比口徑計算。
統計局於8月18日公布的1月至7月發布資料顯示,新開工面積為2億6,700萬平方公尺,下降24%。截至9月,累計降幅擴大至24.9%。兩個期間的住宅新開工面積均約占總量73%。
1月至9月施工中的房屋面積為56億5,221萬平方公尺,下降12.8%。這項指標包括往年開工的工程、停工後復工的工程,以及報告期內施工但之後停工的工程。數值遠高於新開工面積,反映多年累積的營建活動。
房屋竣工面積為2億3,271萬平方公尺,下降25.1%。竣工面積計入符合使用及交付條件的建築物。對等待入住新屋的家庭而言,這項指標反映房市週期中不同於新案開工的另一個階段。
告別營建熱潮的漫長退潮
Ursa的歷史比較顯示,房地產開發各階段均在萎縮。施工中的房屋面積較2021年下降32%,竣工面積則較2023年水準減少約40%。
中國如今的營建量回到2002年水準,所處情勢卻大不相同。當時中國加入世界貿易組織後,正進入大規模營建擴張期。目前市場則已連續6年新開工量下滑。
以下重要時間點顯示,景氣減速如何一路傳導至營建流程各階段:
- 2002年:據Ursa資料,營建新開工量與近期大幅下滑後的水準相近。
- 2019年:全年新開工面積達22億7,000萬平方公尺,是Ursa計算74%降幅的基準年。
- 2021年:後續施工中房屋面積下滑32%的比較基準年。
- 2023年:竣工面積下滑約40%的比較基準年。
- 2025年:全年新開工面積降至5億8,800萬平方公尺。
- 2026年1月至9月:新開工面積為3億4,031萬平方公尺,較2025年同期下降24.9%。
新案減少,代表未來進入營建後續階段的工程量也會縮減。同時,竣工量下滑顯示低迷也延伸至營建流程末端,也就是建築物完工、準備交付使用的階段。
投資與開發商資金持續下滑
2026年前9個月,房地產開發投資總額為5兆3,364億元人民幣,下降20.6%。住宅投資占4兆1,125億元,下降20.5%。統計局的投資指標包括建築物、土地開發、土地購置及相關工作的支出。
7月後,降幅進一步擴大。前7個月投資下降19.2%,開發商可用資金則減少20.3%。截至9月,資金降幅擴大至21.6%,開發商可用資金降為5兆6,813億元。
2026年1月至9月,開發商國內貸款下降33.1%,至7,624億元。開發商自籌資金減少21.4%,至2兆572億元。來自購屋者的定金及預收款下降14.8%,至1兆7,982億元;個人按揭貸款則下滑22.1%,至7,678億元。
開發商因此同時面臨多個來源的資金收入縮減。銷售走弱,代表客戶帶來的現金減少;借款減少,則限制了營建資金的另一個來源。這些數據有助說明,為何新案減少的同時,投資也在下滑。
購屋者轉向中古屋
2026年1月至9月,新建商品房銷售面積為5億6,483萬平方公尺,下降13.2%;銷售額下滑13.9%,至5兆3,799億元。住宅銷售面積下降13.8%,住宅銷售額則減少13.7%。
中古屋交易則呈相反走勢。住房和城鄉建設部數據顯示,網簽轉售合約涉及面積為6億1,746萬平方公尺,增加10.7%。這比新建商品房銷售面積多5,263萬平方公尺,約高出9.3%。
中古屋轉售數據列於統計局1月至9月發布資料,註釋6指出資料來源為住房和城鄉建設部,並將指標定義為報告期內城市二手房網上交易合約所涵蓋的總面積。
兩項指標追蹤的是市場不同部分。中古屋轉售是既有建築物在屋主之間移轉,新建房屋銷售則為開發商帶來收入。因此,既有住宅交易增加,仍可能與新建案業者資金減少並存。
截至9月底,已竣工待售商品房面積為7億4,825萬平方公尺,較去年同期下降1.5%。其中,待售時間未滿3年的房屋面積為5億4,197萬平方公尺,下降5%。統計局將這項庫存定義為可供出售或出租的已竣工面積。
低迷蔓延至各主要區域
統計局1月至7月的區域數據顯示,中國東部、中部、西部及東北地區的房地產開發投資均下滑。東部地區包括北京、上海、廣東及數個沿海省份,投資額達2兆5,485億元,約占全國房地產投資59%。
東部投資下降19.7%。中部地區下降20%,至8,409億元;西部地區下降15.9%,至8,355億元。東北地區投資額為760億元,降幅則最大,達29.7%。
四大區域的新建商品房銷售也全面下滑。東部銷售面積下降11.2%,中部下降11.5%,西部下降12%。東北降幅更大,達21.5%,銷售額也下降23.8%。
區域數據呈現全國房市低迷的全貌:從規模最大的沿海投資市場,到規模小得多的東北市場,均受景氣疲弱影響。西部是四大區域中投資降幅最小的地區,但支出仍減少近六分之一。
鐵礦砂出貨量為何仍在成長
房地產營建歷來是中國鋼鐵需求的重要來源。鐵礦砂提供傳統煉鋼所需的鐵;冶金煤則經加工製成焦炭,協助去除礦石中的氧,並為高爐提供熱能。
建築活動下滑對這條需求鏈造成壓力。然而,Ursa指出,更仰賴海外礦石、庫存累積及貿易模式改變,是中國2026年前9個月鐵礦砂進口量增加4.1%的原因。
進口貨物可先進入庫存,再供後續使用;即使主要鋼鐵買家需求萎縮,海外供應占比提高仍可支撐海運貿易。因此,航運需求也會受到採購與貨源選擇影響,不只取決於工地活動。
Ursa Shipbrokers研究員Dionysios Tsilioris表示,中國房屋開工量與海岬型船收益之間的歷史關聯已大幅減弱。他指出,房市低迷是中國經濟更廣泛轉變的一部分:
「房地產營建下滑,是中國經濟轉變的更廣泛徵兆,尤其在疫情之後,經濟正從高度依賴財政刺激與基礎建設,轉向以消費與服務業為主的模式。」Tsilioris說。
海岬型船是常用來運輸鐵礦砂與煤炭的大型散裝船。其收益取決於待運貨量、航程長短,以及可供運輸的船舶數量。
幾內亞改變運距計算
在摩納哥舉行的Maritime CEO Forum上,Star Bulk的Milena Pappas指出,幾內亞鋁土礦出口成長及西芒杜鐵礦開採,將帶來更長的航程。鋁土礦是生產鋁的主要礦石,為航運市場帶來鋼鐵供應鏈以外的另一項礦產貿易。
關鍵指標是噸海里,也就是貨物重量乘以運輸距離。同樣重量的礦石若走更長的航線,便會增加運輸工作量,也讓船舶投入航運的時間拉長。即使材料消耗量沒有相應增加,這仍能支撐船舶需求。
Himalaya Shipping及Bruton執行長Lars-Christian Svensen在談到市場前景時,提到了這項機制:
「這是噸海里的故事。你才剛看到開端。」Svensen說。
CTM董事長John Michael Radziwill在論壇上表示,乾散貨市場正接近「一代人難得一見的運費大漲行情」。他的看法反映船東的樂觀態度:他們預期礦產航線改變將支撐運費收益。
兩股力量將市場拉向不同方向
中國房市數據與航運業的樂觀看法,描述的是同一條供應鏈的不同環節。開發商減少新案開工、縮減支出,可用資金也減少。另一方面,若中國買家增加礦石進口量,或改向距離更遠的供應商採購,船東仍可受惠。
這些力量作用的時間尺度也不同。新開工工程進入營建流程後,可能需要數年才能完工。進口貨物卸載後即使先行入庫,也會立即帶來運輸需求。因此,房地產活動下滑期間,運費收益仍可能改善。
長程航運與供應模式變化能抵銷疲弱營建需求多久,仍無定論。數據未顯示房屋新開工何時復甦,航運業高層的談話也未提出運費持續上漲的明確時間表。
對鋼鐵供應商而言,中國營建工程量大幅縮減仍是核心變化。海岬型船船東則把關注焦點擴大至貨物來源,以及船舶運載貨物所需的時間。鐵礦砂進口增加與新開工下滑並存,正呈現出這種分歧。
重點
- 2026年1月至9月,中國房屋新開工面積下降24.9%,至3億4,031萬平方公尺。
- Ursa估計,2019年以來年新開工面積減少74%,營建活動回到與2002年相近的水準。
- 前9個月房地產投資下降20.6%,開發商可用資金減少21.6%。
- 新建房屋銷售面積下降13.2%,中古屋轉售合約涵蓋面積則增加10.7%。
- 儘管營建業低迷,中國鐵礦砂進口量仍增加4.1%。
- 航運業高層預期,包括幾內亞出貨在內的礦產長程航運,將支撐散裝船需求。