降低信貸成本、加強市場支撐與收緊監管
根據國務院於2026年11月3日向人大代表提交的報告,中國在2025年10月至2026年9月期間,新增對實體經濟融資33兆元人民幣,並準備進一步支援股市、房地產項目,以及協助企業收回逾期款項。
目錄
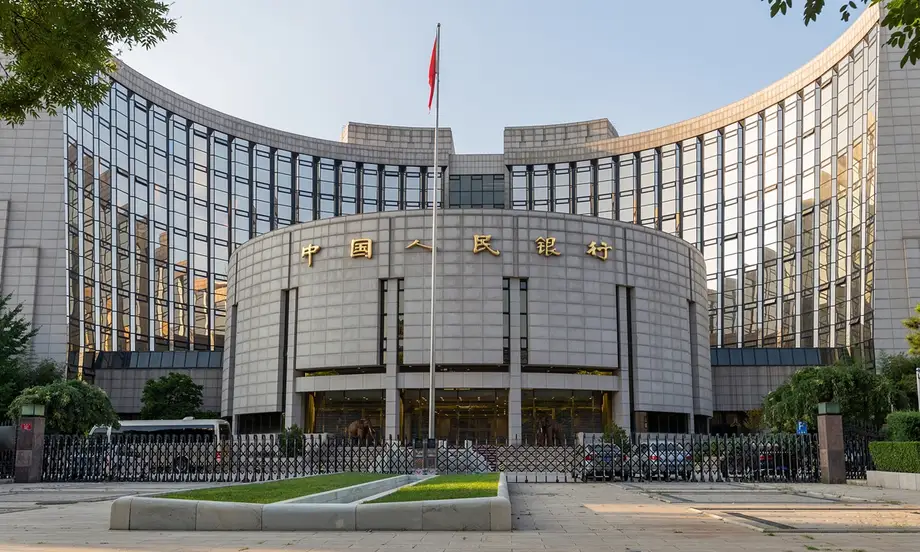
中國人民銀行行長潘功勝代表國務院,向第十四屆全國人民代表大會常務委員會第二十五次會議作報告。報告於11月5日公布,內容回顧金融活動,並提出下一階段五項重點:貨幣支持、強化監管、改善對企業和家庭的服務、金融改革與開放,以及防範風險的措施。
報告於11月3日上午在北京人民大會堂舉行的第二次全體會議上提出。全國人大網站於11月5日公布報告全文。
相關數據顯示,當局正同步推動這些目標。9月新發放企業貸款的平均利率為2.96%;透過支援符合條件房地產項目的機制,銀行累計核准貸款超過8.4兆元。當局也希望國有投資公司中央匯金投資有限責任公司,在穩定資本市場方面發揮更大作用。
對家庭和企業而言,實際關切很直接:借款成本有多高、建設項目能否取得融資、供應商能否收到款項,以及存款和投資是否受到充分保障。報告也談及處理陷入困境的金融機構和地方政府融資平台。
主要日期與統計期間如下:
- 2025年5月:債券市場科技板塊設立。
- 2025年10月至2026年9月:社會融資規模增量達33兆元。
- 2026年1月和9月:當局推出兩輪定向貨幣政策措施。
- 2026年11月3日:潘功勝向全國人大常委會提交金融工作報告。
- 2026年11月5日:報告對外公布。
較低利率對借款人意味著什麼
國務院表示,中國將繼續實施適度寬鬆的貨幣政策。換言之,央行計畫維持金融體系流動性充裕,以支持放貸和經濟活動,並運用多種工具,而非只依賴單一利率。
這些工具包括逆回購操作、中期借貸便利和政府債券交易,有助於管理銀行可運用的資金,並影響融資條件。定向工具則將支持引導至特定活動,例如科技投資或對小型企業放貸。
截至2026年9月底,社會融資規模存量較一年前增加7.1%,廣義貨幣供應量成長7.2%。社會融資規模衡量透過貸款、債券等管道流向經濟體系的資金。33兆元是報告期間的融資增量;7.1%則是存量的增幅。
9月新發放企業貸款加權平均利率為2.96%,新發放個人住房貸款平均利率為3.05%。評級為AAA、期限五年的企業債券殖利率為1.7%。報告指出,主要利率均處於歷史低點。
借款成本降低,可減輕企業利息負擔,或讓購屋更為負擔得起。不過,能否取得信貸也取決於借款人的財務狀況,以及貸款機構的評估。下一步政策包括降低融資中介費用,並使貨幣與融資成長和經濟成長及預期物價目標相配合。
科技與小型企業融資的去向
中國金融政策特別關注五個領域:科技、綠色發展、普惠金融、養老金融和數位金融。普惠金融旨在讓較難取得金融服務的個人和企業,包括小型企業,也能使用實用的金融服務。
截至9月底,這五個領域的貸款較一年前成長10.1%,比社會融資規模存量7.1%的增幅高出3個百分點,顯示指定領域擴張較快;不過,兩項指標涵蓋的資金範圍不同。
債券市場科技板塊自2025年5月設立以來,科技創新債券累計發行額達3.3兆元。科技活動相關保險提供9.9兆元風險保障。保險保障額是保單提供的保障金額,並非已支付給企業的款項。
當局提高科技創新、產業升級、農業和小型企業的再貸款額度,並設立民營企業專項再貸款安排。再貸款是央行向金融機構提供資金,以支持指定類型的放貸。綜合風險分擔工具也支援科技創新和民營企業發行債券。
報告要求改善五個重點領域的統計與績效評估,並提出加大對六大基礎設施網絡、科技租賃和科技保險的金融支持,同時加強與財政及產業政策的協調。
協助供應商收款,支援社區復原
針對逾期付款,報告提出了專門的政策措施。報告指出,當局設立流動性支持工具,協助清理企業欠款,並約談有資金卻拖欠供應商款項的知名大型企業,要求其糾正問題。
小型供應商即使完成訂單,若客戶延遲付款,也可能面臨現金短缺,進而影響薪資、採購和償還自身貸款。因此,清理欠款與新增貸款相輔相成:前者釋出已到期應付的資金,後者則提供額外融資。
當局也持續推動小微企業融資協調機制,並建置全國性融資信用服務平台網絡。這類平台協助串接借款人資訊與融資服務。當局也推出一次性信用修復政策,協助符合條件、信用紀錄受損的個人修復信用。
災害應變方面,當局另增加1,000億元農業和小型企業再貸款額度。保險公司支付了160億元理賠金,用於災害防治、復原和重建。這兩項數字代表不同形式的協助:前者是融資額度,後者是保險理賠支出。
中央匯金擬發揮穩定市場作用
中央匯金是報告資本市場穩定計畫的核心。國務院呼籲支持該公司發揮類平準基金作用,也就是透過投資活動協助穩定市場的機構。報告並希望拓寬長期資金的來源與管道。
這項提議列於報告下一步工作的第五部分,主題是化解重點領域風險。報告指出:「有效落實支持資本市場的貨幣政策工具,支持中央匯金發揮類平準基金作用,拓寬中長期資金來源、管道和入市方式,鞏固並完善資本市場穩定機制。維持股票、債券和外匯等金融市場平穩運行。」
對外經濟貿易大學公共管理學院教授李長安表示,這項提議可能擴大中央匯金穩定市場的能力,並協助引導投資轉向注重價值的策略。
報告將這項提議與現有支持資本市場的貨幣工具、引導社保基金和保險機構入市,以及加快基金產品註冊備案等措施並列。當局也設立了非銀行機構大額贖回流動性支持工具,以協助處理大量投資人同時要求取回資金的情況。
報告期間,股權募資持續進行。88家公司在上海和深圳交易所完成首次公開募股,募資2,472億元,其中近九成為高科技企業。上市公司透過後續融資另募得7,769億元,約為上述首次公開募股募資額的3.1倍。
規劃中的改革包括調整創業板、科創板和再融資制度,以及強化公募基金績效評估制度。報告將市場穩定與企業籌資能力相連結,使投資需求和資金取得同屬一項政策工作。
房地產項目與地方債仍是工作重點
透過房地產融資「白名單」機制,商業銀行累計核准貸款超過8.4兆元。該機制由城市層級協調,將符合條件的項目納入融資支持。報告要求常態化運作此機制,持續滿足合理融資需求。
對等待工程完工的購屋者而言,個別項目能否取得融資是切身關切。政策還包括調降購買商用房貸款的最低首付款比例、提供個人住房貸款利息補貼,以及調整房地產基礎信貸規則。
地方政府融資平台是風險管理的另一個重點。這些機構用於為地方項目籌集資金。報告指出,截至2026年9月底,全國剩餘融資平台數量較2023年3月底減少92%;截至2026年6月底,其經營性金融債務餘額較2023年3月減少79%。
兩項指標的統計日期不同:融資平台數量統計至9月,債務比較則統計至6月。下一步是協助退出融資平台類別的機構以商業化方式運作,並提供符合其業務活動的融資。
當局也因地制宜推動方案,化解中小金融機構風險。報告指出,中邦銀行依法被接管,證券和基金業的個別風險事件也正在處理中。
金融機構有多少風險承受能力?
截至2026年6月底,中國金融機構總資產超過560兆元。截至9月底,商業銀行資本適足率為15.4%,不良貸款率為1.5%。資本可作為吸收損失的緩衝,不良貸款則是還款已陷入嚴重困難的貸款。
保險公司的綜合償付能力充足率為177.7%。證券公司和期貨公司的平均風險覆蓋率分別為294.9%和201.6%。這些指標用來比較金融機構可運用的財務資源與監管要求的風險承受能力。報告指出,金融機構整體而言具備充足的損失承受能力。
當局也正推進發行3,000億元特別國債,為相關中央金融企業補充資本。更充足的資本有助於機構吸收損失,並持續提供服務。
監管工作包括更新系統重要性銀行名單、加強對關聯交易及大額投資或授信風險的審查,以及整治不正當競爭,包括價格戰和未經核准的佣金返還。消費者保護及確認金融產品適合客戶需求,也是工作重點。
人工智慧、執法與金融法治
報告將人工智慧列為金融管理和服務領域可探索的方向。國務院同時要求防範模型應用帶來的風險,但沒有提供相關AI應用的實施時程或詳細運作規則。
執法數據涵蓋多種機構與違規行為。自2025年10月以來,中國人民銀行對受監管機構開罰874件,對相關責任人開罰578件;國家金融監督管理總局對銀行和保險機構開罰4,469件。
中國證券監督管理委員會對責任人員和機構處罰1,304件;國家外匯管理局調查1,058起外匯違規案件。這些數字統計的是執法處分和案件,同一機構或個人可能被計入多次。
報告也說明當局打擊市場操縱、虛假資訊、金融詐欺、非法集資和金融犯罪網絡的行動,並呼籲加強對私募基金、虛擬貨幣活動及實體資產代幣化的監管。代幣化是建立代表與房地產或金融工具等資產相關權益的數位代幣。
金融立法也與執法同步推進。《金融法》草案和《中國人民銀行法》修正案草案已提交全國人大常委會審議;《銀行業監督管理法》修正案草案已完成第二次審議。金融穩定立法,以及涉及商業銀行、保險、外匯和證券業務的法規修訂工作也在推進。
開放市場,同時擴大人民幣支付
報告指出,2025年10月至2026年9月期間,人民幣兌美元升值約5.8%。截至9月底,外匯存底為3.4兆美元。當局計畫維持匯率基本穩定,同時讓市場在匯率形成中發揮決定性作用。
金融開放方面,當局核准五家外資銀行和保險機構開業,並批准設立花旗證券(中國)。當局也核准Visa籌備銀行卡清算機構的申請,這是建立處理參與機構間支付作業的流程之一環。
中國已簽署32項有效雙邊本幣互換協議,並核准42家人民幣清算行。互換安排允許參與的貨幣主管機關依約交換貨幣;清算行則協助以人民幣結算交易。
報告呼籲進一步建設由中國自主掌控的人民幣支付系統,擴大人民幣國際使用,並便利跨境貿易和投資融資。報告也記錄了與阿拉伯聯合大公國啟動支付連接、推進跨境二維碼支付統一網關,以及數位人民幣從現金定位轉向存款貨幣。
香港和上海是下一階段的重點。規劃措施包括支持香港發揮國際金融中心作用並制定首個五年規劃、改善「債券通」南向通安排、在香港推出政府債券期貨,以及發展上海離岸金融。這些措施旨在將國內融資需求與更廣泛的投資人和支付管道連結起來。
金融工作報告全文
以下為報告全文的英文譯文。
國務院關於金融工作的報告
2026年11月3日於第十四屆全國人民代表大會常務委員會第二十五次會議上提出
中國人民銀行行長 潘功勝
全國人民代表大會常務委員會:
我受國務院委託,向全國人民代表大會常務委員會報告自2025年10月以來的金融工作情況,請予審議。
習近平總書記高度重視金融工作,對金融工作十分關心,就金融發展重大問題作出一系列重要論述和重要指示,為推動金融高品質發展、加快建設金融強國提供根本遵循。國務院堅決貫徹以習近平同志為核心的黨中央決策部署。李強總理對金融工作作出安排,丁薛祥、何立峰等領導同志也提出明確要求。
全國人大常委會高度重視並大力支持金融工作。自2022年以來,常委會已第五次聽取和審議國務院金融工作報告,並透過立法和修法、監督辦理代表建議、專題調研等方式,大力推動中國金融改革發展。
金融系統深入學習貫徹習近平總書記關於金融工作的重要論述和重要指示,全面貫徹黨的二十大和二十屆中央委員會歷次全會精神,落實中央經濟工作會議和中央金融工作會議部署,認真執行政府工作報告、十四屆全國人大第四次會議核准的2026年國民經濟和社會發展計畫及「十五五」規劃綱要,強化金融系統黨的建設,樹立和踐行正確政績觀,穩步推進金融改革、發展和穩定工作,為經濟穩定成長和高品質發展提供有力支持。
一、金融工作主要進展和成效
自2025年10月以來,金融系統堅持穩中求進總基調,提高服務實體經濟的品質和效率,全面加強金融監管,深化金融改革和高水準開放,維護金融穩定和國家金融安全,推進全面從嚴治黨,工作各方面取得新成效。
(一)貨幣政策執行情況。我們實施適度寬鬆的貨幣政策,運用逆回購、中期借貸便利、政府債券買賣等貨幣政策工具,保持流動性充裕;完善貨幣政策框架,加強利率政策執行與監督;運用結構性貨幣政策工具加強引導,於2026年1月和9月推出一系列結構性貨幣政策措施。截至2026年9月底,社會融資規模存量和廣義貨幣供應量分別較去年同期成長7.1%和7.2%。2026年9月,新發放企業貸款加權平均利率為2.96%,新發放個人住房貸款利率為3.05%,五年期AAA級企業債券殖利率為1.7%。主要利率均處於歷史低點,為經濟穩定成長、高品質發展和金融市場平穩運行營造有利的貨幣金融環境。
(二)金融業運作和監管。第一,金融機構營運和監管指標維持在合理區間。截至2026年6月底,金融機構總資產超過560兆元。截至2026年9月底,商業銀行資本適足率為15.4%,不良貸款率為1.5%;保險公司綜合償付能力充足率為177.7%。證券公司和期貨公司平均風險覆蓋率分別為294.9%和201.6%,整體具備充足的損失承受能力。
第二,金融市場整體保持穩定。我們引導社保基金、證券和基金機構及保險機構入市,加快基金產品註冊備案,並運用兩項支持資本市場的貨幣政策工具;設立流動性支持工具,以因應非銀行機構大額贖回。十年期政府債券殖利率在1.65%左右波動。我們堅持由市場在匯率形成中發揮決定性作用,並運用宏觀審慎管理工具,維持外匯市場平穩運行。2025年10月至2026年9月,人民幣兌美元升值約5.8%。隨著市場持續發展,外匯市場日益成熟,出口對匯率波動的敏感度也有所降低。
第三,進一步加強金融監管。我們更新並公布系統重要性銀行名單,完善對這類銀行的宏觀審慎管理機制;發布改善金融機構公司治理的實施指引,加強對關聯交易、大額投資和授信風險的穿透式監管。我們聚焦價格戰、未經核准的佣金返還等突出問題,集中整治不正當競爭;加強金融消費者保護及金融產品適當性管理;加強資本市場中小投資人保護和短線交易監管,並開展打擊金融詐欺及公司治理專項行動。我們完善私募基金全鏈條監管,全面關停境外證券、期貨和基金機構的非法跨境業務,完成第五輪國際反洗錢評估的階段性工作。
第四,金融監管執法更加規範。我們嚴厲查處市場操縱、編造和散布虛假資訊等違法違規行為,嚴格執行退市制度;深入開展針對詐欺和賭博資金鏈的專項行動;以規範方式對金融機構實施行政處罰。自2025年10月以來,中國人民銀行對受監管機構開罰874件,對責任人員開罰578件;國家金融監督管理總局對銀行和保險機構開罰4,469件;中國證券監督管理委員會對責任人員和機構處罰1,304件;國家外匯管理局調查處理1,058起外匯違規案件。
第五,金融法治建設有序推進。《金融法》草案和《中國人民銀行法》修正案草案已提請全國人大常委會審議;《銀行業監督管理法》修正案草案已完成常委會第二次審議。《金融穩定法》、《商業銀行法》、《保險法》、《外匯管理條例》、《公司債券發行與交易管理辦法》、《證券公司監督管理條例》、《上市公司監督管理條例》及《地方金融監督管理條例》等法律法規的起草或修訂工作加快推進。
(三)金融支持實體經濟。第一,融資總量合理成長。2025年10月至2026年9月,社會融資規模增量達33兆元。88家公司在上海和深圳交易所完成A股首次公開募股,募資2,472億元,其中高科技企業占近九成。上市公司透過後續融資募得7,769億元。
第二,金融服務更貼合重點領域和薄弱環節。我們加強對金融五大重點領域的政策協調與落實;提高科技創新和產業升級、農業和小型企業的再貸款額度,設立民營企業專項再貸款安排,並整合工具,建立支援科技創新和民營企業的債券風險分擔工具。科技保險為科技活動提供9.9兆元風險保障。我們調降抵押補充貸款利率並擴大支持範圍,引導政策性銀行加大對六大基礎設施網絡建設的支持;支持財政部門運用利息補貼、風險分擔等方式,放大金融政策效果。我們深化小微企業融資協調機制,建置全國一體化融資信用服務平台網絡;實施一次性信用修復政策,協助符合條件、信用紀錄受損的個人加快修復信用;推出支持外貿穩定發展的一攬子政策。截至2026年9月底,金融五大重點領域貸款較去年同期成長10.1%。債券市場科技板塊自2025年5月設立以來,科技創新債券累計發行額達3.3兆元。
第三,支持防災、減災和災後重建。我們新增農業和小型企業專項再貸款額度1,000億元,保險累計理賠金額達160億元。
第四,提供金融支持,協助清理企業逾期款項。我們設立清理欠款流動性支持工具,處理大型企業逾期付款問題,並約談有資金卻拖欠款項的知名領軍企業,敦促其糾正問題。
(四)金融改革與開放。第一,加快建設金融強國。我們發布「十五五」金融強國建設規劃,制定並實施「十五五」中央銀行、金融監管、資本市場和外匯領域改革發展規劃。
第二,持續深化金融機構改革。我們推進發行3,000億元特別國債,支持相關中央金融企業補充資本。所有持牌農村互助基金會均已退出市場。
第三,加快發展多層次金融市場。我們完善金融子市場規則,改善金融市場宏觀審慎監測指標體系;加強銀行間債券市場准入管理,完善發行定價機制;持續深化交易所債券市場公司債券註冊制改革;推動銀行間和交易所債券市場互聯互通;發布深化創業板改革的指引,更好服務新質生產力;推進多項科創板改革措施,完善再融資機制,並強化公募基金業績基準和績效評估制度。
第四,穩步推進高水準金融開放。我們依法核准Visa籌備銀行卡清算機構的申請,先後核准五家外資銀行和保險機構開業,並批准設立花旗證券(中國)。因應市場需求,我們推進本外幣跨境政策協調,完善企業境外放款、銀行境外放款及跨境銀行間融資政策;改善境外央行機構投資代理服務,並為其創設回購工具。我們推動香港、土耳其等地常態化使用人民幣互換資金。目前有32項有效雙邊本幣互換協議和42家獲准人民幣清算行。人民幣國際使用呈現良好勢頭。我們發布上海國際金融中心離岸金融發展行動計畫;支持香港建設綜合金融交易平台,推進改善「債券通」南向通安排及在香港推出政府債券期貨,並便利高品質境外機構在中國發行熊貓債。我們將跨國公司本外幣一體化資金池、境內外本外幣資金集中營運等政策擴大至全國。數位人民幣順利由現金定位轉向存款貨幣定位。我們與阿拉伯聯合大公國啟動跨境支付連接,並完善跨境二維碼支付統一網關。
第五,持續深化全球金融治理合作。在元首外交引領下,我們推進重要金融成果落實;積極踐行全球治理倡議,深化重點領域雙邊和多邊貨幣金融合作;持續建設和發展自主可控的人民幣跨境支付系統;引導國際貨幣基金組織上海中心積極發揮作用,推進包括清邁倡議多邊化在內的區域金融合作。我們加強維護國家金融安全的能力,有效保障中國外匯存底和海外金融資產安全。截至2026年9月底,外匯存底為3.4兆美元。我們發布中國人民銀行人民幣匯率政策立場,專業、客觀地回應國內外關切。
(五)防範和化解金融風險。第一,穩步推進中小金融機構風險化解。我們因地制宜,鼓勵重點地區制定並實施中小金融機構改革和風險化解方案;依法接管中邦銀行,穩步處理證券、基金等行業的個別風險事件。
第二,化解融資平台債務風險取得顯著成效。我們持續督促地方政府落實整體債務化解方案,有序化解融資平台債務風險,加快融資平台退出、改革和轉型。截至2026年9月底,全國剩餘融資平台數量較2023年3月底減少92%。截至2026年6月底,經營性金融債務餘額較2023年3月底減少79%。
第三,支持房地產市場轉型和穩定健康發展。我們調降購買商用房貸款的最低首付款比例,實施個人住房貸款利息補貼政策,完善房地產基礎信貸規則;運用城市房地產融資協調機制,商業銀行透過白名單機制累計核准貸款超過8.4兆元;完善支持建立房地產發展新模式的資本市場規則。
第四,加強防範和打擊非法金融活動的能力與機制。我們新一輪協同打擊金融領域非法及灰色產業違法犯罪活動,並完成全國性非法集資專項整治行動;完善虛擬貨幣監管政策框架,加強對涉及虛擬貨幣地下錢莊線索的分析,完善針對虛擬貨幣挖礦的常態化、全鏈條治理機制;加強對實體資產代幣化的監管。
(六)堅持黨中央對金融工作的集中統一領導。我們嚴格落實「第一議題」制度,深入學習貫徹習近平總書記關於黨的建設的重要思想;穩步開展樹立和踐行正確政績觀教育,鞏固並擴大深入貫徹中央八項規定精神學習教育成果;常態化、長期推進中央巡視發現問題整改;持續加強金融系統幹部和專業人才隊伍建設;堅定不移改進作風、嚴明紀律、反對腐敗,常態化開展警示教育,嚴肅追究失職失責問題。
二、下一階段工作的考量
(一)持續實施適度寬鬆的貨幣政策,為經濟持續朝創新、提質和增效方向發展,創造適宜的貨幣金融環境。運用多種工具保持流動性充裕,使社會融資規模和貨幣供應量成長與經濟成長及整體物價水準預期目標相配合。完善利率管理機制,持續執行並監督利率政策,降低融資中介費用。維持人民幣匯率在合理、均衡水準上的基本穩定。持續評估並完善貨幣政策框架。
(二)進一步加強和改善金融監管,持續提升監管品質和效能。全面強化五大監管,擴充監管工具、提升監管能力、消除監管空白,維護公平公正的市場秩序。加強中央與地方協調及部門間合作,嚴厲打擊非法金融活動。探索人工智慧在金融管理和服務中的應用,同時防範模型使用帶來的風險。加強金融消費者保護,就第五輪國際反洗錢評估報告進行諮詢、審議等工作,推進重點金融領域立法和修法。
(三)提升金融服務實體經濟的適配性,支持經濟結構調整、轉型升級和高品質發展。完善金融五大重點領域的統計和評估制度,有效運用結構性貨幣政策工具,加強與財政、產業等政策的協調,放大政策效果。加大對六大基礎設施網絡建設、科技創新和小型企業的金融支持。加快發展多層次現代金融市場體系,提升金融市場韌性,更好發揮金融市場配置資源的作用。高標準發展債券市場科技板塊,深化創業板、科創板和再融資改革,加快發展科技保險和科技租賃。持續運用小微企業融資協調機制,完善民營中小企業信用增進體系,提供金融支持以清理企業逾期款項。持續深化資本市場投資和融資綜合改革,提升資本市場規則的包容性和適應性,加強債券發行定價監測管理。
(四)穩步深化金融改革和高水準開放,維護國家金融安全。擴大人民幣國際使用,提升其在定價、支付、投資、融資和儲備方面的國際貨幣功能,同時發展離岸人民幣市場。擴大外匯領域高水準開放,便利跨境貿易、投資和融資。鼓勵更多外資機構和長期資本在中國經營和發展業務。穩步推進上海國際金融中心建設,支持實施香港首個五年規劃,鞏固並提升香港國際金融中心地位。完善金融基礎設施規則和治理,有序推進境內外金融基礎設施互聯互通與合作。進一步加快建設和發展自主可控的人民幣跨境支付系統,積極參與並推動全球金融治理改革,堅決維護中國海外金融資產和外匯存底資產安全。
(五)穩步化解重點領域風險,守住防範系統性金融風險的底線。穩步推進重點地區和機構風險化解。有效落實支持資本市場的貨幣政策工具,支持中央匯金發揮類平準基金作用,拓寬中長期資金來源、管道和入市方式,鞏固並完善資本市場穩定機制,維持股票、債券和外匯等金融市場平穩運行。為退出融資平台類別後轉向市場化經營的機構提供金融支持。常態化運作房地產白名單機制,滿足合理融資需求。
下一階段,我們將以習近平新時代中國特色社會主義思想為指引,深入學習貫徹黨的二十大和二十屆中央委員會歷次全會精神,堅持黨中央對金融工作的集中統一領導,落實黨中央決策部署,認真執行全國人大常委會審議意見,全面加強金融監管、防範化解金融風險、服務高品質發展,加快建設金融強國,為「十五五」開好局貢獻金融力量。
重點摘要
- 2025年10月至2026年9月,社會融資規模增量達33兆元。
- 9月新發放企業貸款平均利率為2.96%,新發放個人住房貸款平均利率為3.05%。
- 國務院希望中央匯金在資本市場發揮類平準基金作用。
- 銀行透過房地產白名單機制累計核准貸款超過8.4兆元。
- 截至2026年6月,地方剩餘融資平台數量較2023年3月減少92%,其經營性金融債務減少79%。
- 下一階段重點包括定向融資、人工智慧應用、加強消費者保護,以及擴大人民幣國際使用。