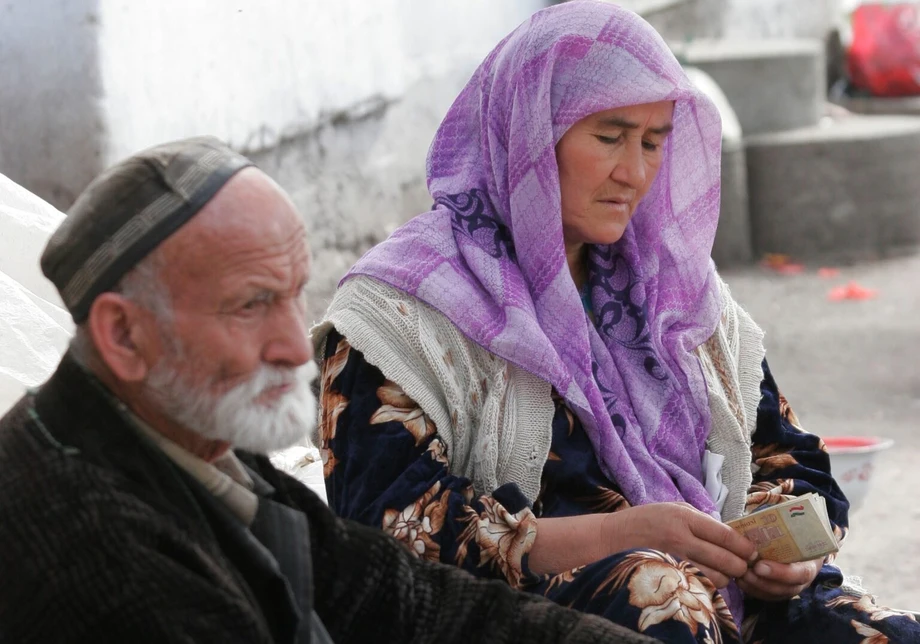
兩種退休方案,法律尚未變更
亞洲開發銀行提出兩種方案,塔吉克女性可能得多工作五年或七年才能退休,男性則可能延後兩年。該國社會保險與退休金署表示,這些方案僅供參考。目前法定退休年齡仍為女性58歲、男性63歲。
這些方案列於亞銀的國別研究報告《塔吉克斯坦永續且包容性成長的經濟轉型》中。其中一項方案是逐步將女性退休年齡提高至63歲,與男性現行年齡一致;另一項則是逐步將男女退休年齡都提高至65歲。
亞銀也建議考慮延長最低繳費年限:男女均須繳費30年,與目前女性20年、男性25年的規定相比有所增加。繳費是指個人在工作期間支付退休金保險費,以累積領取退休金的資格。
塔吉克斯坦尚未宣布是否採納這些變更或實施時程。退休金署表示,退休年齡、繳費年限或其他資格條件如要變更,必須遵循國內法律程序,並透過立法生效。
這場討論延續亞銀先前提出的退休金改革建議。該建議將退休年齡納入更廣泛的改革方案,涵蓋保險納保率、給付金額、繳費紀錄,以及對退休金權益不足者的支持。對勞工而言,眼前的規定並未改變。更大的問題在於,當許多就業者繳費不固定,或在正式薪資制度之外工作時,該如何籌措足夠的退休金。
擬議變更的影響
無論採取哪種退休方案,女性受到的影響都較大。從58歲提高至63歲,代表延後五年;提高至65歲則延後七年。第一種方案下,男性退休年齡維持不變;第二種方案則延後兩年。
擬議的繳費年限也會對女性造成較大影響。最低年限從20年提高至30年,代表須額外繳費10年,增幅為50%。男性從25年提高至30年,則須多繳五年,增幅為20%。
退休年齡與繳費紀錄是分開的條件。即使年齡符合規定,個人仍可能因已登記的繳費年資不足而無法符合資格。因此,延長繳費年限對從事無酬照護、移民、季節性工作,或曾離開正式經濟體系的民眾,影響尤其重大。
若民眾能持續就業並繳納保費,延後退休可改善退休金財務狀況。但勞工能否做到,取決於健康狀況、職業、工作條件、是否有合適職缺,以及能否接受再培訓。若法定退休年齡提高,就必須密切考量這些實際條件。
為何登記只是起點
2024年,塔吉克斯坦約有210萬人登記加入退休金保險制度,約占工作年齡人口的三分之一。亞銀指出,非正式就業、繳費不固定及紀錄管理不完善,是納保率偏低的主要原因。
已登記的帳戶可能定期收到繳費、偶爾收到,或完全沒有入帳。退休金財務狀況取決於實際進入制度的資金數額及其穩定性。可靠的繳費紀錄也決定勞工能否取得他人代繳款項的年資認列。
亞銀建議讓更多自營工作者及非正式就業者加入退休金保險,也提出簡化登記程序、改善政府機關間的資訊交換,以便更準確地比對就業與繳費紀錄。
移民使保費收取更加複雜。根據國際移民組織資料,2025年上半年約有82.5萬名塔吉克公民在海外工作。一些在海外工作的公民沒有繳納塔吉克斯坦退休金基金保費,減少了可用於支應國內退休金的資金來源。
就業人口數據透露的訊息
根據國家統計資料,截至2026年10月1日,塔吉克斯坦有894,923名退休金領取者。8月就業人口約285.1萬人,平均每名退休金領取者約有3.2名就業者。
各類所有制企業登記的受薪員工僅約130.7萬人,相當於就業總人口的45.8%。其他就業者包括企業家、德赫坎農場成員及其他類別的工作者,他們也可能繳納社會保險費。
因此,財務估算需要納入定期繳費者人數、繳費金額及退休金支出。三名就業者扶養一名退休金領取者,實際帶來的收入仍會因他們的薪資,以及三人是否每月都繳費而大不相同。
獨立國協統計委員會的可比數據顯示,2024年塔吉克斯坦每千名就業者對應318名退休金領取者,約為每名退休金領取者對應3.1名就業者。哈薩克、吉爾吉斯與烏茲別克每千名就業者均對應347名退休金領取者,約為每名退休金領取者對應2.9名就業者。俄羅斯則為555名,約為每名退休金領取者對應1.8名就業者。這些數字以共同的統計期間,呈現各國就業人口與退休金領取者之間的比例。
退休金的購買力
2024年,塔吉克斯坦平均老年退休金為每月475.8索莫尼,平均月薪則為2,148.9索莫尼。退休金約為平均薪資的22.1%,也就是平均薪資約為退休金的4.5倍。
這些平均數據顯示,薪資與退休金收入之間存在顯著差距。個人實際領取金額取決於過去薪資、繳費紀錄及退休金資格;各家庭的需求也不盡相同。
亞銀建議改善退休金指數化調整機制,也就是隨物價與生活成本變化調整退休金。如果食物、暖氣及其他必需品變貴,退休金卻維持不變,其購買力就會下降。
亞銀也呼籲建立指標,評估退休金是否足以維持適當生活水準。因此,退休金改革有兩項相互關聯的任務:確保制度有足夠資金流入,並讓給付能為受領者提供實質支持。
社會退休金由誰負擔?
亞銀建議在多年期計畫下,逐步將社會退休金的財源轉由國家預算支應。社會退休金用於協助某些不符合繳費型退休金資格的群體。
繳費型退休金是個人在工作期間透過繳費累積權益後取得的給付;社會退休金則在相關權益不足或不存在時提供支持。將兩者的財源分開,有助於釐清政府在各項功能上的支出金額。
依照擬議安排,保費收入將主要用於支應保險型退休金,社會退休金則由一般政府收入支應。政府須分數個預算年度規劃移轉,而非一次承擔全部支出。
若同時考慮要求繳費30年的提案,財源問題就更加重要。繳費紀錄中斷的勞工,需要清楚了解自己的保險給付權益,以及未達年限時可獲得哪些支持。
壽命延長、人口年輕與區域選擇
亞銀引用的國家數據顯示,2024年平均壽命為76.6歲,高於2010年的68.4歲,增加8.2年。世界銀行估計的平均壽命約為72歲;數據差異可能來自採用的資料與方法不同。
出生時平均壽命描述的是整體人口的平均壽命。退休金規劃也需要估算民眾達到退休年齡後的平均餘命,因為這會決定預期給付期間。
塔吉克斯坦人口仍相當年輕,62.8%的居民未滿30歲。未來的繳費基礎部分取決於這些年輕人能否找到可穩定繳納退休金保費的工作,無論是在國內,或透過涵蓋海外工作的安排。
中亞各國的退休規定各不相同。吉爾吉斯的退休年齡為男性63歲、女性58歲,與塔吉克斯坦相同。烏茲別克為男性60歲、女性55歲。哈薩克為男性63歲、女性61歲;女性退休年齡將維持在61歲至2028年,之後逐步提高,於2031年達到63歲。
若男女退休年齡統一為65歲,塔吉克斯坦的門檻將高於上述各國。各國的財務狀況、就業型態與給付規定,仍會影響其所選退休年齡的實際結果。
改善紀錄並簡化服務
亞銀提出的行政措施包括強化個人繳費紀錄、擴大數位服務,以及改善公共機構間的資訊交換。對勞工而言,準確的個人紀錄有助於查核繳費狀況,並了解已累積的退休金權益。
亞銀也建議發展自願退休儲蓄,並加強對國家制度以外退休基金的監督。擬議的保障措施包括核發執照、訂定投資規則及進行監理。自願儲蓄可讓民眾除了強制退休金保險外,另有退休準備方式。
10月初,亞銀撥款2,050萬美元,用於擴大退休金服務涵蓋範圍、推動退休金與社會福利給付現代化,以及提升社會服務品質與可近性。相關工作不僅處理給付管理,也著重於民眾實際取得福利的流程。
目前仍缺乏比較各退休方案財務與社會影響的詳細公開預測。完善的比較應列出各方案預期保費收入、退休金支出及符合資格人數,並分析對就業紀錄不完整勞工的影響。
與國際貸款機構的更廣泛往來
提出退休金方案之際,塔吉克斯坦正與國際機構進行更廣泛的財務討論。該國欠亞銀約2.6億美元,亞銀則提議再提供5億美元,用於羅貢水力發電計畫。
如羅貢融資討論所述,這項計畫包括2億美元贈款及3億美元優惠貸款。贈款不必償還;優惠貸款則須償還,但條件較一般商業借款優惠。
10月1日,國會批准與世界銀行集團旗下國際開發協會簽署的3億美元羅貢融資協議;該協會先前已提供3.5億美元。財政部長法伊茲丁・卡霍爾佐達與國家銀行行長費爾達夫斯・托利布佐達也於10月會晤國際貨幣基金組織副總裁李波。
世界銀行2026年至2032年的國別合作策略,著重私人投資、縮小國家在經濟中的角色,以及改善營商環境。塔吉克斯坦的退休金討論,正與這些關於公共財政及經濟政策的廣泛議題同步進行。
相關重要日期與數據橫跨數個統計期間:
- 2024年:退休金保險登記人數約達210萬人,平均老年退休金為每月475.8索莫尼。
- 2025年上半年:根據國際移民組織資料,約有82.5萬名塔吉克公民在海外工作。
- 2026年8月:就業人口約為285.1萬人。
- 2026年10月1日:退休金領取者增至894,923人,國會批准3億美元羅貢協議。
- 2026年10月:亞銀提出退休金方案後,相關單位澄清現行退休規定仍然有效。
重點整理
- 塔吉克斯坦現行退休年齡維持女性58歲、男性63歲。
- 亞銀提議將女性退休年齡逐步提高至63歲,或將男女退休年齡都提高至65歲。
- 亞銀也建議考慮男女均須繳費30年。
- 2024年約有210萬人登記加入退休金保險,約占工作年齡人口的三分之一。
- 2024年平均老年退休金約為平均月薪的22.1%。
- 其他提案涵蓋社會退休金財源、通膨調整、數位紀錄、自願儲蓄及擴大納保。
- 任何資格條件變更都須依法辦理;目前尚未公布實施時程。