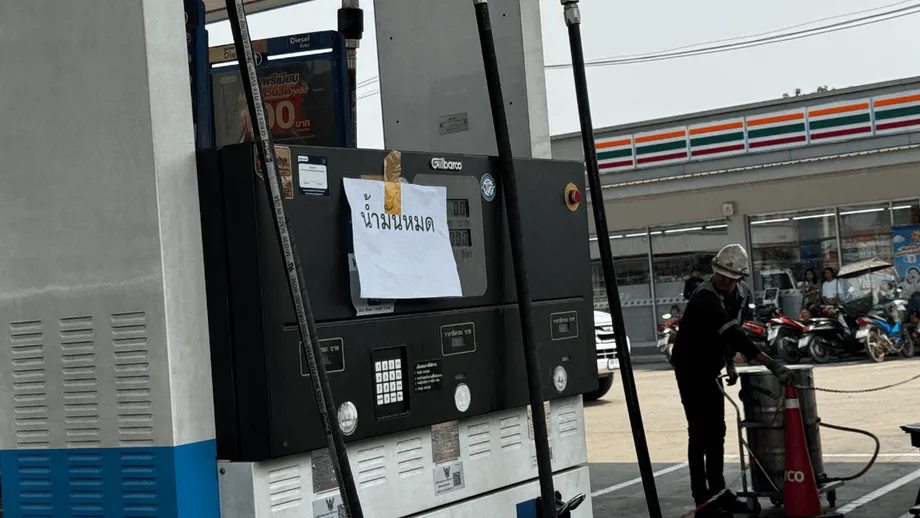
微薄的現金緩衝,遇上攀升的能源成本
大城銀行研究指出,每月收入不超過24,000泰銖的泰國家庭占全國家庭的57.2%;其中有負債的家庭,每月支付開支與債務後所剩不到500泰銖。燃料、食品與交通成本上漲,可能耗盡這點有限的財務緩衝,也使部分家庭成員的工作岌岌可危。
2026年1月至9月的支出數據已顯示出壓力。商務部貿易政策與策略辦公室(TPSO)指出,家庭每月平均支出為21,217泰銖,較2025年同期增加326泰銖。交通與通訊支出增加228泰銖,約占總增幅的70%。
10月能源市場的變化又加重壓力。能源部10月20日的市場更新指出,亞洲現貨液化天然氣基準價格為每百萬英熱單位29.89美元,杜拜原油為每桶107.90美元。泰國仰賴能源進口,天然氣則是發電的主要燃料,因此國際價格攀升會牽動家庭帳單與企業成本。
大城銀行的分析說明,衝擊為何可能不平均地擴大。較富裕家庭一開始可能因汽車燃料支出較高而承受較多成本;隨著能源成本轉嫁至食品雜貨、熟食等必需品,低收入家庭面臨的壓力會逐漸加重。他們削減支出的空間更小,且許多人從事的行業中,企業可能透過縮短工時、減薪或裁員因應。
保障程度截然不同的三類家庭
大城銀行採用國家統計局2015年至2025年的家庭調查資料,評估支出、就業穩定性、財務儲備與債務。分類依據為2025年家庭收入:
- 財務吃緊家庭每月收入不超過24,000泰銖,平均為14,464泰銖,占家庭總數的57.2%。
- 中間收入族群每月收入介於24,001至51,657泰銖,平均為34,173泰銖,占32.1%。
- 財務穩健家庭每月收入至少51,658泰銖,平均為84,745泰銖,占10.7%。
債務讓這些族群的處境大不相同。沒有負債的吃緊家庭每月約剩1,300泰銖;有負債的家庭則不到500泰銖。財務穩健家庭每月約有30,000至35,000泰銖結餘,因此更有能力承受帳單增加。
中間收入族群有一定儲備,可因應短期衝擊,但債務還款可能限制可動用的現金。對吃緊家庭而言,未償債務是其金融資產的2.7倍。當必要支出增加,這類家庭很快就得面對是否動用存款、出售資產或再次借貸的抉擇。
燃料價格如何影響餐桌
食品、水電與燃料合計占吃緊家庭支出的53.4%,中間收入族群則為47.2%。家庭難以自由延後這些支出:人們仍需要用餐、用電,也需要交通工具通勤。
大城銀行推估,若這三類商品價格上漲10%,家庭購買數量不變,其他價格也維持不變,吃緊族群的總支出將增加約5.34%,中間收入族群則增加4.72%。這是根據各類支出占比所做的試算,10%的漲幅是假設情境,並非預測。
油價會透過多種管道影響家庭預算。駕駛人加油得付更多錢,運輸業者載客與運貨的成本也會提高,食品生產商與銷售商接著可能調高價格,以反映配送、烹調與包裝費用。肥料、石腦油與石化原料則是能源成本傳導至農業與製造業的其他途徑。
TPSO數據顯示,2026年1月至9月熟食支出升至每月3,528泰銖,高於一年前的3,435泰銖。食品與非酒精飲料仍是最大支出類別,達8,342泰銖,增加118泰銖。交通與通訊支出達4,895泰銖,占總支出的23.07%。
相較之下,居住支出每月減少17泰銖,降至5,117泰銖,部分原因是電費較低。合約、費率與政府措施會影響國際價格傳導至消費者的速度,因此家庭能源帳單變動的步調可能各不相同。
就業也可能受到衝擊
大城銀行發現,吃緊家庭中有51.1%的成員從事營造、批發與零售、農業、住宿或餐飲服務業。這些行業容易受到投入成本上升與消費者支出轉弱影響。
餐廳若面臨烹調燃料、食材與配送成本上漲,可能調高菜單價格。若顧客因此減少用餐,業者可能縮短員工工時。家庭於是可能同時面臨生活成本上漲與收入下降。
財務穩健家庭中,僅24.3%的成員從事上述易受衝擊的行業。約40.7%的成員則任職於大城銀行認為較穩定的領域,包括公共行政、教育、醫療保健、專業服務、金融與保險業。
收入成長提供的保障有限。大城銀行的分析發現,過去十年,最富裕族群的名目收入,也就是尚未扣除通膨影響的收入,平均下滑;中間收入族群則僅略有成長。平均每年約1%的通膨進一步削弱購買力。
吃緊族群的名目收入成長較快,部分受惠於政府補助。政府補助占該族群收入的比重,從2015年的3.6%升至2025年的5.6%。若不計這些補助,收入年均僅成長1.7%。
全國調查呈現的情況
國家統計局的家庭調查摘要指出,2025年上半年家庭月平均收入為28,151泰銖,支出為21,984泰銖,支出占收入的78.1%。
這兩項平均數的差額為每月6,167泰銖。大城銀行的吃緊族群數據則顯示,許多家庭支付開支與債務後,所剩空間少得多。全國平均數涵蓋收入、資產與負債各不相同的家庭。
國家統計局記錄到40.7%的家庭有負債。計入沒有借款的家庭後,所有家庭的平均債務為144,871泰銖,其中109,628泰銖屬於家庭用途借款,例如消費、住宅與教育支出。在有負債的家庭中,92.7%僅透過正式管道借款,5.1%僅透過非正式管道借款,2.2%則兩種管道都有。
人均經常性收入從2023年的每月10,765泰銖,升至2025年上半年的11,246泰銖。調查採用的所得不均指標吉尼係數,從0.285降至0.260;數值越低,代表所得分配越平均。最低所得族群的所得占比從8.7%升至9.9%,最高所得族群則從40.0%降至38.6%。
國家統計局數據反映2025年上半年的家庭財務狀況;TPSO的支出數據涵蓋2026年1月至9月,採用不同的統計序列。兩者各自與較早期間比較:TPSO記錄到支出較一年前增加,國家統計局則記錄到人均經常性收入與所得分配有所改善。
財務脆弱早於能源價格飆升
大城銀行研究於2025年10月1日發布的家庭資產分析由Thansin Klinthanom撰寫,記錄了新冠疫情後家庭財務復原有限的情況。分析採用2021年至2023年的調查資料,發現每戶家庭的流動資產每年僅增加8,218泰銖。流動資產包括存款及其他相對容易轉為現金的資產。
月收入低於20,000泰銖的家庭,每年增加額不到2,000泰銖。月收入低於10,000泰銖的家庭,房產與車輛價值平均每年減少82,294泰銖;月收入介於10,000至20,000泰銖的家庭,資產價值平均減少超過17,425泰銖。
收入與支出幾乎同步增加。分析指出,2021年至2023年間,兩者年均分別增加1,806泰銖與1,803泰銖,幾乎沒有多餘能力儲蓄。
收入最低的勞工復原尤其艱難。2024年,勞工平均收入扣除通膨後,比新冠疫情前高出3.2%;但月收入低於7,800泰銖的勞工,實質收入則低18.5%。
分析引用泰國央行數據指出,2025年第一季家庭債務達16.35兆泰銖,相當於國內生產毛額的87.4%。由於放款機構仍保持審慎,家庭貸款較一年前萎縮0.12%。因此,現金不足且資產價值下滑的家庭,在需要借款應急時也可能難以取得資金。
民眾憂慮與能源價格變化
宣都實民調中心進行的「泰國人與能源措施」調查,訪問了全國1,347人。結果顯示,45.88%對能源價格上漲「非常擔心」,44.10%「有些擔心」,合計89.98%。
約69.93%的人打算關閉不必要的電燈與電器以節省能源。30.51%表示緊急存款僅能支應一至三個月,71.05%希望政府盡可能長期凍結燃料與桶裝瓦斯價格。
宣都實民調中心主任Pornphan Buathong呼籲政府妥善管理價格機制、能源儲備與公共溝通。宣都實大學法政學院政治學講師Anchalee Rattana表示,油氣價格上漲可能透過生產與配送推升商品及服務成本。
按日期排列的發展顯示,既有的財務脆弱如何遇上新一波外部衝擊:
- 2021年至2023年:大城銀行後續分析發現,家庭收入與支出增加幅度幾乎相同。
- 2025年上半年:國家統計局記錄家庭月平均收入為28,151泰銖,40.7%的家庭有負債。
- 2026年9月:布蘭特原油平均價格較2026年2月高出約60%。
- 2026年1月至9月:TPSO記錄家庭每月支出較一年前增加326泰銖。
- 2026年10月20日:能源部更新指出,亞洲現貨液化天然氣價格為每百萬英熱單位29.89美元,杜拜原油為每桶107.90美元。
短期紓困,長期提升收入
泰國政府優先採購較不受市場波動影響的長約天然氣,同時維持穩定國內油價的措施。一名未具名的能源部高階官員表示,能源監管委員會預期於2026年11月推出進一步的市場穩定措施,但尚未公布細節與確切發布日期。
泰國面臨的預算限制,與東協其他經濟體以及中國、日本、南韓相同。新冠疫情與烏克蘭戰爭後的通膨等一連串衝擊,使各國政府債務增加、可用於提供保障的財政空間縮小。全面凍結價格能迅速幫助許多消費者,針對性補助則能將有限的公帑用於儲備最少的家庭。
大城銀行主張,帳單與債務紓困必須搭配更穩定的收入來源。該行提出的措施包括強化社會保障、金融教育、勞工職涯期間的技能培訓,以及投資能創造較高薪工作機會的科技產業。2025年10月的分析也支持扶植中小企業、推動彈性債務重整,並提供容易取得的非正式借貸替代方案。
該分析作者Thansin Klinthanom說明,僅著重處理債務的措施有其限制:
若不處理這些根本原因,解決家庭債務問題的措施就不太可能帶來可持續的成果。
洪水也帶來迫切的憂慮。TPSO警告,農地受損與交通中斷可能推升農產品價格,尤其是新鮮蔬菜。受災家庭也可能需要負擔修繕、更換家電與購買建材的費用。
私人消費仍可能成長,因為財務穩健家庭與沒有負債的中間收入家庭能維持支出。吃緊家庭占家庭總數的57.2%,但僅占消費總額的34.3%。因此,即使整體支出成長,多數家庭的財務壓力仍可能加劇。
重點
- 大城銀行將57.2%的泰國家庭列為財務吃緊,每月收入不超過24,000泰銖。
- 吃緊且有負債的家庭,每月支付開支與債務後所剩不到500泰銖。
- 食品、水電與燃料占這類家庭支出的53.4%,難以承受必需品價格上漲。
- 2026年1月至9月,交通與通訊支出約占家庭每月支出增幅的70%。
- 超過半數吃緊家庭的成員從事容易受到成本上升與需求轉弱影響的行業。
- 大城銀行建議,在提供即時紓困的同時,強化社會保障、穩定就業並提高收入。