1-I 號執照為銀行業開闢新途徑
烏茲別克中央銀行已向 Open Bank 核發該國首張伊斯蘭銀行執照,允許這家既有商業銀行提供以貿易、租賃、代理協議及利潤共享為基礎的融資服務。監管機關董事會於 2026 年 10 月 23 日透過第 28/1 號決議核准 1-I 號執照,並於 10 月 26 日公布決定。
目錄
這項許可涵蓋《銀行及銀行業活動法》第 5-1 條所規定的伊斯蘭金融業務。此舉是繼 2026 年 3 月 27 日簽署相關立法、6 月 29 日生效,以及 7 月 20 日相關許可規範生效後的進展。
對客戶而言,這項變革帶來一種新的銀行服務選項,以其他融資付費方式取代貸款利息。銀行可能先購買商品,再以雙方議定的加價轉售;也可能將設備租給企業,或依利潤共享協議投資資金。客戶仍須支付融資成本,但合約內容及銀行取得報酬的方式有所不同。
Open Bank 已持有一般銀行執照。新增的許可讓該行能在既有業務之外發展伊斯蘭金融服務,但須遵守相關規定,對伊斯蘭業務單獨記帳並接受監督。截至 10 月 26 日,該行尚未公布客戶何時能使用其伊斯蘭金融產品。
六種許可業務如何運作
烏茲別克銀行業立法列出六種主要的伊斯蘭金融業務,涵蓋從購買設備、為生產活動融資,到將資金存入投資帳戶等多種日常需求。
- 穆達拉巴(Mudaraba):一方提供資金,另一方負責管理,雙方依約分配利潤。銀行可用這種架構為客戶融資,或接受投資存款。
- 瓦卡拉(Wakala):依代理協議提供或接受資金,由一方代表另一方行事。
- 穆拉巴哈(Murabaha):銀行購買商品,再以包含約定加價的價格,分期出售給客戶。
- 薩拉姆(Salam):在商品交付前先付款,讓賣方能在供貨前取得資金。
- 穆沙拉卡(Musharaka):合作夥伴共同為專案提供資金,或共同參與企業的資本。
- 伊賈拉(Ijara):銀行透過符合伊斯蘭原則的租賃提供資產,並可包含讓客戶日後購買該資產的選擇權。
法律也允許其他符合國際銀行業慣例並遵守烏茲別克法律的伊斯蘭金融業務。這讓銀行能在國內法律架構下,發展六種列明類別以外的產品。
對借款人和儲戶有何影響?
透過穆拉巴哈購買機械的客戶,支付的會是包含銀行加價的售價,而非償還附息貸款。採用伊賈拉時,客戶則透過租賃付費使用機械。需要合作夥伴的企業,也可透過穆沙拉卡引入專案資金。
這些安排讓銀行的收益與商品銷售、資產使用、代理服務或投資相連。伊斯蘭金融遵循伊斯蘭教法原則,禁止對貸款收取利息,也排除賭博及酒類製造等活動。
對儲戶而言,這項立法開闢了依伊斯蘭金融原則設計投資存款的途徑。以穆達拉巴為例,協議會訂明資金提供者與管理資金者如何分享投資利潤。合約決定報酬和風險的安排,因此條款是客戶做出決定時的關鍵。
烏茲別克中央銀行建議民眾在使用金融機構服務前,確認該機構持有必要許可。監管機關表示,可在其官方網站查詢銀行執照資訊。考慮伊斯蘭金融產品的客戶,也需要查看銀行公布的條款,包括約定價格、費用、利潤分配方式及付款義務。
伊斯蘭業務窗口為何需要單獨執照
烏茲別克允許兩種方式經營伊斯蘭銀行業務:設立專營伊斯蘭業務的銀行,或在一般商業銀行內設立伊斯蘭部門。第二種安排通常稱為伊斯蘭業務窗口。兩者都須取得中央銀行的單獨執照。
經營伊斯蘭業務窗口的一般銀行可以繼續傳統業務,但必須將兩類業務分開記帳,也必須設立專責伊斯蘭金融部門及負責檢查是否符合伊斯蘭金融標準的委員會。
執照永久有效,且不得轉讓給其他機構。銀行必須為伊斯蘭業務建立管理、內部控制及稽核制度。因此,Open Bank 既有的一般銀行業務仍具重要性:新執照為一家已在市場營運的機構增添受監管的業務項目。
從立法到核准 Open Bank 執照
Open Bank 股東於 6 月 29 日啟動正式籌備,當天也是新銀行法生效之日。股東在年度股東大會上一致通過導入伊斯蘭銀行業務,並指示管理階層採取必要措施申請執照。
股東也核准成立伊斯蘭金融委員會,委員任期三年。委員候選人須送交中央銀行核准,委員會的運作規則則於執照核發後生效。
首張許可核發前的主要進程如下:
- 2022 年 4 月:總統沙夫卡特・米爾濟約耶夫簽署立法,允許小額金融機構提供伊斯蘭融資。
- 2024 年 7 月:中央銀行核准小額金融機構提供伊斯蘭金融服務的規範。
- 2026 年 3 月 27 日:總統簽署導入伊斯蘭銀行業務的法律。
- 2026 年 6 月 29 日:法律生效,Open Bank 股東核准籌備伊斯蘭業務。
- 2026 年 7 月 20 日:規範設立及核發伊斯蘭銀行與伊斯蘭業務窗口執照的規章生效。
- 2026 年 10 月 23 日:中央銀行核准 Open Bank 的伊斯蘭銀行執照。
- 2026 年 10 月 26 日:監管機關公布決定。
中央銀行副主席 Sanjar Nosirov 於 8 月表示,許可申請程序已啟動。他預期一般銀行會先設立伊斯蘭業務窗口,之後才會有全伊斯蘭銀行開始營運。Open Bank 獲准執照正符合這項發展順序。
首張執照背後的機構
Open Bank 於 2022 年底由中央銀行登記成立,前身為 Smart Bank。該行於 2025 年 9 月更名為現名,並重新核發一般銀行執照,編號為 89 號。
截至 2026 年 10 月 26 日,該行實收資本為 5,000 億蘇姆。Future Open Technology Group 是其唯一股東,持有全部 5 億股。實收資本是記載為股東對銀行出資的金額,與客戶存入的資金不同。
2026 年 9 月更新的所有權資訊顯示,Open Bank 監事會主席 Sherzod Tashpulov 持有 Future Open Technology Group 95.16% 股權;Infovest Capital — FZCO 持有其餘 4.84%。2025 年較早的資料則指出,與 Tashpulov 有關聯的 Investment Development-Textile 是母公司的主要所有人。
所有權資料顯示,首張伊斯蘭銀行執照核發給一家既有商業銀行集團。Open Bank 可透過現有機構發展新業務,不必從零開始另設銀行。
誰來檢查伊斯蘭標準?
7 月的許可規章要求,經營伊斯蘭銀行業務的機構須設立至少由三名成員組成的伊斯蘭金融委員會。銀行也必須任命符合資格要求的主管,並採行符合伊斯蘭金融標準的政策。
申請者須提交涵蓋三年的營運計畫、風險管理安排,以及檢查產品是否符合相關標準的控制措施。司法部於 7 月登記銀行許可程序的修正案,將這些要求納入核准流程。
中央銀行另設伊斯蘭金融委員會,負責協調銀行、小額金融機構及其他參與機構共同標準的制定。委員會五名成員於 7 月獲核准。烏茲別克穆斯林委員會教令中心首席專家 Saidjamol Masayitov 出任主席,同為首席專家的 Muhammadayubkhon Khomidov 則擔任副主席。
其他成員包括教令中心專家 Hikmatilla Toshtemirov 和 Abdulatif Tursunov,以及 Orient Audit Group 管理合夥人 Ahrorjon Sadullayev。委員會結合宗教與金融專業,協助監管機關制定產品標準。
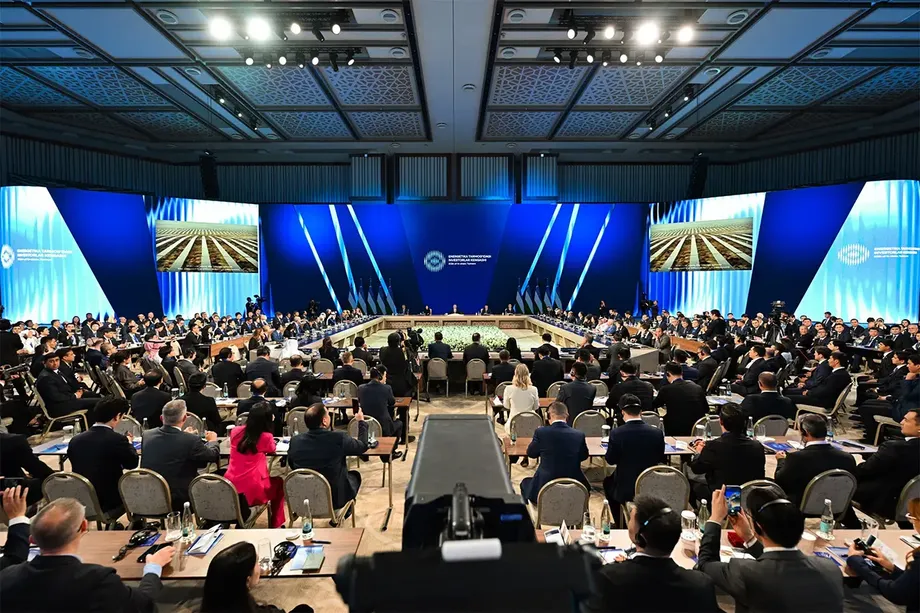
截至 8 月初,中央銀行已修訂 15 項監管文件,涵蓋許可、風險管理及其他營運要求。Nosirov 於 6 月在第五屆塔什干國際投資論壇表示,監管機關計畫在 2026 年底前採納最多七項伊斯蘭金融服務標準。穆拉巴哈和穆達拉巴是正在制定標準的項目之一。
銀行業如何擴展既有市場
Open Bank 獲發執照前,小額金融機構已提供伊斯蘭金融服務。2022 年 4 月的立法開啟這條途徑,中央銀行 2024 年 7 月的規範則訂定穆達拉巴、穆拉巴哈、穆沙拉卡、伊賈拉及薩拉姆的相關規則。
部分銀行也透過與國際伊斯蘭金融機構簽署協議提供服務。新的銀行業架構讓持牌銀行能自行提供更多種類的伊斯蘭金融產品,包括投資存款。2026 年 3 月的法律也為這類存款及其課稅方式建立法律規範。
因此,市場正從主要仰賴小額金融機構及特定國際合作安排,轉向商業銀行可自行發展伊斯蘭金融服務的模式。銀行法列出六種主要業務,一般小額金融架構先前涵蓋五種;銀行業務清單新增了瓦卡拉。
中央銀行官員表示,伊斯蘭金融可吸引因宗教理由而避用一般銀行服務者的資金,也能吸引來自伊斯蘭金融市場成熟國家的投資。哈薩克、吉爾吉斯及塔吉克均已有伊斯蘭銀行營運,為烏茲別克提供了具相關銀行業經驗的區域鄰國。
規劃設立兩家銀行,更多機構也在準備
烏茲別克於 2026 年 3 月公布的計畫,要求在年底前至少有一家商業銀行設立伊斯蘭業務窗口,並於 2026 至 2030 年間設立兩家全伊斯蘭銀行。當局估計,擴大業務可在五年內帶來約 10 億美元的額外投資與存款。
較早的預測規模更大:中央銀行副主席 Abrorkhoja Turdaliev 於 2025 年 10 月表示,預計到 2030 年將有十家伊斯蘭銀行,另有三家國有銀行設立伊斯蘭業務窗口。2026 年 3 月的計畫則訂出 2026 至 2030 年間設立兩家全伊斯蘭銀行的後續目標。
中央銀行主席 Timur Ishmetov 表示,已有十多家商業銀行開始準備導入伊斯蘭金融工具。2026 年 6 月,Agrobank、Asakabank、Ipak Yuli Bank 和 Orient Finans Bank 的股東也核准了發展伊斯蘭融資的計畫。
Nosirov 於 4 月表示,若建立必要的法律架構,已有四至五家外國銀行的代表表示有意進入烏茲別克市場。政府的投資目標也立足於估值達 6 兆美元的全球伊斯蘭金融市場;但這個數字指的是全球產業規模,而非已承諾投入烏茲別克的資金。
Open Bank 獲發執照,讓這項改革迎來首家取得許可的銀行業者。接下來的實際進展包括推出客戶產品、核發更多執照,以及完成預定於 2026 年底前制定的標準。對家庭和企業而言,眼前的變化是新增一條合法融資途徑,能否使用則取決於各家銀行實際推出的服務。
重點整理
- Open Bank 獲得烏茲別克首張伊斯蘭銀行執照,中央銀行於 2026 年 10 月 23 日作出核准決定。
- 1-I 號執照涵蓋六種主要伊斯蘭金融方式,包括分期銷售、租賃、代理協議及投資共享。
- 該行可在經營一般銀行業務的同時發展伊斯蘭金融服務,但須分開記帳,並設置控制及專責監督機制。
- 截至 10 月 26 日,Open Bank 尚未公布客戶產品的推出日期。
- 小額金融機構已提供伊斯蘭融資;新的架構則將市場擴展至持牌商業銀行及投資存款。
- 當局計畫於 2026 至 2030 年間設立兩家全伊斯蘭銀行,並預期五年內可增加約 10 億美元投資與存款。
- 中央銀行計畫在 2026 年底前制定最多七項伊斯蘭金融服務標準。