納稅人須留意繳款與申請期限不同
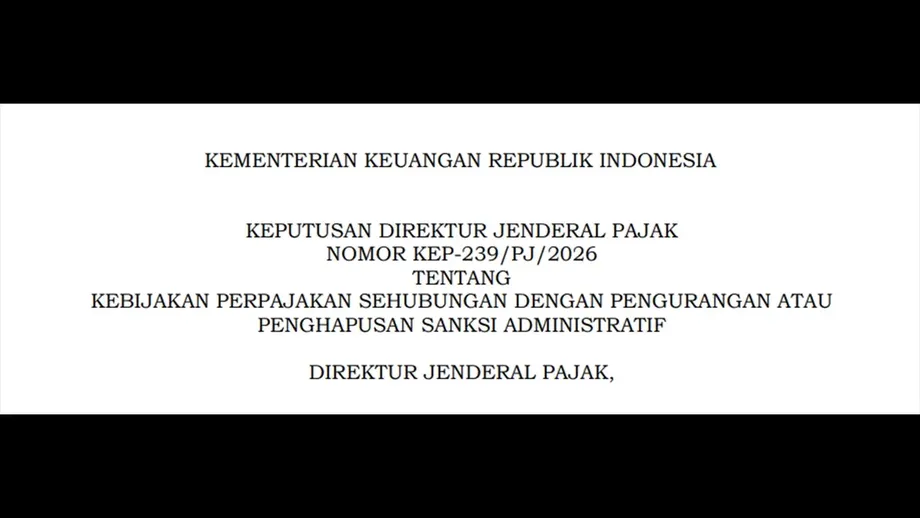
印尼稅務總局(DJP)依據第 KEP-239/PJ/2026 號決定,針對特定行政稅務罰款提供最高 100% 的減免,該決定自 2026 年 10 月 8 日起生效。納稅人可在 2028 年 10 月 1 日前提出申請,但符合資格所需的行動,包括申報與繳稅,通常必須早得多完成。
目錄
符合資格的逾期申報、自願更正與逾期繳稅案件,在 2026 年 10 月 8 日至 12 月 31 日期間可適用最高減免幅度。2027 年 1 月至 3 月減免幅度降為 50%,4 月至 6 月則降為 25%。其他類別適用不同時程,包括減免 90% 或 75%,但納稅人須繳納部分罰款。
稅務總局局長 Bimo Wijayanto 簽署這項決定,落實財政部長第 71/2026 號規則所訂政策;該規則修訂了第 118/2024 號規則。決定指出,這項政策旨在提升稅務遵循度並支持國家經濟。
「行政制裁減免或免除計畫」(Program Pengurangan atau Penghapusan Sanksi Administrasi,簡稱 PSA)可減免符合資格的罰款,但不免除應繳稅款。納稅人仍須繳清稅款本身,並符合該罰款類別的條件。申請須經 DJP 核准。
實際上,納稅人必須同時掌握數個期限。相關課稅期間、申報日期、核定通知或繳款單開立日期,以及繳款日期,都可能影響資格或減免幅度。2028 年 10 月的申請截止日,晚於主要稅務遵循期限。
減免範圍及納稅人仍須繳納的款項
DJP 說明,PSA 是針對特定行政制裁提供減免,並非稅務特赦。行政制裁是對逾期申報、逾期繳稅或少繳稅款等情況加收的費用;稅款本金則是原本應繳納的稅額。
稅務特赦涉及不同的法律安排,包括依相關特赦法申報資產並繳納贖回金額。PSA 則要求納稅人繳納應繳稅款,並申請減免或免除符合資格的罰款。
只有尚未繳納或清償的罰款才符合減免資格。若某類別要求繳納部分罰款,納稅人須先繳納規定比例,再申請減免符合資格的餘額。應繳稅款仍須依適用條件繳清。
這項決定依據印尼《稅務通則及稅務程序法》(通稱 KUP 法)第 36 條第 1 款 a 項,以及《土地與建築物稅法》第 20 條。執行時亦參照第 118/2024 號規則第 27A 條,該規則經第 71/2026 號規則修訂。
前三類案件鼓勵儘早申報與繳款
前三類涉及逾期申報、自願更正,以及逾期繳納或匯繳稅款。其範圍涵蓋截至 2025 課稅年度的年度所得稅申報,以及截至 2026 年 9 月課稅期間的定期申報,但須符合各類別的相關條件。
年度申報表申報一個年度的所得稅;定期申報表則申報特定課稅期間的義務。逾期申報與自願更正類別,適用於申報表顯示有欠繳稅款的情況,也就是扣除已繳金額後仍有稅款待繳。
符合資格的納稅人於 2026 年 10 月 8 日至 12 月 31 日採取符合條件的行動,可獲 100% 罰款減免;2027 年 1 月 1 日至 3 月 31 日為 50%;2027 年 4 月 1 日至 6 月 30 日則為 25%。自願更正與逾期繳款案件,也須在規定期間內繳納或匯繳相關稅款。
符合資格的罰款若適用 100% 減免,無須繳納罰款;適用 50% 減免時須繳納一半;適用 25% 減免時則須繳納四分之三。所有情況下,原本應繳的稅款仍須繳清。因此,及早遵循規定影響的是額外費用,而非原本應繳的稅額。
更正申報表的納稅人須同時留意更正與後續繳款。提交更正申報表只是其中一個步驟;繳納補徵稅款也是可能影響減免資格的另一項條件。
核定通知與繳款單適用不同規則
另有三類涉及記載於稅務核定通知與稅款催繳單上的罰款。「稅務核定通知」(Surat Ketetapan Pajak,簡稱 SKP)是正式確認稅務狀況或應繳金額的核定文件;「稅款催繳單」(Surat Tagihan Pajak,簡稱 STP)則是稅款催繳文件。這項決定也涵蓋特定土地與建築物稅(PBB)文件。
第四類涉及因查核而產生,並於 2026 年 10 月 8 日至 2027 年 6 月 30 日間開立的 SKP、PBB SKP 與 STP。相關稅款本金須於 2027 年 6 月 30 日前繳納或匯繳。特定核定罰款的減免幅度,取決於納稅人在文件開立後多久繳款。
於 2026 年 10 月 8 日至 12 月 31 日開立且符合資格的 SKP 與 PBB SKP,若在 2026 年 12 月 31 日前繳清本金,可獲 100% 罰款減免。另一種適用方式是,在文件開立後一個月內繳清本金,即可獲 100% 減免,但最遲不得超過 2027 年 6 月 30 日。
文件開立超過一個月、但在兩個月內繳款者,依相關核定時程可減免 50%。超過兩個月才繳款者,可減免 25%。兩種情況都須在 2027 年 6 月 30 日前繳款,因此,若核定文件在減免期間接近尾聲時才開立,可採取行動的時間會更短。
因查核產生的特定 STP 則適用不同規則。繳納罰款的 10% 可減免 90%。對於 2026 年 10 月 8 日至 12 月 31 日開立且符合資格的繳款單,可在 2026 年 12 月 31 日前繳納該款項。若在文件開立後一個月內繳款,也可減免 90%,最遲不得超過 2027 年 6 月 30 日。
文件開立超過一個月後繳款,須繳納相關 STP 罰款的 25%,可減免 75%;同樣須在 2027 年 6 月 30 日前完成。這些規定凸顯文件類型的重要性:部分核定通知以繳納本金為減免條件,特定催繳單則要求繳納一定比例的罰款。
舊欠款與不動產罰款也納入範圍
第五類涵蓋 2026 年 10 月 8 日前開立的 SKP、PBB SKP、STP 或 PBB STP 罰款。依個案適用條件,相關本金、欠稅及/或規定比例的罰款,須在 2027 年 6 月 30 日前繳清。
第六類涵蓋 2026 年 10 月 8 日至 2027 年 6 月 30 日間開立的 STP 或 PBB STP 罰款。相關本金、欠稅及/或部分罰款也須在 2027 年 6 月 30 日前繳納。這些文件類別及查核類別均明確納入 PBB 行政罰款。
可能符合資格的制裁範圍不只限於逾期申報,也包括 KUP 法第 14 條第 4 款所列、涉及未開立或未完整填寫稅務發票的合格罰款;透過核定確認的欠稅利息;以及查核後適用的特定法定加徵款項。
就 PBB 而言,符合資格的制裁可能涉及提交「課稅標的申報表」(Surat Pemberitahuan Objek Pajak,簡稱 SPOP),即說明應稅財產的申報,也可能涉及查核結果與逾期繳款。是否符合資格及減免比例,取決於適用的法律規定與決定所列條件。
因此,持有較早期文件的納稅人須確認確切的制裁項目與繳款要求。100%、50% 與 25% 的申報時程僅適用於特定類別;其他制裁則依各自的比例與時程規定辦理。
特定 PPS 核定案件有較長期限
第七類涉及因查核而開立的核定通知,對象為參與自願揭露計畫(Voluntary Disclosure Program,簡稱 PPS)的納稅人,其資產未申報或申報不完整。這項決定援引規範該計畫的財政部長第 196/PMK.03/2021 號規則。
此類案件的核定通知須於 2026 年 10 月 8 日至 2027 年 12 月 31 日間開立,相關稅款本金也須在 2027 年 12 月 31 日前繳納或匯繳。這些期限比其他多數類別採用的 2027 年 6 月截止日更晚。
DJP 說明,這項有限規定適用於因查核過往 PPS 揭露內容而產生的罰款。納稅人仍須負責繳納相關資產所衍生的稅款。
由於期限不同,核定通知的依據尤其重要。一般查核核定通知與涉及 PPS 揭露不完整的核定通知,即使同樣使用 SKP,也可能適用不同的資格期限。
申請須附聲明並符合資格法律狀態
申請人須符合第 118/2024 號規則第 23 條與第 24 條的規定,該規則經第 71/2026 號規則修訂。申請人也須符合有關法律程序、罰款成因及罰款尚未繳清狀態的要求。
納稅人不得有相關訴訟或其他法律程序正在進行,或須已撤回該程序。所需證明包括聲明未提起此類程序,或在已提起程序的情況下,提供申請撤回的文件。
稅務核定異議程序的規定也會影響資格。相關條件涵蓋未對 SKP 提出異議、經 DJP 同意撤回異議,或異議未獲審理的案件。減少或撤銷核定通知及繳款單的相關申請,也須符合適用的程序條件。
申請人另須聲明,行政制裁是因疏忽或非出於納稅人過失而產生。聲明須貼印花稅票,並由個人納稅人或公司納稅人的代表簽署。KEP-239/PJ/2026 附件 G 提供聲明範本。
範本要求填寫 14 類資訊(視個案適用),包括簽署人姓名、納稅人識別號碼(NPWP)、職稱、地址與電話號碼;所代表納稅人的名稱、NPWP 與地址;核定通知或繳款單編號及開立日期;相關制裁;以及簽名、姓名和印花稅票。
若申請涉及 PBB-P5L,聲明還須載明課稅標的號碼(NOP)及不動產所在地地址。由授權代理人簽署的聲明,須附上特別授權書。
最多可提出兩次申請,三種罰款不適用
納稅人最多可提出兩次減免或免除相關行政制裁的申請。若兩次申請均遭拒絕,便不得依此程序提出第三次申請。
DJP 透過官方稅務服務帳號 @kring_pajak 說明此項限制。該機關以印尼文發布的說明翻譯如下:
行政制裁減免或免除申請最多可提出 2 次。因此,不得再提出第三次申請。
第二次申請通常須在 DJP 寄發第一次申請決定之日起三個月內提出。若納稅人能證明延誤是因其無法控制的情況所致,則不受此限。第二次申請須涉及 DJP 已作出罰款減免決定的核定通知或繳款單。
修訂後規則第 21A 條排除三種與稅務爭議相關的特定罰款:特定異議遭駁回或僅部分獲准時處以的 30% 罰款;特定上訴遭駁回或僅部分獲准時處以的 60% 罰款;以及司法覆核裁決提高仍應繳稅款後處以的 60% 罰款。
計算基礎為相關決定所核定的稅額,扣除提出異議前已繳納且符合資格的稅款。納稅人若在稅務爭議與申請減免之間權衡,制裁類型與程序狀態都會影響可採取的選項。
申請方式與應留意日期
申請可透過 Coretax DJP 提交。申請須以印尼文書寫,並載明納稅人計算的罰款金額及申請減免的理由。每份申請僅涵蓋一張 STP 或一份 SKP。
申請路徑為 Layanan WP,接著選擇 Layanan Buat Permohonan Layanan Administrasi,再選 AS.26 Keberatan dan Non Keberatan。指定的子服務為 AS.26-03 LA.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administratif。申請人須上傳所需文件,包括貼有印花稅票的聲明及本金繳款證明。
主要日期依序如下,繳款與申報義務的期限早於最後申請截止日:
- 2026 年 10 月 8 日:KEP-239/PJ/2026 生效,主要減免期間開始。
- 2026 年 12 月 31 日:符合資格的申報、更正與繳款制裁之首階段 100% 減免期間截止;期間內開立的特定核定通知與繳款單也適用特別條件。
- 2027 年 1 月 1 日至 3 月 31 日:前三類的減免幅度降至 50%。
- 2027 年 4 月 1 日至 6 月 30 日:前三類的減免幅度降至 25%,主要繳款與文件期限於 6 月 30 日截止。
- 2027 年 12 月 31 日:涉及 PPS 資產揭露不完整的合格核定通知,其開立與本金繳款期限截止。
- 2028 年 10 月 1 日:此計畫的申請截止日。
2028 年的日期是向 DJP 申請減免的最後期限,但納稅人須先在各自期限內完成符合資格的行動。納稅人應保留相關申報表、核定通知、繳款單與付款紀錄,以便查核申請所依據的日期與金額。
重點整理
- DJP 依據 KEP-239/PJ/2026,針對特定行政稅務罰款提供最高 100% 的減免。
- 應繳稅款仍須繳清;減免適用於尚未繳納且符合資格的罰款。
- 七種類別涵蓋逾期申報、自願更正、逾期繳款、核定通知、催繳單,以及特定 PPS 查核結果。
- 減免幅度取決於制裁、文件類型與時程;部分類別要求繳納罰款的 10% 或 25%。
- 多數符合資格的行動須在 2027 年 6 月 30 日前完成;特定 PPS 案件期限為 2027 年 12 月 31 日。
- 申請截止日為 2028 年 10 月 1 日,並須符合資格與程序規定。
- 申請最多可提出兩次;三種與稅務爭議相關的特定罰款不適用減免。