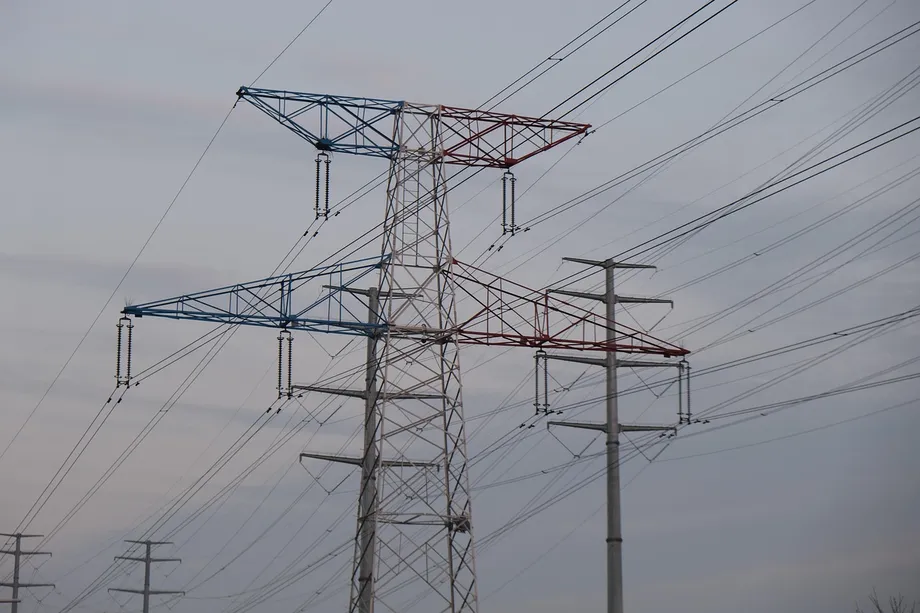
晶片工廠推升用電需求加速成長
台灣預期,半導體產業年用電量將從 2026 年約 520 億度,增至 2035 年的 1,100 億度,電廠、輸電線路與變電所因而面臨愈來愈大的壓力,必須跟上工廠擴建腳步。
目錄
經濟部目前預估,2026 年至 2035 年平均年用電需求成長率為 2.5%。這是前十年平均 1.2% 的兩倍以上,也高於經濟部先前預估的 1.7%。經濟部表示,最新預測是歷來第二高。
滿足這些需求,需要新增約 26 GW 發電容量,主要來自天然氣,同時也須大幅擴建電網。國營事業台灣電力公司(台電)計畫在 15 年內新建或擴建 43 座變電所,並興建約 1,922 公里的輸電線路。
半導體產業用電預測顯示,2026 年至 2035 年間年用電量將增加 580 億度,增幅約 112%。先進晶片生產及與人工智慧相關的製造業,預期將帶動大部分增幅。
對製造業者而言,實際問題在於工廠準備投產時,電力是否能及時送達。新增發電容量有助於供應全台電力;至於特定工業區能取得多少電力,則取決於當地變電所與輸電線路。
用電需求為何上修
能源署長吳志偉將預測上修歸因於晶片工廠與 AI 資料中心投資、企業擴產計畫更加明朗,以及氣溫升高。先前美國關稅、中國產能過剩和投資決策的不確定性,讓企業在為新計畫申請用電時更加謹慎。
台灣 2025 年的經驗顯示,經濟成長與用電量可能呈現不同走勢。當年經濟成長 8.76%,用電量則下降 0.3%。吳志偉表示,半導體及電子零組件業者每單位用電創造的經濟價值,高於傳統產業。
鋼鐵、石化及其他高耗能產業,在關稅不確定性下生產疲弱。7 月和 8 月颱風頻繁,也使極端高溫日數減少,壓低空調用電需求。
未來十年的需求預測,納入了先前延後的投資陸續推進,也考量天氣更加炎熱及政府節能措施的影響。經濟部並指出,日本預估用電需求成長率為 1.1%,南韓為 2.1%,都低於台灣的 2.5%。
AI 用電需求不只來自資料中心
台電董事長曾文生表示,與 AI 相關、成長最快的用電需求來自製造業,包括晶圓製造、記憶體生產、封裝及伺服器製造,使電力供應挑戰擴及台灣科技產業的多個環節。
資料中心也是重要的用電來源。能源署預估,到 2035 年,AI 資料中心的用電需求約為 3.1 GW 至 4.1 GW。GW 衡量特定時點所需的電力;度(kWh)則衡量一段期間內使用的電量。因此,工廠年用電量和資料中心的用電需求,描述的是電力系統的不同面向。
曾文生表示,AI 設備可能進一步普及至一般企業,甚至家庭,並可能使夜間尖峰用電時段移至晚上 8 時至 10 時。台電已將這種可能性納入預測,並評估老舊都會電網是否需要升級。
因此,工業發展初期就開始進行電力規劃。台電正與製造業者合作規劃產業園區,讓工廠擴建時程與電力基礎設施建設能同步推進。
燃氣電廠是供電擴增的主力
經濟部計畫在 2035 年前新增 25.98 GW 的火力發電容量,通常概稱約 26 GW。其中大部分預期來自台電電廠及民營電廠的燃氣機組。
相關計畫包括台中、興達、通霄、大林及協和等設施,以及國光電力和麥寮電力的民間投資。台電已將台中燃氣 1、2 號機及興達燃氣 2、3 號機列為近期新增機組,裝置容量合計約 5.2 GW。
部分未來新增容量的設置地點仍待決定。規劃文件納入 2033 年至 2035 年間 4.2 GW 的燃氣發電容量,但尚未選定廠址。台電表示,決策將部分取決於大型用電戶選擇在哪裡設點營運。
新增容量也將取代老舊機組。因此,建設計畫必須同時因應用電量增加及既有設備除役,各項工程的時程也格外重要。
為何須特別關注 2028 年與 2029 年
台電將 2028 年與 2029 年視為關鍵轉型期,屆時老舊電廠將逐步由新增容量接替。經濟部預測夜間備轉容量率將在 2029 年降至最低點 7.1%,官員則預期屆時仍可維持約 3 GW 的備轉容量。
備轉容量率是可用發電容量與預期尖峰需求之間的緩衝,以尖峰需求的百分比表示。台電表示,約 3 GW 的備轉容量相當於兩至三部大型複循環燃氣機組。這類電廠先以燃氣渦輪發電,再利用產生的熱能透過蒸汽渦輪發出更多電力。
台電強化夜間供電的措施包括延長既有機組運轉、與民營電廠續約、強化抽蓄水力、調整歲修時程,以及採取需量反應措施。
抽蓄利用電力將水抽送至高處,並在需要電力時放水帶動渦輪機發電。需量反應則從需求端著手:參與用戶在供電吃緊時減少或調整用電時段。
部分老舊火力機組將繼續作為備用電源。吳志偉表示,興達老舊機組將轉為備用機組,並視需要啟用。保留這些機組,能讓台電在用電需求或供電狀況出現意外變化時多一種應對方式。
2030 年後備轉容量預期增加
台電預期,2030 年後新機組陸續投入運轉,夜間備轉容量率將維持在 15% 以上。經濟部較後期的預測則顯示,2031 年起備轉容量率將高於 20%,2035 年達 23.1%。這些預測顯示,供電較吃緊的轉型期過後,供電緩衝將更加充裕。
台電也回應立法院預算中心提出的疑慮,指出 7 月至 10 月期間的運轉狀況良好,備轉容量維持在 10% 以上,供電指標也維持綠燈。
每日備轉容量反映電力系統在特定時點的狀況;規劃用的備轉容量率則著眼於未來的發電容量與預期需求。對安排未來生產的企業而言,兩者都很重要:企業現在需要穩定供電,新設施啟用時也需要充足容量。
目前規劃的主要時程如下:
- 2026 年至 2035 年:預估用電需求年均成長 2.5%。
- 2028 年與 2029 年:台電預期老舊發電機組汰換期間將面臨較吃緊的轉型期。
- 2029 年:預估夜間備轉容量率降至最低點 7.1%。
- 2031 年:預估南部科學園區用電負載將達 4 GW。
- 2033 年至 2035 年:計畫新增 4.2 GW 燃氣發電容量,廠址尚待選定。
- 2035 年:預估半導體產業年用電量將達 1,100 億度。
變電所面臨緊湊的興建時程
台電電網計畫包括未來 15 年新增約 52 GW 的變電容量。變電所負責轉換電壓並引導電力在網路中輸送,讓電廠發出的電力能送達工業區、企業及家庭。
曾文生在台北舉行的「台灣國際智慧能源週」論壇上,說明相關興建時程:
「我們必須在 15 年內興建 43 座變電所,平均每年約 3 座。這是前所未有的事。」他說。
台北市內湖區的松湖超高壓變電所,展現這類工程可能耗時之久。經過 26 年規劃及行政程序後,工程才開始興建,預計 2029 年完工。
曾文生表示,台灣土地有限,有時能縮短輸電距離,但基礎設施密集,也使新線路難以興建。電力基礎設施的完工時間,可能比預定服務的工廠更久。
南部科學園區顯示當地需求的規模。預估園區用電負載到 2031 年將達 4 GW,除了現有兩座設施,還需要第三座特高壓變電所。
選址有助加快電力接入
曾文生呼籲大型資料中心設在電廠附近。較短的專用輸電線路可減少興建時間、工程難度與成本,有助於讓投資時程與供電時程相互配合。
台電正與大型用電戶協調選址及時程,並尋求與承諾投資運算基礎設施的企業直接接洽。對選擇廠址的企業而言,能否及時取得足夠電力,已成為投資初期就須考量的因素。
台電也在研議容量分配規則,以因應土地開發業者尚未找到投資人的情況。若為這類場址預留電力,可能會減少已確認用戶的專案可取得的容量。
這些決策將國家層級的規劃連結至個別建設計畫。電廠為系統增加供電量;至於如何接電給特定用戶,則取決於場址、輸電路線及變電所容量。
再生能源持續擴增,核能未納入預測
台灣再生能源計畫設定的 2030 年裝置容量目標為太陽光電 31.2 GW、離岸風電 10.97 GW。到 2035 年,目標分別提高至 35.02 GW 與 18.41 GW。
政府表示,將以裝置容量作為主要指標,而非聚焦再生能源發電占比。裝置容量代表設備的額定輸出;實際發電量則會隨日照、風力等條件變化。夜間規劃則讓台電能單獨評估無法使用太陽能發電時的供電狀況。
離岸風電開發因部分業者解約或進度落後而延宕。吳志偉表示,主管機關將改善競標與採購安排,並評估可再新增 2 GW 至 3 GW 的離岸風電場址。延宕及取消的專案將與未來開發區一併檢討。
經濟部的規劃假設未納入核能發電。吳志偉表示,若重啟屏東縣馬鞍山電廠的兩部機組,年發電量可達約 150 億度,但目前尚未訂出重啟時程。
台電表示,將與產業界檢討需求,並定期調整發電與電網計畫。核心任務是讓三個時程相互配合:工廠何時需要電力、發電機組何時可投入運轉,以及電網何時能將電力送達。
重點
- 台灣預估 2026 年至 2035 年用電需求年均成長 2.5%,高於先前預估的 1.7%。
- 半導體產業年用電量預估將從 520 億度增至 1,100 億度。
- 供電計畫包括新增約 26 GW 火力發電容量,主要使用天然氣。
- 夜間備轉容量率預估將在 2029 年降至 7.1% 的低點,之後隨新機組投入運轉而回升。
- 台電計畫在 15 年內新建或擴建 43 座變電所,並興建約 1,922 公里的輸電線路。
- 太陽光電與離岸風電容量將持續擴增;核能發電則未納入規劃假設。