10月30日提交文件時,將不會附上無保留查核意見
日本電機製造商尼得科(Nidec)將於2026年10月30日向東京證券交易所提交內部控制報告,但無法取得原本希望獲得的無保留查核意見,使公司面臨一項可能以股票下市告終的審查。
目錄
公司於10月28日表示,會計師事務所 PwC Japan 要求進行的查核尚未完成,包括針對涉入不當會計處理的員工所做的查核。尼得科原本計畫在遭列為特別注意公司滿一週年時,提交附有查核意見的修正財務報告,但目前預計要到11月才能完成自身負責的追加查核工作。
由於無法取得充分證據,PwC Japan 拒絕對尼得科截至2025年3月及2026年3月止兩個年度的帳目表示意見。這次延誤使交易所必須在審計工作持續進行之際,評估尼得科是否已改善財務報導內控。
利害關係不只在於更正數字。交易所必須判斷公司的內控設計是否妥當、實際運作是否有效、是否適合繼續監督,或應讓其股票退出市場。尼得科在交易所主板市場(Prime Market)掛牌,股票代碼為6594。
10月30日提交文件的日期,距離特別注意公司身分於2025年10月28日生效,幾乎正好滿一年。依交易所規定,公司通常必須在首年後的審查時,具備適當且已實際運作的內部控制。如今尼得科必須證明改革措施如何在公司內部落實,而不只是描述已導入哪些制度。
PwC 為何仍需要更多證據
PwC Japan 關注的事項包括,曾參與不當會計處理的人員仍持續參與財務報導。9月下旬又發現需要查核的其他事項,使會計師得以作出結論前所需的工作進一步增加。
無保留查核意見代表會計師認為,依適用的會計規則,財務報表在所有重大方面均公允呈現公司的財務狀況。尼得科帳目所附的保留意見表示,會計師缺乏足夠且適切的證據,無法表示意見。
尼得科原計畫在提交內部控制聲明時,一併修正截至2026年3月止年度的年報及較早期間的報告。目前,公司已延後提交這些修正版文件。
公司預計於11月完成追加工作並向 PwC 報告,但審計完成日期及修正文件的提交日期仍未確定。交易所也沒有訂出決策期限。日本交易所集團一名官員表示,過往審查通常會在兩至三個月內有結果。
調查在集團內發現的問題
尼得科的會計調查應對說明指出,公司於2026年4月17日收到獨立第三方委員會的最終調查報告。調查結果涵蓋集團多個營運據點的多起會計不當行為。
公司指出的做法包括不列記費用及高報利潤。費用是企業營運所產生的成本。漏列費用會使帳面利潤看起來較高,因為利潤是以收入扣除成本後計算。
尼得科於收到最終報告十天後,即4月27日,公布修訂版改善計畫。公司列出的優先事項包括提升組織多元性、增加透明度,以及汰換舊有制度。
公司表示,目標是完成修訂版計畫、重拾信任,並解除特別注意公司身分。審計延誤顯示,眼前仍須釐清負責編製財務報告的人員及相關程序所引發的疑慮。
會計問題如何演變至今
疑似會計不當案件自2025年5月起陸續浮現。交易所的尼得科指定公告詳細說明了促使交易所介入的問題。
公告提及,義大利子公司涉及交易問題、中國子公司一筆採購總額的會計處理受到質疑,以及管理階層疑似擅自決定資產價值減損的認列時點。資產減記是記錄公司持有的資產價值低於帳面金額。
以下重要日期記錄了會計調查如何演變為上市審查:
- 2025年6月27日:尼得科公布,截至2025年3月止年度的年報提交期限延至9月26日,以調查義大利子公司的問題。
- 2025年9月3日:尼得科公布成立獨立委員會,調查其他會計疑慮。
- 2025年9月26日:尼得科在調查仍持續進行之際,提交附有無法表示意見查核報告的年報。
- 2025年10月28日:東京證交所將尼得科列為特別注意公司。
- 2026年4月17日及4月27日:尼得科收到最終調查報告,並於其後公布修訂版改善計畫。
- 2026年10月28日:尼得科宣布,將無法達成提交附有查核意見之修正帳目的目標。
- 2026年10月30日:尼得科計畫提交內部控制聲明,供交易所審查。
2025年9月提交年報前,期限已延長約三個月。交易所當時表示,尼得科仍無法提出恢復正常財務報導時程的計畫。
交易所將審查哪些事項
東京證交所的特別注意公司規則規定,受影響公司在被指定滿一年後,必須儘速提交內部控制聲明。交易所會評估該文件及其他資訊,決定後續處置。
內部控制是協助企業編製可靠帳目並履行義務的查核機制、職責分工及報告程序,包括資訊如何傳達至管理階層、會計決策如何審查,以及如何調查疑似問題。
尼得科最初被指定時,交易所指出其全公司資訊與溝通機制,以及帳目編製控制存在缺失。尼得科本身也認為,這些缺失嚴重到必須揭露,因其可能影響財務報導。
交易所規則使聲明的品質與提交時機攸關重大。未能儘速提交聲明,或提交交易所認為明顯不充分的文件,公司將被視為尚未建立並運作適當的內控。相關規定包括《上市規則》第503條,以及第601條第1項第9款的下市規定。
股票可能面臨的三種結果
若交易所認定內部控制已妥善建立且實際運作,可解除特別注意公司身分;部分公司仍須依規定接受持續觀察。
若內控已妥善建立,但實際運作仍不充分,而未來有合理可能改善至正常運作,交易所可維持特別注意公司指定。這種處理方式會給公司一段額外期間,以證明改善成果。
若交易所認定內控未妥善建立,或已無法期待其正常運作,股票將被下市。若在預定審查期間之間,交易所認為正常運作已無望,也可依規定將股票下市。
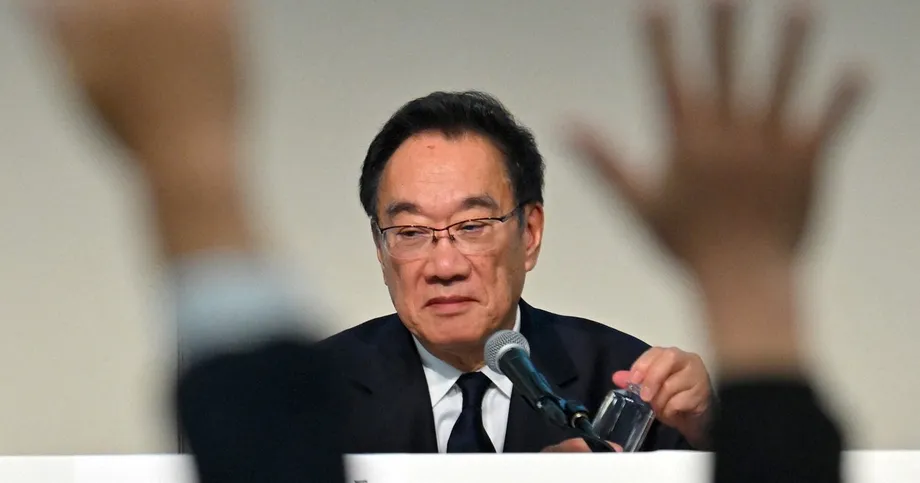
尼得科社長兼執行長海田光央表示,公司已建立相關制度與機制,但也承認會計師提出的實務問題尚未解決。在10月28日於東京舉行的記者會上,他談到公司的工作進展:
我們一直致力於改善內部控制制度,並解決與審計相關的問題,
海田的說法將焦點放在新措施能否在實際財務報導過程中發揮作用。這是交易所決定繼續監督或將股票下市時的重要檢驗項目。
決策時點為何重要
交易所規則將下一次審查期間與其決定維持指定身分的會計年度連結。若內控已建立但仍須證明能正常運作,公司通常必須在相關會計年度結束後三個月內重新提交聲明。
若維持指定的決定日至該會計年度結束日不足三個月,則適用特別時程規定。在這種情況下,會以接下來的會計年度作為基準期間。
對會計年度於3月結束的尼得科而言,兩者差異可能相當大。若交易所於2026年12月決定維持指定,通常將以截至2027年3月止的年度為基準,並要求公司在該年度結束後三個月內提交文件。若決策延至2027年1月,距離當年3月結束已不足三個月,基準期間便改為截至2028年3月止的年度。
持續觀察也可能適用於內控已有改善,但符合特定財務或上市風險條件的公司。依另一套程序,特別注意公司身分最多可維持三個會計年度,期間並須反覆接受檢查。因此,規則允許數種持續監督方式,各自適用不同條件。
尼得科也計畫向前任高層求償
尼得科於10月27日表示,已決定就疑似會計違規,向創辦人永守重信及另外八名前高層求償。預定列為被告者包括前會長神戶浩,以及前執行長岸田光哉和關潤。
其餘人員包括兩名前董事、兩名前監察人及一名前財務長。關潤目前在台灣鴻海擔任電動車策略長。
由公司委任的外部律師委員會表示,永守重信未將疑似違規情事通報董事會及監察人,也未要求進行必要調查,因而違反監督職責。尼得科表示,仍在確認賠償金額,待準備完成後便會提起訴訟。
這項計畫中的法律行動是針對過往行為追究責任。交易所眼前的任務,則是評估公司目前的內控及其運作情形,包括會計疑慮如何被發現、傳達及解決。
審計工作持續之際,投資人面臨上市審查
尼得科股價10月28日收高3.6%,盤中一度下跌7.7%。當天股價反轉,反映市場劇烈波動;投資人同時評估審計目標未達成,以及即將提交文件供交易所審查的影響。
股東如今面臨兩項同步進行的程序。PwC 必須取得足夠證據,決定能否表示查核意見;交易所則必須評估尼得科的內部控制聲明,並決定其上市資格。
公司預計在11月完成相關工作的目標,是下一個實務進展節點;10月30日提交聲明,則是上市審查程序的下一項正式步驟。對投資人而言,關鍵資訊將是剩餘查核能否完成、PwC 將作出何種結論,以及交易所是否認定尼得科的改革在實務上確實有效。
重點整理
- 尼得科計畫於2026年10月30日提交內部控制聲明,但不會附上無保留查核意見。
- 由於缺乏充分證據,PwC Japan 拒絕對截至2025年3月及2026年3月止年度的帳目表示意見。
- 尼得科預計於11月完成追加查核;審計及修正文件的提交日期尚未確定。
- 交易所可解除特別注意公司身分、依特定條件繼續監督,或將股票下市。
- 尼得科的調查發現,集團多個據點涉及漏列費用及高報利潤。
- 公司也計畫向創辦人永守重信及另外八名前高層求償。