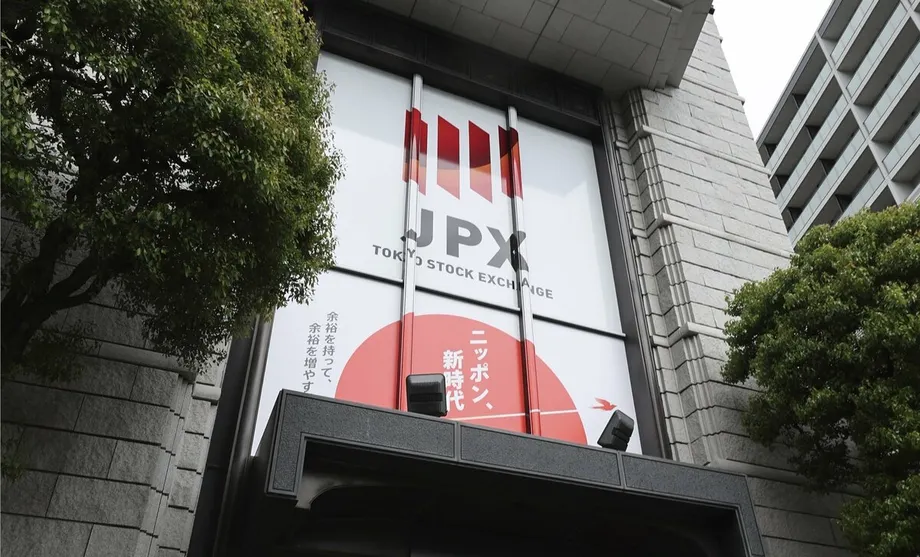
東京股市的 AI 撤退潮蔓延至整體市場
11 月 6 日星期五,日本日經平均指數一度暴跌逾 7%,下跌超過 4,300 點。投資人擔心,民主黨在美國期中選舉中有所斬獲,可能拖慢人工智慧資料中心的興建。上午收盤時,指數收復部分失土,但仍下跌 3,219.29 點,跌幅 5.27%,收在 57,858.61 點。
目錄
涵蓋範圍更廣的東證股價指數(Topix)下跌 213.89 點,跌幅 5.43%,收在 3,726.50 點。東京證券交易所 Prime 市場逾 90% 的股票下跌,原本由半導體股領頭的跌勢,擴大成波及科技業以外領域的賣壓。
日經指數跌破 60,000 點,為 5 月以來首見,並觸及 4 月 13 日以來最低水準。相較於 6 月 22 日創下的 72,831.73 點歷史高點,上午收盤水準下跌約 20.6%,跨越了市場慣用的空頭市場門檻。
投資人同時面臨兩項壓力:一是質疑 AI 投資能否帶來足夠獲利,二是伊朗相關戰事前景不明,油價因此反彈。前者威脅科技業獲利預期,後者則加深市場對能源成本的憂慮。
選舉為何令 AI 投資人不安
美國民主黨在週二的期中選舉中獲勝,市場因此預期資料中心開發將面臨更嚴格審查,包括政府可能暫停興建工程。部分州的候選人競選時反對大型建案,而不同政黨的選民都對 AI 和電費上漲表達憂慮。
資料中心是裝有大量電腦設備的建築,用於儲存資訊並運行數位服務。AI 專用設施需要強大的晶片和大量電力。因此,若決定延後興建,晶片供應商、設備製造商和電力業者可能同時受到影響。
投資人對可能收緊限制的情況作出反應。目前並未指出任何具體的新規定、停工措施或實施日期。眼前的疑慮是,政治環境若轉趨不利,可能使預期中的支出縮減或延後。
野村證券投資資訊部策略師澤田真紀(Maki Sawada)形容這波跌勢波及廣泛:
美國期中選舉後,經濟與政治前景的不確定性升高,日本股票遭到全面拋售,
選舉為市場原已關注的投資議題再添政治變數:企業從 AI 獲得的收益是否足以支撐建置相關基礎設施的成本。
賣壓如何加速蔓延
自 11 月 4 日起,全球 AI 與半導體類股便持續下跌。美國股市週四大幅下挫後,跌勢週五延續至亞洲市場,日本和南韓股市跌幅名列前茅。
這一連串發展顯示,對美國建設計畫的疑慮如何迅速波及其他地區的製造商和投資人:
- 11 月 3 日:美國期中選舉由民主黨取得進展,市場預期資料中心開發將面臨審查。
- 11 月 4 日:半導體及其他 AI 類股在全球擴大跌勢。
- 11 月 5 日:費城半導體指數重挫 12.3%,日本晶片股也大幅下跌。
- 11 月 6 日:日經指數一度下跌逾 7%,南韓股市則觸發臨時停市機制。
費城半導體指數盤中跌幅為 2020 年 3 月以來最大。那斯達克綜合指數週四下跌逾 5%,道瓊工業指數則下挫逾 1,800 點。標普 500 指數創下自唐納.川普總統於 2025 年 4 月宣布關稅以來最差單日表現。
週五亞洲交易時段,美國股指期貨走高,在前一交易日下跌後帶來些許喘息。東京股市也從早盤低點部分回升,顯示股價快速波動,並非一路直線下跌。
日本晶片供應商再受重創
愛德萬測試(Advantest)、軟銀集團(SoftBank Group)和鎧俠(Kioxia)是週五跌幅最大的日本股票之一。上午交易期間,愛德萬測試下跌約 9%,軟銀集團下跌 11%,鎧俠下跌 10%。
這些跌幅延續了週四的重挫。當天愛德萬測試下跌 15%,半導體設備製造商雷泰光電(Lasertec)下跌 14%,鎧俠則下跌 13%。半導體製造設備和電子零組件是週五跌勢的核心。
跌幅迅速累積。一檔原值 100 的股票先下跌 15%,價值會降至 85;再下跌 9%,則會降至 77.35。按愛德萬測試公布的跌幅計算,兩個交易時段合計約下跌 22.7%。
日本的風險遍及整條生產鏈。設備製造商仰賴客戶投資晶片工廠,記憶體供應商則仰賴有助電腦處理資料的晶片需求。AI 設施擴建放緩可能削弱產業鏈各環節的訂單,這也有助於說明,投資人為何會同時拋售不同類型的科技公司股票。
高估值遇上獲利疑慮
投資人也開始質疑自己為預期中的 AI 成長支付了多高的股價。科技股先前上漲,是因市場相信大規模基礎設施投資最終將帶來可觀營收和獲利。
估值是投資人依據企業獲利或預期成長等指標,為企業所定出的價格。若股價已反映快速擴張的預期,即使擴張可能延後,投資人也可能大幅降低對同一檔股票的出價。
借貸成本偏高,原已提高資料中心專案的融資費用。政治阻力又帶來另一項可能的延誤因素,使投資人重新評估建設成本以及未來收入的時間點。
獲利了結和機構投資人縮減借貸部位,也加速了賣壓。縮減借貸,通常稱為去槓桿,可能迫使基金快速出售資產。若其他投資人也正試圖退出同一筆交易,這會進一步加大股價壓力。
高通(Qualcomm)還面臨額外的業務疑慮:智慧型手機晶片銷售不如分析師預期,股價因此下跌近 10%。這部分業務的疲弱,加重了半導體類股的壓力;該類股原已受到 AI 支出疑慮拖累。
美國供應鏈承受壓力
輝達(Nvidia)、超微半導體(Advanced Micro Devices)、CoreWeave 和奇異維諾瓦(GE Vernova)在美國交易時段均大幅下跌。這些公司業務各異,顯示資料中心成長預期已廣泛影響股市。
輝達和超微供應用於先進運算的晶片。CoreWeave 透過雲端服務,讓客戶租用 AI 晶片運算能力。奇異維諾瓦供應與發電和輸電相關的設備,因此也會受到資料中心擴建需求影響。
因此,建設放緩所影響的將不只設計 AI 軟體的公司,也可能波及處理器採購、運算服務需求及電力設備訂單。
輝達的市值也使其股價對標普 500 指數有著不尋常的影響力。該指數依公司規模給予不同權重,因此輝達股價變動 1%,對指數的影響會大於多數市值較小的成分股。少數大型科技公司遭大舉拋售,因而可能拖累整體市場基準指數。
南韓暫停交易,亞洲股市普遍下跌
南韓綜合股價指數(Kospi)早盤一度下跌 8.8%,至 4,911.28 點,創 2 月上旬以來最低水準。跌幅超過 8% 後,韓國交易所啟動熔斷機制,暫停股票及衍生性商品交易 20 分鐘。
熔斷機制是為了中斷異常快速的市場波動而設的臨時停市措施。交易隨後恢復,Kospi 也收復部分失土,但盤中仍大幅走低。
三星電子和 SK 海力士是承受壓力的主要科技股之一。台灣加權股價指數下跌約 4.1%,台灣積體電路製造公司(台積電)也下跌逾 4%。
其他市場跌幅較小,但下跌範圍廣泛。澳洲標普/ASX 200 指數下跌約 1%,新加坡海峽時報指數下跌 2.4%,香港和中國大陸股市也走低。日本、南韓和台灣跌幅尤其沉重,使亞洲半導體業成為區域性賣壓的核心。
油價與匯率增添不確定性
投資人權衡伊朗局勢及能源供應前景的不確定性,西德州中級原油反彈至每桶 90 美元以上。燃料成本上升,讓原本已面臨需求和投資疑慮的企業再添負擔。
日本仰賴大量能源進口,因此油價和日圓匯率息息相關。若以美元計價的油價上漲,日本買家的成本就會增加。日圓走弱,也會提高支付這些帳單所需的日圓金額。
美元在東京市場一度走強至 158 日圓區間上緣。中午報價為 1 美元兌 157.87 至 157.89 日圓;紐約市場報價為 157.62 至 157.72 日圓,週四東京尾盤則為 158.18 至 158.20 日圓。
這些數字顯示比較基準的重要性:中午的美元匯價高於紐約報價,但低於前一天下午在東京的水準。歐元兌美元約為 1.1206 美元,兌日圓則為 176.91 至 176.93 日圓。
股市大跌之際,美國公債殖利率也下滑,這符合投資人轉向相對安全的政府公債的情況。債券價格和殖利率走勢相反,因此既有債券需求通常會推低殖利率。
跌勢擴及科技業以外領域
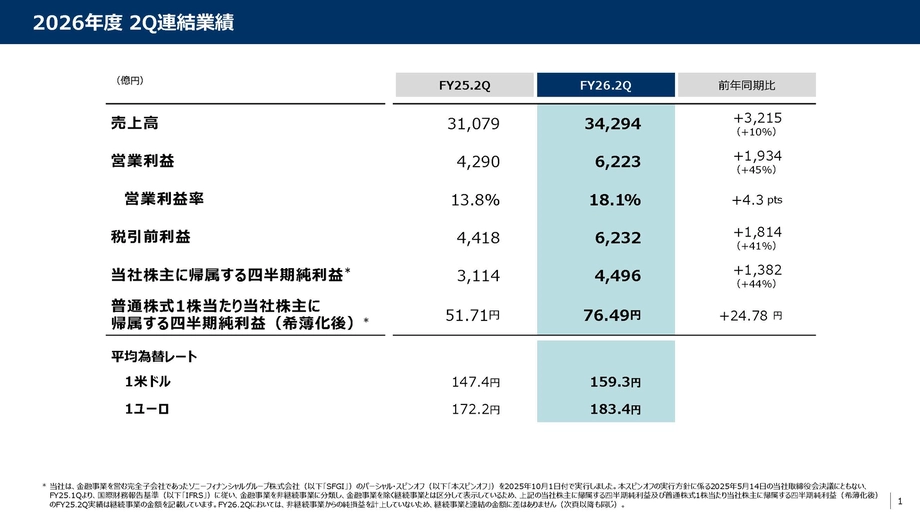
豐田汽車前一天公布的獲利表現平淡,股價隨後大幅下跌。任天堂公布財報後股價也下跌;索尼集團雖受最新《蜘蛛人》電影帶動,繳出亮眼業績,股價仍走低。
跌勢波及的廣度,與個別股票的最大跌幅同樣值得關注。Prime 市場每 10 檔股票中有超過 9 檔下跌,Topix 指數下跌 5.43%,顯示投資人正在減持日本股票整體部位,而非只集中拋售晶片公司股票。
日經指數跌破空頭市場門檻,反映自 6 月以來跌勢的規模。空頭市場指從近期高點下跌至少 20%。日經指數收在 57,858.61 點,較 6 月創下的 72,831.73 點高點低約 14,973 點。
對投資人而言,最直接的變化是數個市場的持股價值大幅縮水。對與 AI 基礎設施相關的企業而言,市場關注焦點則轉向預期中的建設、設備採購和融資,是否能按先前股價所反映的速度推進。
重點摘要
- 日經指數 11 月 6 日一度下跌逾 7%,上午收盤下跌 5.27%,報 57,858.61 點。
- Topix 下跌 5.43%,Prime 市場逾 90% 的股票走低。
- 民主黨在選舉中有所斬獲,加深投資人對美國可能限制資料中心建設的疑慮。
- 日經指數上午收盤水準較 6 月 22 日創下的歷史高點低約 20.6%。
- 南韓 Kospi 一度下跌 8.8%,觸發為期 20 分鐘的停市措施。
- 油價突破每桶 90 美元,加上伊朗局勢不確定,使市場在 AI 投資報酬疑慮之外又增添壓力。