娛樂事業推升 9 月季度業績創新高
索尼集團於 2026 年 11 月 5 日公布第二季營收與營業利益創下新高後,將 2026 會計年度淨利預測上調至 1.33 兆日圓。賣座的《蜘蛛人》電影、PlayStation 軟體與服務表現增強,以及音樂營收成長,抵銷了遊戲主機出貨減少和部分電子產品需求疲弱的影響。
目錄
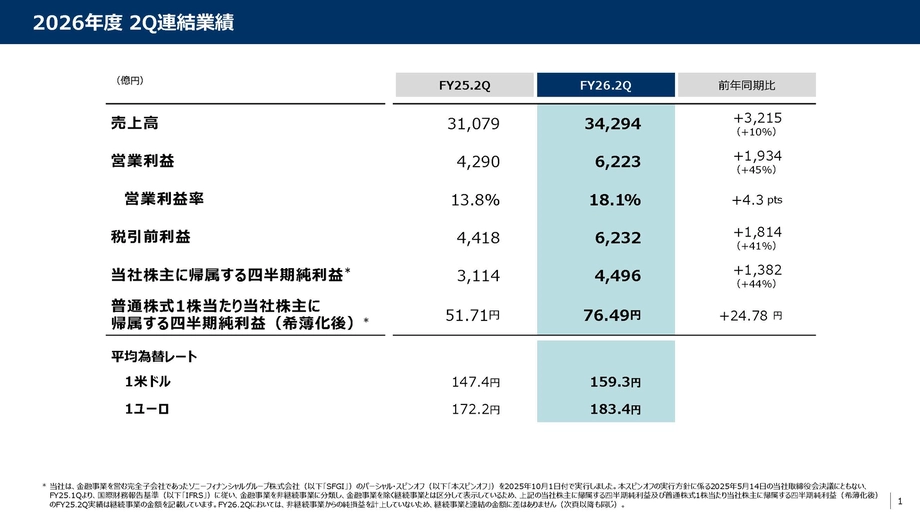
截至 9 月 30 日的三個月營收達 3 兆 4,294 億日圓,較去年同期增加 3,215 億日圓,增幅約 10%。營業利益增加 1,934 億日圓,成長 45%,達 6,223 億日圓。淨利成長 44%,達 4,496 億日圓;稅前利益則達 6,232 億日圓。
遊戲與電影部門合計貢獻營業利益增額 1,784 億日圓,約占集團營業利益增額 1,934 億日圓的 92%。這顯示本季業績高度仰賴娛樂事業,不過索尼的感測器、音樂與電子產品業務營業利益也有所成長。
財務長林濤表示,索尼會計年度前六個月營業利益首度突破 1 兆日圓。她將這項表現歸因於多年來對娛樂事業的投入,以及將成功角色與故事延伸至多種產品的能力。
「我們長期投資娛樂事業,現在終於能年年推出大賣作品。」林濤說。
年度預測有哪些變化?
索尼目前預期截至 2027 年 3 月的年度營收為 13 兆日圓,高於先前預測的 12.5 兆日圓。營業利益預測從 1.72 兆日圓上調至 1.87 兆日圓,淨利預測則從 1.21 兆日圓上調至 1.33 兆日圓。
淨利預測上修 1,200 億日圓,較先前預測高約 10%;營業利益預測上修 1,500 億日圓,增幅約 9%。索尼也預測稅前利益為 1.86 兆日圓。
營業利益是指企業營運所得、尚未扣除所得稅等項目的獲利。索尼的營業利益率,也就是營收中轉為營業利益的比率,從 13.8% 升至 18.1%。簡單來說,公司每 100 日圓銷售額約賺得 18 日圓營業利益,去年同期則約為 14 日圓。
匯率變動也帶來助益。排除匯率影響後,集團營收成長約 4%,低於帳面呈現的約 10% 增幅。日圓走弱可能提高海外銷售收入折算成日圓後的金額。
索尼淨利為 4,496 億日圓,比 Visible Alpha 彙整的預估值 3,490 億日圓高出 1,006 億日圓,約多 29%。公布業績後,東京股價收盤上漲 7.07%,報 4,211 日圓。
《蜘蛛人》帶動電影部門業績大幅成長
索尼影業部門營收達 5,137 億日圓,增加 1,677 億日圓;營業利益為 926 億日圓,增加 787 億日圓。無論業績增幅或年度預測上修,主要都由《蜘蛛人:全新的一天》帶動。
電影於 7 月 31 日上映,截至 9 月底全球票房約 25.2 億美元,其中北美票房 9.52 億美元,海外票房約 15.5 億美元。索尼也指出,相關遊戲銷售及原聲帶串流播放,為集團其他業務帶來助益。
全球票房是指電影院的票房收入。索尼影業帳列的營收則來自範圍更廣的電影業務,包括院線發行、電視製作、授權及其他活動。本季該部門院線營收達 12.8 億美元,約為去年同期的 11 倍。
索尼影業電影集團董事長暨執行長湯姆・羅斯曼 9 月在盧米埃峰會上談到這部電影的吸引力:
它非常貼近人心,也非常感人。當然有不少炫目場面,但那並不是成功的關鍵。關鍵在於它講的是一個幾乎所有人都能感同身受的故事。
片廠其他業務則表現疲弱。電視製作營收下滑 31%,至 4.83 億美元;電影授權營收從 2.37 億美元降至 1.86 億美元;家庭娛樂營收則從 1.26 億美元降至 9,800 萬美元。
索尼將影業部門年度營業利益預測從 1,500 億日圓上調至 2,000 億日圓,增加三分之一;營收預測則上調至 1.76 兆日圓。
PlayStation 主機出貨減少,獲利反而增加
遊戲與網路服務部門營收成長 9%,達 1 兆 2,085 億日圓;營業利益增加 83%,達 2,201 億日圓,創第二季新高。遊戲銷售和網路服務營收增加,帶動部門成長,即使硬體出貨量下滑亦然。
索尼本季出貨 260 萬台 PlayStation 5,累計對零售商出貨量達 9,790 萬台。多數季度比較資料指出,去年同期出貨量為 400 萬台,但另有一項互相矛盾的比較資料列出 150 萬台。若以 400 萬台計算,出貨量下滑 35%。
PlayStation 的活躍用戶數則呈現相反走勢。9 月每月活躍帳戶數達 1.27 億個,高於去年同期的 1.19 億個及前一季的 1.25 億個。總遊玩時間較去年同期增加 4%。
網路服務營收從 1,827 億日圓增至 2,183 億日圓。數位軟體與追加內容營收則從 5,681 億日圓增至 6,439 億日圓。這些業務讓索尼能透過遊戲購買、追加內容及服務,從已購買主機的用戶身上持續獲利。
獲利比較也受惠於去年同期認列的 498 億日圓費用,其中包括與 Bungie 資產相關的 315 億日圓減損,以及 183 億日圓開發成本調整。這些前期費用約占該部門營業利益增加額 997 億日圓的一半。
遊戲發行與記憶體成本影響展望
《漫威金鋼狼》自 9 月 15 日上市至 11 月 4 日售出 240 萬套。索尼將遊戲部門年度營收預測上調 2,900 億日圓至 4.83 兆日圓,營業利益預測則上調 400 億日圓至 7,000 億日圓。
公司預期其他發行商的遊戲銷售將增強,預定推出的作品包括《俠盜獵車手 VI》。預測也反映索尼自家遊戲銷售預期下滑,因《戰神:勞菲》延至下一會計年度第一季推出。
記憶體晶片仍是成本壓力。索尼預期,儘管記憶體價格上漲,本會計年度 PS5 硬體獲利能力仍將維持在前一年度左右的水準。公司也已與供應商敲定下一會計年度預定硬體銷量所需的記憶體數量。
談到下一年度的硬體成本時,林濤警告:
記憶體價格將是管理團隊面臨的挑戰之一。
索尼表示,次世代平台的開發正按計畫進行,相關投資預計將在本會計年度下半年對財務產生較大影響。
音樂事業兼顧新作與經典金曲
索尼音樂部門營收增加 560 億日圓,達 5,984 億日圓;營業利益增加 74 億日圓,達 1,228 億日圓,創第二季新高。串流、現場活動與周邊商品都為成長帶來貢獻。
錄製音樂串流營收達 2,422 億日圓,高於去年同期的 2,086 億日圓。音樂出版串流營收則從 651 億日圓增至 744 億日圓。音樂出版涵蓋歌曲本身的權利,錄製音樂則涵蓋人們收聽的演出錄音。
新作品與經典錄音皆有貢獻。ATEEZ 的《Golden Hour: Part.5》以季度營收領先索尼音樂娛樂的各項企畫,排名高於麥可・傑克森的《Thriller》和艾拉・蘭利的《Dandelion》。索尼表示,蘭利的《Choosin' Texas》串流播放量已超過 18 億次。
索尼也提到,麥可・傑克森的傳記電影帶動其音樂需求回升。他的錄音作品在九個月內於 Spotify 累積 30 億次串流播放,其中 Z 世代聽眾約占串流增量的一半。
公司持續收購更多音樂版權。今年 5 月,索尼同意透過與新加坡投資公司 GIC 的合資事業,收購 Recognition Music Group 擁有的曲庫,涵蓋超過 45,000 首歌曲。索尼目前預測音樂事業年度營收為 2.3 兆日圓,營業利益為 4,450 億日圓。
動畫串聯索尼娛樂事業
索尼計畫於 2027 年春季在 PS5 主畫面加入 Crunchyroll 專區。此舉將讓這項動畫串流服務直接進入 PlayStation 用戶選擇遊戲與娛樂內容的介面。
Crunchyroll Storyworks 是擴展計畫的另一環。索尼表示,計畫與日本創作者合作,將作品改編為面向國際觀眾的動畫,以及日本智慧財產的真人版作品。智慧財產是指角色、故事、歌曲和遊戲世界等創作所涉及的權利。
林濤表示,公司正進入能將這些權利運用於多項業務的階段:
我們現在正進入一個階段,可望將智慧財產(IP)拓展至多個領域。
動畫業績仍因期間而異。音樂部門的影像媒體與平台業務營收,從 1,059 億日圓降至 904 億日圓。去年同期受惠於《鬼滅之刃:無限城篇》帶動。
需求疲弱,匯率助感測器業務獲利
生產智慧型手機及其他裝置用相機感測器的影像與感測解決方案部門,營收為 5,776 億日圓,減少 370 億日圓,降幅 6%。不過,營業利益增加 164 億日圓,成長 12%,達 1,546 億日圓。
匯率變動使營收增加 409 億日圓、營業利益增加 259 億日圓。匯率帶來的獲利增額高於部門整體獲利增幅,顯示其在抵銷銷售疲弱方面發揮了多大作用。
管理層表示,智慧型手機市場較去年同期萎縮約 20%,平價與中階裝置的疲弱程度高於高價機種。部分客戶調整新品上市時程,也使感測器出貨在上半年與下半年之間移轉。索尼預期,這些時程變動不會改變全年出貨量。
7 月 28 日的熊本地震影響生產。月平均晶圓投入量,也就是進入主要製程階段的矽晶圓數量,從去年同期的 15.5 萬片降至 14.7 萬片。平均裝置產能約為每月 16 萬片晶圓。
索尼表示,熊本科技中心已恢復至地震前的營運水準。年度預測計入約 160 億日圓損失,涵蓋庫存受損、設備維修及停產造成的影響。
該部門年度營業利益預測上調 300 億日圓至 4,500 億日圓,營收預測則上調 100 億日圓至 2.12 兆日圓。索尼計畫投入 2,200 億日圓於影像感測器,低於前一年度的 2,467 億日圓。公司也計畫與台積電成立智慧型手機感測器合資事業,雙方合計投資 47 億美元。
電子產品、移動事業與資安仍需關注
娛樂、科技與服務部門營收減少 79 億日圓,降至 5,678 億日圓。營業利益增加 32 億日圓,達 641 億日圓,部分受惠於美國關稅退還。
索尼表示,影像產品市場環境艱困,尤其是在中國。公司透過推出新產品、提高市占率及增加高價機種銷售比重,設法降低銷量下滑與記憶體成本上漲的影響。據公司表示,採用 True RGB 技術的 BRAVIA 電視在全球銷售良好。
索尼與 TCL 合資事業的籌備工作,正朝 2027 年 4 月全面營運的目標推進,包括人員編制和營運安排。索尼也認列約 300 億日圓與縮減索尼本田移動業務規模相關的額外損失。林濤表示,縮編損失大致已認列完畢。
資安仍是另一項隱憂。林濤表示,索尼正在調查網路攻擊事件,已採取因應措施,並將把全公司防禦列為優先事項,包括運用人工智慧。公司並未詳述這些事件的完整影響範圍。
現金流與未來時程
索尼將年度營業現金流預測上調 1,000 億日圓至 1.6 兆日圓。營業現金流是日常業務產生的現金,可用於支應投資、併購及股東回饋。
上半年持續營運的營業現金流從 4,923 億日圓增至 6,554 億日圓。隨著併購付款及資產支出增加,投資現金流出也從 3,777 億日圓增至 6,078 億日圓。
年度股利計畫為每股 35 日圓,比前一年增加 10 日圓。索尼接下來的發展包括已排定的娛樂作品推出、平台變動,以及新業務開始營運:
- 2026 年 7 月 28 日:地震影響熊本科技中心營運。
- 2026 年 7 月 31 日:《蜘蛛人:全新的一天》於戲院上映。
- 2026 年 9 月 15 日:《漫威金鋼狼》上市。
- 2026 年 11 月 5 日:索尼公布第二季業績並上調年度預測。
- 2027 年春季:索尼計畫在 PS5 主畫面推出 Crunchyroll 專區。
- 2027 年 4 月:TCL 合資事業預定全面營運;《戰神:勞菲》預計於該月起算的季度推出。
重點整理
- 索尼將 2026 會計年度淨利預測上調至 1.33 兆日圓,營業利益預測上調至 1.87 兆日圓。
- 季度營收達 3 兆 4,294 億日圓,營業利益成長 45%,達 6,223 億日圓。
- 遊戲與影業約占集團營業利益增額的 92%。
- PlayStation 活躍帳戶數達 1.27 億個,軟體與服務帶動成長。
- 截至 9 月底,《蜘蛛人:全新的一天》全球票房約 25.2 億美元。
- 感測器營收下滑,但匯率有利,帶動獲利增加。
- 索尼預期年度營業現金流達 1.6 兆日圓,並計畫配發每股 35 日圓股利。