調查結果遭駁回,借款人仍尋求紓困
國際金融公司(IFC)董事會於2026年6月24日駁回監督機構的調查結果。該調查檢視逾4億美元投資於柬埔寨微型金融放款機構的資金,發現這些機構未遵循保障措施,且借款人受到傷害。董事會則認定並未違反該機構的永續發展政策,同時承諾協助提出申訴的18人。
目錄
合規顧問監察員(CAO)總幹事珍妮.費雷蒂(Janine Ferretti)隔天辭職。董事會隨後禁止監督機構受理新的微型放款申訴,並下令暫停進行中的工作,影響柬埔寨10件及盧安達1件案件。
這場爭議遠不只是對機構規則的爭論。借款人表示,他們受到施壓,被要求出售農地、讓子女輟學,並借新債償還舊債。CAO認定,為私人企業提供融資的世界銀行集團機構IFC,未充分進行查核與監督。
IFC董事會為其在柬埔寨投資帶來的效益辯護,稱其客戶服務超過40萬家微型企業及170萬名農民,創造就業機會並支撐生計。IFC管理階層則主張,監督機構援引的政策並不適用於微型金融。
對尋求紓困的家庭而言,眼前提出的協助遠不及他們所追求的調查:由當地協調人協助18名申訴者重整貸款,並運用柬埔寨的消費者申訴機制。目前只有兩個家庭接受。其他人表示,他們已不再信任IFC能以獨立、公平的方式處理訴求。
農家負債高達3萬7,000美元
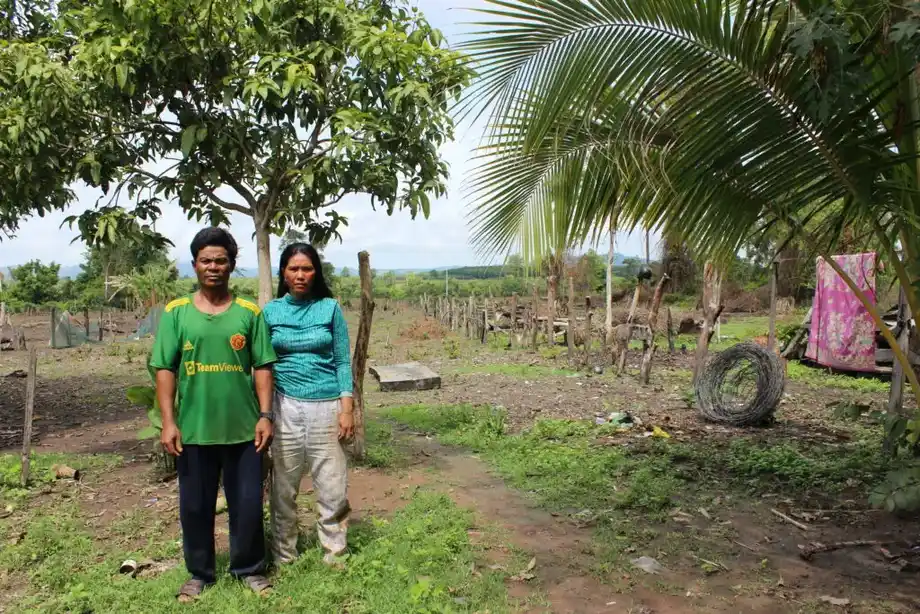
在臘塔納基里省,羅喬姆.卡泰爾(Rochom Katael)與薩爾.吞(Sal Theun)向Amret借了近8,000美元經營木薯農場。收成失利後,他們難以支付每月款項。這家人的借款後來在四家放款機構累計約3萬7,000美元,這些機構均獲IFC支持;但全家年收入約750美元。
這些數字顯示,債務約為一年收入的49倍。他們的女兒現年16歲,她說,自己14歲時,Amret信貸員曾建議父母把她賣給一家以性交易聞名的商業機構。
女孩描述信貸員到訪時自己的反應:
「我很害怕。我跑回房間哭了起來,」她說。
Amret證實,該信貸員曾建議女孩工作以協助還款,但否認他曾建議她從事性交易。女孩此後已停止上學,整天務農。她的家人為了省錢,減少飲食。
CAO調查發現,有些家庭曾被告知要賣掉子女。調查也發現,放款機構未充分評估借款人的還款能力。對依賴收成維生的家庭而言,作物歉收可能使原本預期用來還貸的收入落空,還款時程卻不會因此改變。
六家放款機構與更龐大的金融網絡
申訴涉及ACLEDA、Amret、Prasac、Hattha Bank、LOLC及Sathapana。調查審議期間,這六家機構合計占柬埔寨微型金融市場逾70%。IFC透過直接投資及其他投資機構,向放款機構提供資金。
另有四家金融中介機構被列為審查對象:Microfinance Enhancement Facility、Microfinance Initiative for Asia Debt Fund、Advans S.A.及North Haven Thai Private Equity Fund L.P.中介機構會將投資者的資金轉投其他企業,讓IFC與直接面對家庭的放款機構之間多了一個組織。
在最初的調查爭議發生時,IFC也持有Amret近20%的股權。因此,IFC與柬埔寨微型金融業的關係不只有融資,也包括持股。
根據柬埔寨國家銀行《2022年度監督報告》,截至2022年12月31日,柬埔寨微型金融業資產達108億美元。LICADHO研究指出,截至2020年底,平均微型貸款金額為4,280美元,高於當時95%柬埔寨人的年收入。
LICADHO於2021年6月發布的研究涵蓋八個省的14個社區,指出以土地權狀作為抵押品的情況普遍。抵押品是用來擔保貸款的財產。若抵押品是家庭農地,還款壓力便可能同時威脅住所與收入來源。
申訴如何演變成調查
LICADHO與Equitable Cambodia表示,兩個組織於2022年2月代表受影響的借款人提出申訴;最初報導調查暫停時則稱,申訴是在1月提出。CAO於2022年5月受理審查。
Equitable Cambodia的申訴階段聲明說明案件為何進入合規審查:部分申訴者選擇這條途徑,另有借款人與金融機構未能達成共識進入爭端解決程序。爭端解決旨在尋求雙方同意的和解方案;合規審查則檢視IFC是否遵守自身規則。
這些組織指控IFC違反涉及童工、原住民族土地權及五項IFC績效標準的規定。這些標準涵蓋風險評估、工作條件、社區安全、土地徵用及原住民族。聲明也指控IFC違反其禁止投資項目清單。
主要進展歷時數年:
- 2022年初:由LICADHO與Equitable Cambodia代表的借款人提出申訴。
- 2022年5月:CAO受理申訴並展開審查。
- 2023年:IFC管理階層要求董事會審查啟動調查的決定,之後撤回異議。
- 2025年10月:CAO在約兩年的調查後,向董事會提交一份142頁的報告。
- 2026年6月24日:董事會駁回違反政策的調查結論,並指示管理階層處理對18名申訴者造成的傷害。
- 2026年6月25日:費雷蒂宣布辭職。
歷時九個月完成的初步評估發現,有初步跡象顯示借款人受到傷害,且IFC可能未符合相關標準。最終調查進一步認定,IFC投資前查核不足,投資後監督也有缺失。
保障措施究竟保護誰?
IFC管理階層於2023年首次試圖透過2021年引入的審查程序,阻止這項調查。CAO於6月13日決定應展開調查後,管理階層在6月29日提出審查要求。這是該程序首次被採用。管理階層後來撤回要求,調查因而得以繼續。
核心分歧在於,IFC的環境與社會保障措施是否涵蓋借款人本身所受的傷害。管理階層主張,相關規則處理的是受融資企業(例如農場或商店)對周遭人群與環境造成的影響,而非放款對借款人造成的影響。
CAO在初步評估中駁回這種解讀,認為所指控的傷害可能與IFC未盡職責有關,妥善查核本可降低相關風險。最終調查認定,IFC未遵守其永續發展政策。
董事會支持管理階層。董事會在6月24日的決定中表示:
IFC《環境與社會永續發展政策》並無不合規情事。
這項決定讓借款人只能接受管理階層提出的協助,同時否定監督機構對機構責任的結論。董事會也表示,仍致力維持強而獨立的問責機制。
賣地、遷徙與子女輟學
多年來,LICADHO與Equitable Cambodia一直記錄債務壓力造成的影響,包括出售土地、減少食物攝取、外出謀職及子女輟學。Equitable Cambodia執行長Eang Vuthy表示,該組織已聽過數百個家庭描述類似經歷。
發展人類學家、漢堡大學的法蘭克.布利斯(Frank Bliss)引用一項德國政府支持的研究,估計自2017年以來,因債務而出售土地的案例超過16萬7,000件。LICADHO外展主任納莉.皮洛吉(Naly Pilorge)引用該研究指出,平均每16分鐘就有一筆因債務而出售土地的交易。
布利斯對倡議團體所說的成因有不同看法。他指出,不道德的信貸員及個別借款決策的相關情況。LICADHO及其他研究者則聚焦於產業慣行,包括依賴土地作為擔保、積極招攬客戶,以及貸款增長速度快於收入。
一名使用化名Sam的借款人描述了2022年在暹粒面臨的壓力。他的家庭向Sathapana借款約2萬美元,每月約須還款500美元。新冠疫情前,他開嘟嘟車每天收入約13至15美元,妻子則賺取2至5美元。
觀光業衰退使他們的收入大幅縮水。Sam於2020年赴泰國工作,工作結束後返家,最後將土地掛牌出售。他的經歷顯示,原本為支應家庭計畫而借的貸款,可能在收入崩跌後變得難以負擔。
放款機構為微型金融辯護並提出債務紓困案例
IFC表示,柬埔寨微型金融協助民眾拓展事業、增加收入並創造就業機會。IFC也承認外界對負債問題的憂慮,並提及其協助柬埔寨國家銀行建立信用資料庫的工作,讓放款機構能查詢借款人既有債務。
信用資料庫可協助放款機構確認借款人在其他地方是否已有債務。對同時持有多筆貸款的家庭而言,這項資訊十分重要,臘塔納基里的家庭就是一例。CAO調查結果也涉及放款機構如何評估家庭收入及催收還款。
LOLC Cambodia執行長Sok Voeun於2022年表示,該放款機構已為4,600件困難個案減免超過450萬美元債務。減記債務是指放款機構不再預期收回該筆款項。他歡迎這項調查,並為負責任的微型金融辯護,稱其服務了原本可能只能依賴非正規放款人的民眾。
ACLEDA總裁暨集團董事總經理In Channy駁斥非政府組織的指控,稱其帶有政治目的且毫無根據。柬埔寨微型金融協會發言人Tongngy Kaing表示,協會歡迎獨立調查,也會予以支持。協會並表示,對會員的不當行為採取零容忍政策。
各機構的回應呈現不同立場:有些為自身做法辯護,有些則提出債務紓困措施與產業規範。然而,CAO完成的調查仍認定借款人受到傷害,且IFC監督不力。
微型金融申訴遭全面暫停
董事會下令暫停進行中的微型放款工作,使柬埔寨決策的影響擴及原本18名申訴者之外。柬埔寨10件及盧安達1件案件受到影響,同時新申訴也不得受理。
約翰霍普金斯大學高等國際研究學院資深兼任教授阿娜.哈特曼(Arna Hartmann)曾參與發展銀行問責工作,她稱這項決定「前所未聞」。她表示,要求申訴者轉向IFC管理階層求助,將損害當事人的權益,也會削弱監督機構的效能。
Inclusive Development International執行長David Pred形容,駁回調查結果的決定在發展融資問責領域前所未見。他表示,公共資金投入的計畫若造成傷害,受害者就必須能取得補救。另有超過60個非營利組織及發展融資專家批評這項決定。
世界銀行於6月宣布,計畫將CAO與另外兩個問責機制合併,並稱此舉旨在簡化申訴程序。Accountability Counsel政策主任Stephanie Amoako則質疑,合併後的機制能否獲得足夠的獨立性、領導力及機構支持。
費雷蒂離職之際,監督機構的權限也正面臨爭議。借款人耗費多年追求正式調查,如今所面對的程序卻預期由管理階層,而非CAO,協助處理微型金融申訴。
申訴者能獲得哪些協助?
世界銀行提議安排當地協調人,協助18名借款人協商調整貸款,並運用柬埔寨既有的申訴管道。貸款重整可以改變還款條件,但目前尚未公布時程或詳細和解條款。
目前只有兩個家庭同意接受協助。其他申訴者表示,IFC駁回監督機構的調查結果後,雙方信任已破裂。他們的決定使銀行提出的協助與多數申訴者願意尋求的紓困之間出現落差。
案件進入合規審查時,Eang Vuthy曾表示,調查可能帶來紓困與賠償。調查期間,他被控煽動犯罪或擾亂社會安全。他表示,借款人與倡議者公開發聲時面臨重大風險。
對臘塔納基里這個家庭而言,後果已包括女兒輟學、食物減少,以及遠超年收入的債務。衡量任何協助是否有效,關鍵在於能否提供家庭負擔得起的還款條件,並讓家庭支出恢復。
重點摘要
- CAO認定IFC監督逾4億美元柬埔寨微型金融投資時有缺失。
- IFC董事會於2026年6月24日駁回政策違規調查結論;CAO總幹事珍妮.費雷蒂隔天辭職。
- 調查涵蓋柬埔寨六家主要放款機構,指控包括失去土地、童工及有害催收方式。
- 董事會叫停進行中的微型放款工作,影響柬埔寨10件與盧安達1件案件,並禁止受理新申訴。
- 18個申訴家庭中,只有兩個接受提議的協助。
- 世界銀行也計畫將CAO與另外兩個問責機制合併。