獲利上升,市場預期卻更嚴
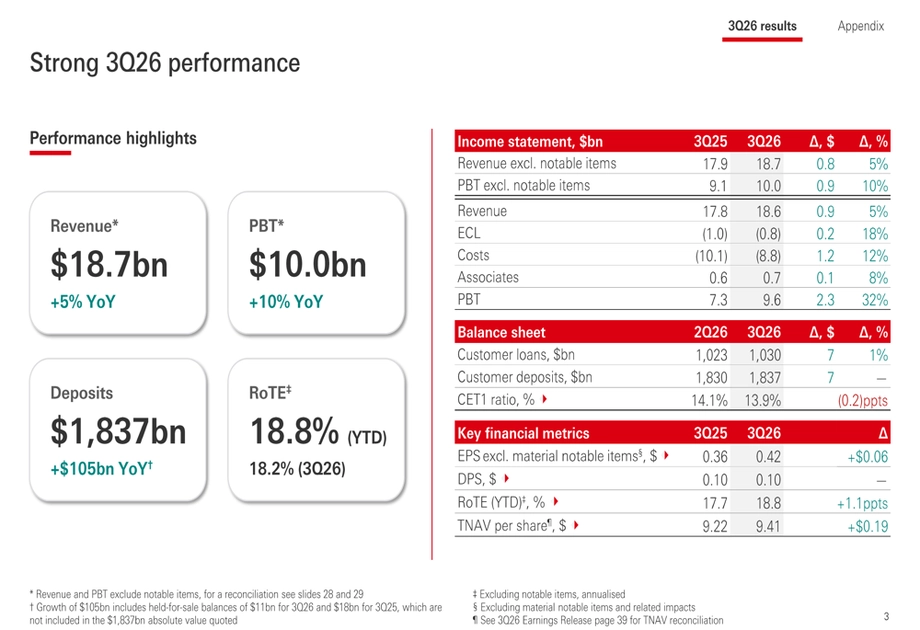
滙豐於2026年10月27日公布第三季稅前獲利96.32億美元,較一年前增加32%,並宣布計畫回購最多10億美元股票。儘管如此,投資人仍賣出滙豐股票,原因是營收低於預期、銀行維持利息收入預測不變,且一項重要資本指標跌破中期目標區間。
目錄
這家總部位於倫敦的銀行宣布第三次中期股息,每股0.10美元。這項回購計畫是在先前公布中期業績時宣布的10億美元回購案完成後推出,預計在滙豐公布2026全年業績前完成。
營收增加5%至186.2億美元,低於該行彙整分析師共識預估的189.3億美元。稅前獲利略低於共識預估的96.9億美元。營收短少約3.1億美元,約1.6%;獲利差距則約5,800萬美元,約0.6%。
滙豐透過倫敦證券交易所於10月27日發布的業績說明會公告,列明集團財務長潘嘉欣(Pam Kaur)將在投資人及分析師簡報會中發言。公告指出,截至9月30日,集團資產為3.445兆美元,業務遍及56個國家及地區。
滙豐控股有限公司官方第三季業績公告包含標題為「Reported and constant currency results」的財務表格。表中列出的「Profit before tax」報告值,當季為96.32億美元,前九個月為291.54億美元;「Revenue」報告值則分別為186.2億美元和563.62億美元。
股東關注的核心,是年度業績改善與下一階段成長預期之間的落差。獲利受惠於未再發生大額法律費用,但滙豐同時面臨利息利差收窄,且資本緩衝較6月底減少。
獲利為何增加32%?
滙豐的獲利比較大幅受惠於2025年第三季認列的14億美元法律準備金,今年則未再發生這項支出。準備金是為預期成本預留的資金。若比較基期中的大額費用消失,即使核心業務成長較慢,年度獲利仍可能大幅上升。
營業費用減少12%至88億美元,主要是因為未再認列這筆法律準備金。若排除重大項目,通膨和科技支出推升成本,費用仍有所增加。
滙豐以固定匯率計算、排除重大項目的稅前獲利指標增加約9億美元至100億美元。固定匯率比較是將匯率維持不變,避免貨幣價值變動掩蓋業務表現的變化。
與前一季相比,表現則較疲弱。報告稅前獲利較第二季下滑5.1%;歸屬普通股股東的獲利為70.9億美元,年增45.5%,但較前一季減少約7.8%。因此,同一份業績中既有年度成長,也有單季放緩。
利息收入展望為何重要
滙豐維持2026年銀行淨利息收入至少達460億美元的預測。投資人原本預期管理層會第三度上修預測,因此指引維持不變令市場失望。
當季銀行淨利息收入增加5%至116.6億美元。集團另行公布的淨利息收入指標為93億美元,增加6%。兩項指標都反映利息相關收益,但採用不同的報告定義,比較不同期間時應一貫使用同一種口徑。
淨利息收入大致是貸款及其他資產賺取的利息,扣除存款及其他資金來源所支付的利息。存款增加有助滙豐,將結構性避險部位重新投資於較高收益資產也帶來助益。結構性避險透過金融合約,讓利息收益隨時間更為穩定。
衡量利息收益相對於生息資產的淨利差為1.57%。與一年前持平,但較第二季減少5個基點。1個基點是百分之一個百分點,因此單季降幅為0.05個百分點。
香港的存款競爭加劇壓力。客戶將資金從活期帳戶轉入定期存款,可賺取較高利息,但這類存款對銀行而言成本也較高。滙豐一方面吸引資金,一方面也必須提高利息以留住部分存款。
回購計畫遇上資本緩衝縮小
滙豐普通股權第一類資本比率(CET1)從6月底的14.1%,降至9月底的13.9%。這項比率衡量銀行最高品質資本相對於經風險調整資產的水準。風險較高的貸款,需要比風險較低的資產更多資本支應。
滙豐表示,比率下滑是因風險加權資產增加、債務工具公允價值下降,以及中期業績時宣布的回購計畫所致。該行中期CET1目標仍為14%至14.5%,因此9月比率比目標區間下限低0.1個百分點。
潘嘉欣表示,考量預期資本生成及銀行的資本運用優先事項,CET1約為14%時仍可進行10億美元回購。回購是透過買進股票將資金返還股東,並減少流通股數;股息則是直接支付給股東。
這項計畫金額高於部分券商預期的5億美元,但低於2024年及2025年上半年每季宣布的20億至30億美元回購。新計畫金額約為先前的三分之一至二分之一,這說明它雖可能高於部分市場短期預估,仍會令習慣較大規模資本回饋的投資人失望。
新資本規則可能為2027年帶來空間
滙豐估計,根據最新模型,最終版巴塞爾協定三點一(Basel 3.1)標準自2027年1月1日起可使CET1比率提高40至50個基點。巴塞爾標準訂定銀行計算資本及持有資本以因應金融風險的國際原則。
潘嘉欣在2026年10月27日的業績電話會議中說明這項估算。這場錄製的分析師及投資人簡報會預定於格林威治標準時間上午7時45分舉行:
今天,我們提供巴塞爾協定三點一的估計影響,為40至50個基點,將自2027年1月1日起適用。
這相當於增加0.4至0.5個百分點,對照滙豐第三季比率下滑的0.2個百分點。這項估算仍在評估中,明年1月的實際比率也會反映此前業務、獲利及資本分配的變化。
滙豐維持以目標基準計算的股息派發率50%目標。管理層必須在股息及回購,與貸款、投資及承受損失所需資本之間取得平衡。
亞洲財富管理資金流入,強化另一收入來源
滙豐第三季亞洲財富管理業務淨新資金流入380億美元,前九個月累計流入超過950億美元。淨新資金是指客戶存入的資金扣除提領金額,不包括投資價格上漲帶來的收益。
潘嘉欣在業績電話會議中公布相關數字:
本季亞洲財富管理淨新資金流入達380億美元,使今年迄今的流入總額超過950億美元。
滙豐的企業及機構銀行業務與財富管理業務手續費收入也有所增加。投資產品及金融服務的手續費,與利息收入並列為另一項收入來源;在存款競爭壓縮利差之際,亞洲資金流入因此格外重要。
潘嘉欣表示,四大業務的存款都增加,且排除重大項目後,各業務年化有形權益報酬率均高於17%。有形權益報酬率是以獲利除以扣除商譽等無形資產後的股東資本,用來衡量銀行運用這些資本創造獲利的能力。
滙豐當季年化平均有形權益報酬率為17.7%,一年前為12.3%;前九個月的報酬率則為18.8%。集團維持2026年至2028年排除重大項目後至少17%的目標。
信用損失減少,成本仍須控管
滙豐當季認列8.3億美元預期信用損失,較一年前減少17%。這類費用估計借款人無法償還債務時,銀行可能蒙受的損失。
降幅包括香港商業房地產第三階段部位的準備金減少1億美元,英國和墨西哥的準備金也有所降低。第三階段指已出現信用減損跡象的貸款。費用減少有助獲利,但相關房地產風險仍需管理。
滙豐維持2026年預期信用損失指引,約為平均總貸款的45個基點;也維持以目標基準計算的營業費用成長約1%之目標。
潘嘉欣表示,簡化組織帶來的節省有助控管成本。科技支出及通膨仍推升基礎費用,而業務表現改善可能帶動額外績效薪酬,並使成本增幅略為提高。滙豐也在考慮因應人工智慧使用增加而縮減英國財富管理人力,但尚未確認裁員人數或時程。
出售資產,重塑集團版圖
滙豐已完成出售烏拉圭業務,並宣布計畫出售新加坡人壽保險業務、澳洲房貸及個人貸款組合,以及埃及零售銀行業務。該行也開始檢視土耳其零售銀行及當地中小企業銀行業務的策略。
這些交易涵蓋多種不同業務,並非單一地區的全面撤出。滙豐在持續投資亞洲財富管理等成長領域的同時,也透過交易調整資本配置及管理層關注重點。
集團執行長喬治斯・埃爾赫代里(Georges Elhedery)表示,滙豐將透過簡化組織、投資成長及回饋股東來強化業務。滙豐也維持營收每年成長至2028年的目標,2028年營收較2027年增加5%,排除重大項目並以固定匯率計算。
業績公布、市場交易及即將實施的資本變動時程如下:
- 2026年9月30日:滙豐季末CET1比率為13.9%,資產為3.445兆美元。
- 2026年10月27日:滙豐公布第三季業績、宣布每股0.10美元股息,並計畫回購最多10億美元股票。
- 2026年11月2日:香港股價收報132.40港元,當日下跌2.43%。
- 2027年1月1日:滙豐預期巴塞爾協定三點一資本效益自當日起適用。
- 2026全年業績公布前:滙豐預計完成新一輪回購計畫,但未公布全年業績的確切發布日期。
股東為何仍保持審慎
業績公布後,滙豐倫敦股價在歐洲早盤下跌6.5%。較早的交易數據顯示,香港股價下跌2.95%,隨著業績公布,跌幅進一步擴大。賣壓延續至11月2日。
市場反應反映多重壓力同時出現:營收低於共識、銀行利息收入指引不變、單季淨利差收窄,以及資本比率低於該行目標區間。高盛其後下調獲利預測,並將滙豐港股目標價從192港元調降至188港元,理由是對利息收入前景轉趨審慎。
滙豐因此在年度獲利強勁成長、亞洲財富管理資金大量流入的情況下進入最後一季,但投資人期待營收更快成長,也希望有更大的資本回饋空間。接下來的考驗包括能否達成至少460億美元的銀行淨利息收入、將成本增幅控制在目標附近,並在完成回購的同時補強資本。
重點摘要
- 第三季稅前獲利增加32%至96.32億美元,但較前一季減少5.1%。
- 營收達186.2億美元,低於分析師共識預估的189.3億美元。
- 滙豐宣布每股0.10美元股息,並計畫回購最多10億美元股票。
- CET1資本比率降至13.9%,低於14%至14.5%的中期目標區間。
- 自2027年1月起,巴塞爾協定三點一變動可能使資本比率提高40至50個基點。
- 亞洲財富管理業務當季淨新資金流入380億美元,前九個月超過950億美元。
- 滙豐維持2026年銀行淨利息收入至少460億美元的預測,並保留2026年至2028年的獲利目標。