日本研議誰應多負擔醫療費用
日本政府計劃在年底前提出改革路線圖,檢討高齡患者自行負擔的醫療費用比例,同時討論高齡者的定義是否應維持在65歲。這項檢討正值75歲以上人口的醫療支出達到19.6兆日圓,約占全國醫療支出的41%。
目錄
政府5日確認這項計畫。自由民主黨與日本維新會正討論調整所得門檻,這些門檻決定哪些高齡患者須自行負擔健保給付醫療費用的30%,與一般工作年齡人口負擔的比例相同。
政府在「少子化社會對策會議」上提出的數據顯示,65至69歲人口中,超過半數仍在工作。委員會成員主張,討論高齡定義時應考量健康與就業狀況,而非一體適用單一年齡界線。
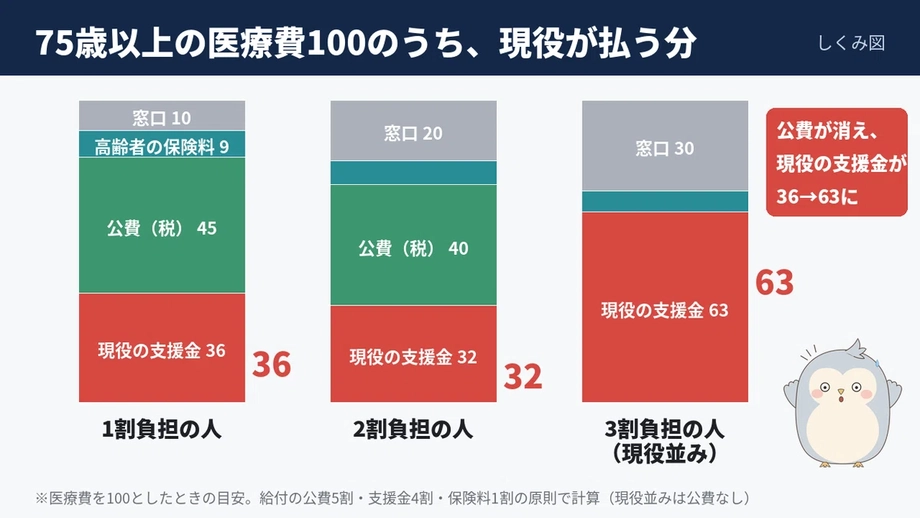
這場討論牽涉家庭感受到的兩種壓力:就醫時支付的醫療費,以及從收入中扣除的保險費。提高部分高齡患者的前者,目的是抑制工作者負擔的後者。相關決策將決定不同家庭要分擔多少費用,以及需要頻繁就醫者能獲得多少保障。
政府檢討的內容
擬議中的路線圖涉及患者在醫院、診所及藥局支付的費用。這些費用稱為部分負擔,是患者自行負擔健保給付醫療費用的一部分,其餘由保險支付,資金來自保險費與公共財源。
政黨間的討論聚焦於30%負擔級距的所得門檻。調整門檻可能使更多高齡患者納入這個級距。目前尚未公布新的門檻、實施日期或新的年齡定義。
年齡與支付比例的討論,涉及制度中的不同面向。年齡有助於判定個人適用哪些安排,而所得則可能決定個人須支付多少費用。路線圖將列出預定改革內容與時程;患者則須等相關規則出爐,才能了解自己的醫療費會如何變動。
現行10%、20%與30%的負擔比例如何適用
厚生勞動省的部分負擔改革指引說明,依據2021年《健康保險法》修正案(第66號法律)實施的制度。自2022年10月1日起,主要服務75歲以上人口的醫療保險制度中,符合資格者的負擔比例從10%調升至20%。
已被認定所得相當於工作世代者,仍維持負擔30%。不屬於新設20%級距的其他被保險人,則繼續負擔10%。厚生勞動省估計,這項高齡者醫療制度的所有被保險人中,約有20%會落在20%級距。
在適用支出上限之前,差異相當直接。以健保給付的治療費用1萬日圓為例,負擔10%的患者支付1,000日圓,負擔20%者支付2,000日圓,負擔30%者則支付3,000日圓。治療費用相同,但患者與保險分攤的比例不同。
這項制度主要涵蓋75歲以上人士。若65至74歲人士經主管保險機關認定有特定身心障礙,也可能符合資格。因此,政府更廣泛討論65歲的年齡定義,牽涉的群體不只已加入這項特定醫療制度的人。
哪些家庭符合20%級距資格?
厚生勞動省對20%級距採用兩項所得測試,已須負擔30%者除外。課稅所得須達28萬日圓,此外,年金收入加上其他符合條件的所得,也須達到另一項家庭門檻。
若家庭中有一名被保險人,第二項門檻為200萬日圓;若家庭中有多名被保險人,合計門檻為320萬日圓。依制度規定,以家庭為單位進行評估。
課稅所得是適用扣除額後的金額,因此可能遠低於個人全年實際領取的收入。年金與其他所得的測試則是另一項計算。厚生勞動省也指出,評估年金收入時,不計入遺屬年金與身心障礙年金。
這些細節很重要,因為只看標題所列的所得數字,家庭可能無法完整判斷自己適用哪一種負擔級距。若門檻調整,必須明定採用哪一種所得計算方式,以及如何評估有多名被保險人的家庭。
臨時保障措施於2025年9月結束
2022年改革包含一項措施,以減輕患者從負擔10%調升至20%時立即增加的費用。這項臨時措施為期三年,因比例調整而增加的每月門診費用,上限為3,000日圓。這項臨時保障於2025年9月30日結束。
厚生勞動省表示,高額療養費制度仍將相關20%級距的門診費用限制在每月1萬8,000日圓、每年14萬4,000日圓。對於因反覆就診或治療而可能累積較高費用的患者,這些上限提供保障。
臨時措施與持續適用的上限,目的並不相同。臨時措施限制的是因新負擔比例而增加的費用;持續適用的上限則限制符合資格者的實際支出。因此,臨時措施到期後,即使基本負擔比例仍為20%,部分患者的支出也會改變。
主要時程如下:
- 2021年:《第66號法律》修正《健康保險法》及相關法律。
- 2022年10月1日:高齡者醫療制度中,符合資格者開始負擔20%。
- 2025年9月30日:每月門診費用增加額3,000日圓的臨時上限措施結束。
- 年底前:政府計劃提出新宣布的改革路線圖。
工作家庭為何也在討論之列
厚生勞動省表示,扣除患者部分負擔後,工作世代負擔高齡者醫療制度約40%的支出。隨著高齡患者人數與醫療需求增加,這些保費繳納者所須負擔的金額也承受壓力。
企業健康保險組合的年度數據顯示,支援高齡者醫療的支出創下3兆8,591億日圓新高,增加5.7%。這些組合涵蓋約3,000萬人,主要是大型企業員工及其家屬,分布於約1,400個保險組合。
這些數據顯示,平均保險費率為9.31%,預計隔年升至9.34%。保費通常由雇主與員工平均分擔。因此,費率上升可能同時增加員工薪資扣款與雇主的人事成本。
薪資成長使這些組合在報告年度多收取1,069億日圓保費收入。合計經常收支轉為盈餘145億日圓,2023年則為赤字1,365億日圓。即使財務狀況改善,約1,400個組合中仍有660個出現赤字,依這些數據計算約占47%。
對工作者而言,兩者的關聯很直接:薪資提高可增加實領所得,但較高的保險費也會抵銷部分增幅。對保險機構而言,薪資收入增加有助支付醫療費用,但支援高齡患者的轉移支付持續消耗資源。
醫療支出逐漸轉向75歲以上人口
厚生勞動省支出數據顯示,所列年度期間的全國醫療支出約為48兆日圓,增加1.5%,連續第四年創新高。75歲以上人口的醫療支出占總額比重首度超過40%。
75歲以上人口的醫療支出從2010年的12.7兆日圓,升至較近期數據中的19.6兆日圓,增加6.9兆日圓,增幅約54%。其占全國醫療支出的比重則從34%升至41%,增加7個百分點。
厚生勞動省於2025年10月10日發布的2023會計年度醫療費概況,提供另一項官方基準。表1列出2023會計年度全國醫療支出為48兆915億日圓,較前一會計年度增加3.0%。表5列出75歲以上人口的醫療支出為19兆1,503億日圓,占總額39.8%;65歲以上人口的醫療支出為28兆8,806億日圓,占60.1%。這些數字與前述19.6兆日圓及41%並不相同。表2另列出主要服務75歲以上人口的醫療制度給付為17兆2,072億日圓,這是不同於該年齡層醫療總支出的另一項指標。
厚生勞動省指出,1947至1949年出生的戰後嬰兒潮世代逐漸高齡,是支出增加的原因之一。這個龐大世代的成員自2022年起陸續滿75歲,進入主要服務高齡者的醫療制度涵蓋年齡層。
財務挑戰既在於醫療費用總額增加,也在於支出分布正在改變。隨著75歲以上人口占醫療支出的比重提高,關於其部分負擔的決策,將影響全國醫療財源相當大的部分。
就業與資產為何納入討論
65至69歲人口中超過半數仍在工作的發現,讓會議有了重新檢討一體適用年齡定義的具體理由。仍在工作的人可能有薪資收入,並持續透過工作繳納保費;同齡的另一人則可能主要依靠年金生活。
委員會成員呼籲,除了就業狀況,也要關注健康狀況。這些因素直接影響個人處境:能否工作、收入是否充足,以及是否需要定期治療,同一年出生的人之間可能差異很大。
先前的改革路線圖也規劃,不分年齡向高所得與高資產者提高保險費,並於2028年前逐步實施。這使財務資源與年齡一同納入更廣泛的保費分擔討論。
保險費與部分負擔會以不同方式影響家庭。保險費是定期繳納的保險費用;部分負擔則在使用醫療服務時產生。經常就診者可能反覆感受到部分負擔提高,而保費調整則會影響家庭的固定支出,即使當月沒有就醫也不例外。
政府眼前的任務,是將這些廣泛原則轉化為具體規則。所得門檻、負擔比例,以及對反覆治療的保障如何設計,將決定擬議中的費用重新分配如何影響日常生活。
重點
- 日本計劃在年底前提出路線圖,檢討高齡患者的醫療費用負擔,並將討論高齡定義。
- 自由民主黨與日本維新會正討論30%部分負擔級距的所得門檻。
- 主要為75歲以上且符合資格者,自2022年10月起負擔20%;其他級距則負擔10%或30%。
- 門診費用增加額的臨時上限措施於2025年9月30日結束;相關級距的持續性支出上限仍適用。
- 在較近期的年度數據中,75歲以上人口的醫療支出從2010年的12.7兆日圓增至19.6兆日圓。
- 另一組2023會計年度官方數據顯示,全國醫療支出為48兆915億日圓,75歲以上人口醫療支出為19兆1,503億日圓,占39.8%。
- 65至69歲人口中超過半數仍在工作,這項發現是討論年齡與保費分擔的核心。