中國雲端巨頭尋求確保未來十年的供應
阿里巴巴、騰訊與字節跳動正尋求與三星電子及 SK 海力士簽訂長期伺服器記憶體供應協議,部分客戶要求供貨至 2035 年。這些提議的承諾期遠超一般的三至五年。中國科技公司正與美國競爭對手角逐擴展人工智慧服務所需的晶片。
目錄
需求涵蓋伺服器雙倍資料速率記憶體(DDR)及低功耗 DDR(LPDDR)。據報導,中國買家尋求的額外供貨量,超出與韓國供應商現有協議涵蓋的範圍;此時,美國主要客戶已預訂大量產能。
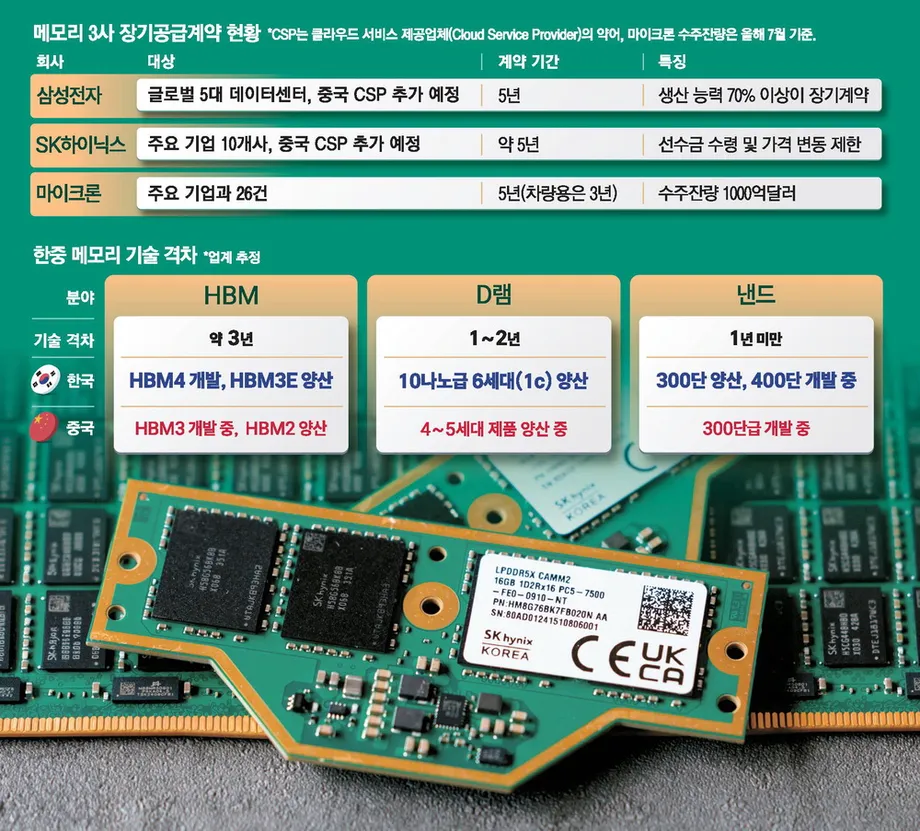
三星表示,已與五家主要資料中心客戶完成協議,並正與另外五家協商。SK 海力士表示,已與約十家客戶完成協商,其中包括主要客戶。業界估計,與全球科技公司的協議可能占兩家製造商明年規劃記憶體產量的 70% 至 80%。
中國方面提出的仍是供應需求:三星與 SK 海力士尚未公開確認是否接受延續至 2035 年的條件,價格、供貨量與預付款也未披露。隨著記憶體取得難度實際限制 AI 擴張,客戶似乎願意付出更高價格,以確保供貨穩定。
騰訊也在確保國內供應。據報導,騰訊與中國長鑫存儲技術有限公司(CXMT)達成的協議金額超過 200 億元人民幣,約合 29.4 億美元。兩種做法顯示,中國雲端公司正同步採取兩條路線:增加中國晶片採購,同時尋求向南韓供應商取得多年供貨保證。
AI 伺服器為何需要多種記憶體
DDR 記憶體為伺服器的中央處理器(CPU)提供快速工作空間,存放處理器當下需要的資訊。簡單來說,就像一張桌子:處理器直接處理放在桌上的資訊,不必反覆從檔案櫃取出所有資料。
LPDDR 扮演類似的工作記憶體角色,但耗電量較低。它常見於智慧型手機,因為手機特別重視電池續航力與散熱;伺服器營運商也愈來愈關注 LPDDR 降低大型設施耗電量的潛力。
高頻寬記憶體(HBM)則負責另一項要求嚴苛的工作。它靠近高效能 AI 處理器配置,能快速傳輸大量資訊。三星與 SK 海力士已將更多製造資源轉向這項高價值產品,使傳統記憶體供應趨緊。
NAND 快閃記憶體則提供斷電後仍能保存資訊的儲存功能。中國長江存儲科技(YMTC)專攻 NAND,CXMT 則生產 DRAM。雲端公司同時需要儲存裝置與工作記憶體,因此採購是一連串彼此相關的決策,而非尋找一種可互換使用的晶片。
美國客戶已預訂產能
據報導,三星五家主要資料中心客戶包括亞馬遜網路服務(AWS)、微軟、Google Cloud、Meta 與甲骨文。這些協議有助說明中國企業為何加快行動:供應商承諾了大部分未來產量後,額外晶片就更難取得。
三星表示,計畫將至少 70% 的產能分配給長期協議。KB 證券研究主管金東元估計,客戶已預訂三星規劃於 2027 年生產的更大比例記憶體。
金東元描述了客戶爭取三星產能的情況:
我們估計,三星電子已透過長期供應協議(LTA)確保約 80% 的 2027 年規劃記憶體產量。」他並表示:「超大規模雲端業者仍在競爭,以確保取得尚未簽約的剩餘 20% 記憶體產量。
超大規模雲端業者是營運龐大資料中心網路的企業。這類協議能讓製造商更清楚掌握未來需求,也讓買家更容易預測交貨情況。各合約的供貨價格與預付款不盡相同,因此長期協議可以保留供貨管道,但不一定會在整個合約期間固定單一價格。
中國擴張解釋了急迫性
半導體研究公司 SemiAnalysis 於 9 月評估指出,中國目前至少有 24 吉瓦的 AI 資料中心容量,美國則為 56 吉瓦。依這些數據,中國的容量約為美國的 43%。
SemiAnalysis 估計,中國另有約 20 吉瓦的容量正在興建或規劃中。這相當於中國現有 24 吉瓦容量的約 83%,凸顯相關設備採購規模之大。
吉瓦用來描述電力容量,可呈現資料中心的實際規模;不過,各設施能執行多少運算工作,也取決於處理器、記憶體與設計。
同一份評估指出,字節跳動正在擴建約 5.3 吉瓦、阿里巴巴約 3.9 吉瓦、騰訊約 2.4 吉瓦,三家公司合計 11.6 吉瓦。百度計畫擴建約 1.1 吉瓦,華為約 1 吉瓦;中國移動、中國電信與中國聯通也在擴展 AI 基礎設施。
每座新設施都必須先取得晶片,才能為客戶提供服務。即使建築、電力連接與 AI 處理器都已就緒,一般伺服器記憶體短缺仍可能延誤可用運算容量。因此,提前多年預訂供貨,已成為設施規劃的一環。
騰訊也採購中國記憶體
據報導,騰訊與 CXMT 達成的協議金額超過 200 億元人民幣,顯示國內採購規模已相當可觀。相關協議細節於 6 月 29 日曝光,消息引述三名知情人士;當時 CXMT 正準備在上海證券交易所科創板提出 295 億元人民幣的首次公開募股計畫。
另據報導,隨著三星與 SK 海力士優先投入 HBM 生產,阿里巴巴、字節跳動與騰訊也在向 CXMT 和 YMTC 確保供貨。傳統記憶體難以取得時,中國供應商便提供另一個晶片來源。
不過,根據業界評估,南韓製造商在高要求伺服器應用所需的效能與製造規模方面仍具優勢。伺服器必須持續運作,因此可靠性、品質穩定與供貨量可靠,都是採購時的重要考量。
YMTC 在儲存領域的進展已相當明顯。Omdia 統計,該公司第二季在中國 NAND 市場的市占率為 38.5%,高於三星的 33.5% 與 SK 海力士的 17%。市場競爭之際,中國 NAND 廠也在升級,包括三星計畫在西安轉向 286 層製程,以及 SK 海力士在大連推進至少 240 層製程。
出口管制影響南韓供應項目
美國出口管制禁止三星與 SK 海力士向中國出貨 HBM,但一般用途 DRAM 仍可供應。因此,中國企業正尋求 DDR 與 LPDDR 協議,而更先進 AI 元件的市場已因限制而出現區隔。
相關規則也影響製造設備。根據業界評估所述的限制,中國記憶體製造商 CXMT 與 YMTC 被禁止取得先進的極紫外光微影設備。這類設備稱為 EUV,利用極短波長的光,在晶片上製作微小結構。
ASML 的 EUV 產能預計將從 2025 年的 44 台增至 2027 年的 80 台以上。即使設備供應增加,中國製造商仍受限而難以取得,這限制了提高記憶體密度與推進製程的其中一條途徑。
三星與 SK 海力士在中國的自有工廠也面臨相關挑戰,設備出貨須取得美國許可。兩家公司在 2025 年於三座工廠的中國投資增加,總額達 1 兆 4,871 億韓元。無錫廠供應 SK 海力士逾 30% 的 DRAM,西安廠則約占三星 NAND 產量的 40%,因此這些工廠對供應應變十分重要。
CXMT 採取不同的製造方式
CXMT 執行長曹開宇表示,公司已研發垂直環繞閘極電晶體,並計畫在年底前推出採用 4F-squared 設計的 DDR5 伺服器記憶體模組。這種電晶體設計旨在解決包括漏電在內的問題。
4F-squared 指的是記憶體單元所占面積;記憶體單元是儲存資訊的微小單位。相較於主流的 6F-squared 配置,它能讓單元面積縮小約 33%,使同樣大小的晶片容納更多記憶體。
三星的目標是在 2028 年將這項技術應用於 10 奈米以下的 DRAM 生產,SK 海力士也提出了發展計畫。另有報導指出,CXMT 已少量供應小米 XRING O3 處理器所用的 LPDDR6,顯示該公司在追求伺服器市場之際,也正開發新一代行動記憶體。
法國巴黎銀行資產管理公司資深投資專家宋哲描述了如何將技術進展轉化為具成本效益的生產所面臨的困難:
次世代記憶體愈來愈複雜,也愈來愈難以達到具經濟效益的良率。」宋哲表示。「中國正成為實力不容忽視的供應端競爭者,但擴大產量、提升技術仍需要時間,HBM 尤其如此。
良率是指製造出的晶片中能正常運作的比例。設計即使表現良好,供應商仍須穩定大量生產,才能滿足最大型雲端客戶的需求。
短缺是否會持續到足以支撐長約?
特斯拉執行長伊隆・馬斯克預測,中國將於 2028 年大規模生產 RAM,暗示成熟供應商將面臨更激烈的競爭。他的談話助長了 10 月 15 日的拋售潮,三星股價下跌 10.56%,SK 海力士股價則下挫 12.76%。
Nvidia 執行長黃仁勳預期,記憶體需求將持續高於供應至 2029 年,HBM 也將維持高度使用。Semicon Research Lab 執行長盧根昌預期,供應緊俏至少會延續至 2030 年,部分原因是中國取得先進設備受到限制。
花旗環球證券韓國公司研究部主管暨董事總經理李彼得認為,若沒有 EUV,替代單元設計能為製造商帶來的進展有限。他說明 4F-squared 設計要持續縮小所面臨的困難:
4F-squared 的問題在於,經過一、兩代之後,就很難再推進下一次轉換。」李彼得表示。「若要進一步縮小,就得再次使用 EUV。
考慮承諾供貨至 2035 年的雲端公司,面臨相互拉扯的風險。記憶體預訂不足,可能使昂貴的設施因等候設備而閒置;預訂過多,若供應增加、價格下跌或運算需求改變,成本則可能過高。價格、產品世代與交貨時程等合約條款,將決定買賣雙方如何分擔風險。
供應競賽的關鍵年份
客戶提出的協議期限,超過了多項新產能與短缺持續時間的預測。主要時程如下:
- 2027 年:KB 證券估計,客戶已預訂三星規劃記憶體產量的約 80%。
- 2028 年:馬斯克預期中國將大規模生產 RAM;三星計畫在 10 奈米以下 DRAM 採用 4F-squared 技術。
- 2029 年:黃仁勳預期記憶體需求將在這一年結束前持續高於供應。
- 2030 年:盧根昌預期供應緊俏至少會延續至這一年。
- 2035 年:部分客戶尋求南韓記憶體供貨至這一年。
手機與電腦製造商也受這些決策影響。伺服器爭相採購 LPDDR 時,便會與消費性裝置爭用記憶體。大信證券預期,伺服器買家支付可與伺服器記憶體相比的價格來確保 LPDDR 供應,將使價格持續上漲。
三星與 SK 海力士必須在這些客戶與尋求大額供貨承諾的雲端業者之間取得平衡。另一方面,中國買家正試圖向國內外製造商確保取得足量且可靠的記憶體,讓 AI 擴張計畫得以持續推進。
重點整理
- 阿里巴巴、騰訊與字節跳動正向三星與 SK 海力士尋求 DDR 和 LPDDR 長期供應。
- 部分客戶要求供貨至 2035 年;供應商是否接受這些條件,尚未公開確認。
- 全球主要客戶已預訂韓國製造商規劃產量中的大部分。
- 據報導,騰訊已同意向 CXMT 採購價值超過 200 億元人民幣的伺服器 DRAM。
- 中國至少有 24 吉瓦的 AI 資料中心容量,另有約 20 吉瓦正在興建或規劃中。
- 出口限制、製造產能與對中國產量的不同預測,將影響長期供應承諾的價值。