單季突破重塑歐洲汽車市場
市場研究機構 Dataforce 表示,截至 2026 年 9 月的三個月內,中國汽車品牌在歐洲新車掛牌數中的占比達 12.7%,首度在完整季度超越日本車廠。包括 Toyota 在內的日本品牌占 11.9%,落後 0.8 個百分點。
目錄
中國品牌的掛牌數較去年同期約增一倍,其中以油電混合車帶動成長。其市占率在季度後段加速攀升:Dataforce 指出,9 月占比創下 14.5% 的新高,較 8 月高出近 3 個百分點。另一份 9 月市場統計則顯示,中國品牌掛牌數為 182,462 輛,占 13.6%。
Volkswagen、Renault 等歐洲車廠仍主導當地市場。然而,中國品牌在歐洲銷量中的占比,已從五年前勉強達到 1%,升至單季接近每 8 輛車就有 1 輛。它們正與日本車廠競爭;日本車廠花了數十年在歐洲設廠、建立經銷網絡,並讓消費者熟悉其車款。
這項突破發生之際,歐盟正考慮對中國進口車加碼限制,並推出有利於在地生產車款的獎勵措施。中國車廠則從兩方面因應:提高油電混合車銷量,並準備在歐洲設廠。
9 月詳細數據顯示,這波變化的意義不只在於不同國家車廠之間的競爭。Toyota 當月仍是歐洲第二大單一汽車品牌,掛牌數為 78,319 輛。BYD 以 49,340 輛排名第 11,Chery 旗下 Jaecoo 7 則成為首款躋身歐洲車款前 10 名的中國車款。多個中國品牌共同崛起,而非單一車廠獨自擴張,正在改變競爭平衡。
銷售數據透露的訊息
詳細市場統計顯示,2026 年前 9 個月中國品牌在歐洲的銷量為 1,023,762 輛,年增 113.2%。市占率升至 9.7%,高於 2025 年同期的 4.8%。增加了 4.9 個百分點,約為先前市占率的兩倍。
第三季 12.7% 的占比高於 1 月至 9 月的平均值,顯示銷量在年後段大幅加速。9 月表現更強。中國車廠吸引新客戶的速度,超過整體市場的擴張速度。
Dataforce 統計,9 月歐盟、歐洲自由貿易聯盟及英國的掛牌數合計為 1,343,518 輛,年增 10.2%。歐洲汽車製造商協會(ACEA)統計則為 1,363,210 輛,同樣年增 10.2%。因此,這項比較中的歐洲汽車市場範圍超出歐盟邊界;考量只適用於歐盟的貿易規則時,這一點尤其重要。
掛牌數是指新車登記進入各國車籍資料的數量,可作為衡量市場需求的實用指標;不過,購車者除了私人家庭,也包括企業與車隊營運商。
英國大幅推升中國品牌銷量
英國在 9 月成績中扮演格外重要的角色。當地掛牌數增加 12%,達 350,536 輛;德國則為 256,774 輛。英國每年兩次更換車牌號碼,因此 3 月和 9 月是購車旺季。
BYD 9 月在歐洲的銷量有 52% 來自英國,並在當地品牌排名中位居第二。其全歐掛牌數為 49,340 輛,年增 102.3%。Toyota 掛牌數為 78,319 輛,僅增 0.2%,凸顯中國挑戰者快速擴張,與日本車廠規模大得多的既有市場基礎之間的差異。
Chery 旗下 Jaecoo 7 是英國 3 月和 9 月最暢銷的車款。9 月該車款在全歐掛牌數為 15,470 輛,車款排名第 10,其中 70% 來自英國。Jaecoo 品牌整體銷量為 24,321 輛,成長 156.6%。
這些數據顯示,中國品牌在歐洲各地的成長並不平均。在掛牌旺季的大型市場取得成功,能大幅影響區域排名。英國已成為 BYD 和 Jaecoo 的重要銷量來源。
多家中國車廠同步擴張
Chery 集團 9 月在歐洲的掛牌數為 56,552 輛,年增 187.3%。旗下品牌包括 Jaecoo、Omoda 和 Chery,因此能以多個品牌參與競爭,不必只靠單一車系。
Leapmotor 掛牌數為 14,382 輛,增加 324.2%。Geely 集團為 51,493 輛,年增 31.3%;SAIC Motor 則達 41,707 輛,年增 24.4%。這些數字是以企業集團為單位,而一個集團可能擁有多個品牌;因此不能直接與 Toyota 或 BYD 等單一品牌排名相比。
歐洲老牌車廠當月表現較為艱難。Volkswagen 集團掛牌數下滑 2.8%,Renault 集團減少 0.8%,BMW 集團則大致持平。Stellantis 成長 5.1%,低於市場 10.2% 的增幅。
日本車廠在歐洲根基深厚。Toyota 於 1963 年開始在歐洲銷售汽車,如今在整個歐洲大陸設有工廠。Nissan 自 1986 年起就在英國 Sunderland 生產汽車。中國品牌雖在單一季度超越日本車廠總和,但競爭對手擁有歷經數代建立的產業網絡。
油電混合車為何是成長關鍵
油電混合車帶動中國品牌第三季掛牌數成長。油電混合車結合引擎與電動馬達;插電式油電混合車則另配有可由外部電源充電的電池,讓車輛在需要啟動引擎前,能以電力行駛部分路程。
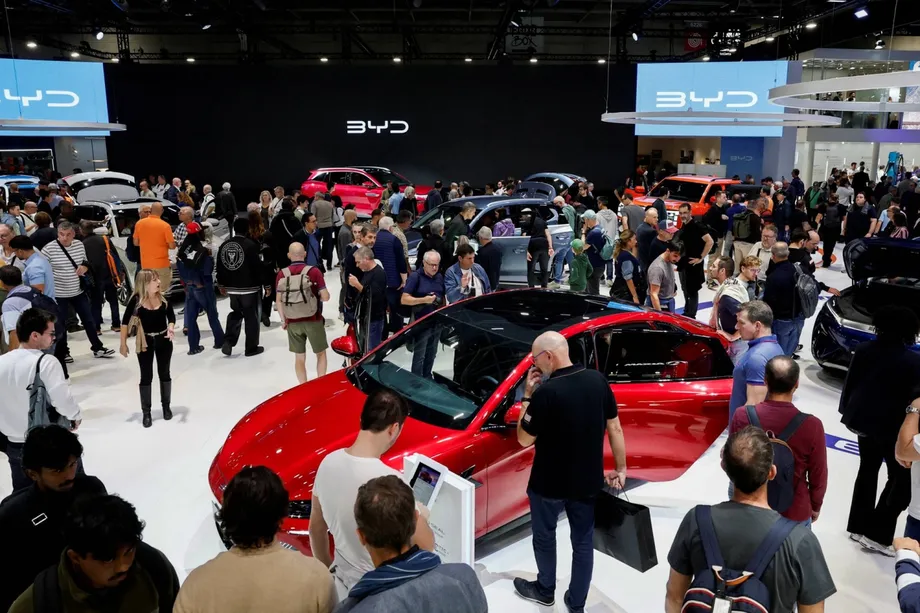
BYD 在 10 月巴黎車展推出 Dolphin G DM-i,這款小型插電式油電混合車是專為歐洲開發。Chery 和 Geely 控股集團旗下的 Zeekr Intelligent Technology 也展示了新車款。這些新車顯示,車廠正依歐洲買家的需求調整產品陣容,而非只仰賴為中國市場開發的車款。
純電動車也快速成長。9 月掛牌數達 416,443 輛,年增 59.9%,市占率從 21.1% 升至 30.5%。這類車完全使用儲存在電池中的電力行駛,不配備汽油或柴油引擎。
因此,中國車廠同時投入兩個正在擴大的市場。油電混合車帶動其近期大部分成長;純電動車則讓它們得以進入另一個市場,9 月統計中,這類車約占每 10 輛新掛牌車中的 3 輛。燃油價格高漲,也提高了買家降低汽油用量的意願。
中國市場壓力促使車廠拓展海外
Volkswagen 和 BMW 不只在歐洲,在其最大市場也面對中國競爭者。中國買家正轉向本土品牌;這些車廠推出新車更快、成本也更低。中國需求疲弱,也促使 BYD 等公司尋求更多海外客戶。
BYD 在 2026 年稍早面臨的困境,反映了這波擴張背後的財務壓力。在公司2 月銷售下滑期間,全球 1 月交車量年減 30.1%,降至 210,051 輛,連續第五個月下滑。自前一年 5 月以來,公司市值也已蒸發逾 600 億美元。
出口成為日益重要的出路:BYD 1 月向海外出貨 100,482 輛新能源車。這類車包括純電動車和插電式油電混合車。歐洲市場成長為公司帶來另一批客戶;與此同時,中國國內競爭激烈,正對售價和利潤造成壓力。
因此,歐洲車廠面臨雙面夾擊:一方面在中國市場被中國品牌搶走市占,另一方面同一批對手也正拓展歐洲市場。商業競爭如今將中國國內的定價壓力,與數千公里外的車款發表、進口和工廠投資連結起來。
歐盟政策可能改變哪些車款能獲得支持
歐盟已對中國製純電動車加徵關稅。關稅是針對進口商品課徵的稅款,會提高商品進入市場的成本。10 月,歐盟也原則上同意限制快速成長的中國油電混合車進口;相關措施的最終條款和生效日期尚未公布。
在市場預期歐盟將採取進一步行動之際,油電混合車出貨量加速成長。與此同時,歐盟正考慮訂定規則,讓政府提供補助或其他獎勵措施時,優先支持在當地生產的車輛,其中包括部分公司用車的稅務優惠。
在德國等市場,企業和車隊買家占購車需求很大一部分。因此,改變哪些車款符合稅務優惠資格,可能影響大量購車決策,範圍不只限於個別家庭的選擇。
Toyota 對於歐洲生產資格的狹義定義提出異議。在其10 月獎勵措施訴求中,Toyota 要求依據擬議的《產業加速法案》,承認日本、英國和土耳其製造的車款。Toyota 在歐盟境內的法國和捷克設有工廠,在英國和土耳其也設有歐盟以外的工廠。
Toyota Motor Europe 總裁兼執行長 Yoshihiro Nakata 在 10 月政策聲明中說明公司的立場:
Toyota 不是歐洲的客人。我們是歐洲車廠,也希望歐洲汽車產業取得成功。
Mercedes-Benz 支持以政策扶植歐洲製造業,但也警告,全球供應鏈變動可能推高成本。英國、土耳其和摩洛哥都向歐盟供應汽車及零件,因此,具體規則可能影響歐盟以外的許多工廠。
在地設廠成為下一場競爭考驗
中國車廠已開始籌備在歐洲生產更多汽車。Chery 正準備在巴塞隆納投產;Leapmotor 則透過與 Stellantis 的合資企業,已在西班牙 Zaragoza 的 Stellantis 工廠開始生產 B10 SUV。
BYD 位於匈牙利 Szeged 的工廠預定在 2026 年第四季投產,此前時程曾多次延後。公司的歐洲設廠計畫也包括評估法國作為進一步生產的可能地點;當地具競爭力的能源價格是吸引因素之一。
以下時程串起銷售突破與下一階段投資:
- 2025 年 9 月:BYD 最初預定在匈牙利開始生產的時間。
- 2026 年 7 月至 9 月:中國品牌在完整歐洲季度中超越日本車廠。
- 2026 年 10 月 12 日:BYD 在巴黎車展討論進一步於歐洲設廠。
- 2026 年 10 月 16 日:Toyota 呼籲放寬擬議歐洲產業獎勵措施的適用資格。
- 2026 年 10 月至 12 月:BYD 修訂後預定在 Szeged 啟動生產的時程。
BYD 計畫先在匈牙利組裝 Dolphin Surf 都會小車,之後再生產 Atto 2 SUV。該工廠的目標年產能為 300,000 輛,實際產量則取決於生產進展。
在地生產可讓中國車廠成為歐洲的雇主和供應商採購者,而不只是進口商。是否符合擬議獎勵措施的資格,將取決於最終規則,包括組裝和零組件要求。競爭焦點正從誰能賣出最多汽車,轉向汽車、電池和零件將在哪裡製造。
重點
- 2026 年第三季,中國品牌占歐洲掛牌數 12.7%,超越日本品牌的 11.9%。
- 中國品牌掛牌數較去年同期約增一倍,成長主要由油電混合車帶動。
- 英國占 BYD 9 月歐洲銷量的 52%,也占 Jaecoo 7 掛牌數的 70%。
- 歐洲車廠仍占主導地位,但 9 月有多個大型集團的成長速度低於市場,甚至銷量下滑。
- 歐盟正考慮進一步限制進口,並推出與歐洲生產掛鉤的獎勵措施。
- 中國車廠正擴大在地組裝,BYD 計畫在 2026 年底前於匈牙利啟動生產。