問題貸款超過32%,孟加拉啟動銀行整頓計畫
孟加拉於2026年10月30日與世界銀行簽署一項4.5億美元融資協議,以強化存款保障、改善銀行監理,並協助重整陷入困境的貸款機構。世界銀行評估指出,截至2026年3月底,問題貸款占銀行放款總額的32.6%,遠高於南亞平均的7.9%。
目錄
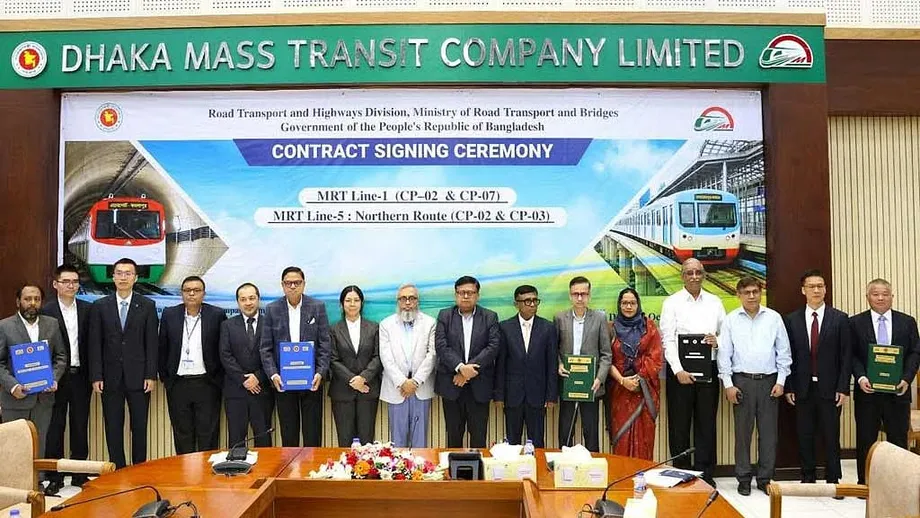
孟加拉經濟關係部(Economic Relations Division)秘書Md Shahriar Kader Siddiky與世界銀行孟加拉及不丹分部主任Jean Pesme,分別代表雙方簽署協議。這筆融資來自國際開發協會(IDA),該機構是世界銀行旗下為符合資格的國家提供貸款、條件較一般商業借款優惠的單位。
「金融部門支持計畫二期」(Financial Sector Support Project II)執行期間為2026年7月1日至2031年6月30日,由孟加拉銀行負責執行,並由財政部金融機構司督導。融資金額以3.28億特別提款權(國際儲備資產)計價,相當於4.5億美元。
對存款人而言,最具體的承諾是強化存款保障基金,並在銀行倒閉時加快支付受保障存款。對孟加拉銀行而言,這項計畫將協助改善科技設備、加強對貸款機構的監控,並提供工具管理無法安全持續營運的金融機構。
世界銀行執行董事會於6月核准這筆融資。世界銀行6月24日發布的銀行業公告指出,治理不健全、監管俘虜,以及向關係人放款,是該產業陷入困境的主要原因。所謂監管俘虜,是指監管機關受到原本應監督的機構或利益團體過度影響。
世界銀行指出,銀行持有孟加拉金融部門約90%的資產。因此,銀行能否保障存款並為企業融資,將影響經濟多個層面,從家庭支付、投資到就業皆然。
這筆貸款將為孟加拉帶來多少成本
根據經濟關係部公告,這項協議的已動用貸款餘額年利率為1.5%。利息只適用於實際撥用的款項,並非自動以核准的全部金額計息。
貸款期限為25年,其中包括5年寬限期。寬限期通常會延後償還本金,讓借款方有時間準備,之後才開始償還借款。
融資未撥款餘額的年度承諾費,最高為0.50%。這是針對已承諾但尚未動用的資金所收取的費用。經濟關係部表示,世界銀行多年來豁免孟加拉這項費用,本會計年度也不例外。
依融資公告採用的匯率,每美元兌124塔卡,4.5億美元相當於558億塔卡。美元金額與塔卡金額指的是同一筆融資。
計畫如何從原先方案擴大
世界銀行2025年9月20日發布的計畫資訊文件提議為「金融部門支持計畫二期」提供4億美元,計畫代碼為P512154。後來核准並簽署的金額增至4.5億美元,多出5,000萬美元,增幅為12.5%。
較早的文件列出評估與協商階段,預計於2025年11月4日核准。世界銀行後續公告則記載,計畫於2026年6月獲准。主要進程如下:
- 2025年9月20日:評估文件提議提供4億美元,並記錄啟動評估與協商的授權。
- 2026年6月24日:世界銀行宣布執行董事會核准提供4.5億美元。
- 2026年7月1日:計畫所列執行期間開始。
- 2026年10月30日:孟加拉與IDA簽署融資協議。
- 2031年6月30日:計畫所列執行期間結束。
較早的預算規劃將1.01億美元用於監理與系統,2.9億美元用於金融安全網與重整,300萬美元用於執行支援,另有600萬美元用來償還前期準備墊款。安全網與重整項目占當時提議的4億美元總額72.5%。新增5,000萬美元的最終分配方式,以及已簽署融資的撥款時程,目前尚未公布。
銀行業數據為何值得關注
世界銀行公布的2026年3月數據顯示,銀行每放出3塔卡貸款,就約有1塔卡被列為不良貸款。不良貸款是指還款延遲程度已達相關分類標準的債務。銀行因此面臨收入損失,以及放款可能蒙受損失的風險。
孟加拉32.6%的比率約為南亞平均7.9%的4.1倍,差距達24.7個百分點。這項比較有助說明,為何計畫同時納入存款人保障,以及銀行監理與整頓措施。
世界銀行另記錄,截至2025年12月底,整體銀行體系的資本對風險加權資產比率為負2.6%。資本是金融機構用來吸收損失的緩衝。風險加權資產則依貸款及其他曝險的評估風險調整其價值。比率為負,代表整個體系嚴重缺乏這項緩衝。
世界銀行2025年9月的計畫文件曾記錄更早期的惡化情況:2025年3月不良貸款升至24%,2024年12月資本比率降至3%,低於規定的10%。文件也記錄,2024年12月銀行的備抵不足88億美元;備抵是銀行為預期貸款損失預先提列的金額。
銀行業壓力在10月仍是公共討論焦點。孟加拉銀行管理學院院長Ejazul Islam在一場銀行業會議上表示,截至6月,近三分之一貸款被列為違約;國家教授Mahbub Ullah則對銀行脆弱以及公眾信心受損發出警告。
存款人如何獲得更多保障
計畫將增加存款保障基金的資本,提供安全網更多資源履行責任。存款保障是一種機制,當銀行倒閉時,依計畫規則與保障額度,向符合資格的存款人償付存款。
評估文件將償付速度列為成效指標,並提議追蹤銀行執照遭撤銷後,存款保障制度需要多久才開始償還存款。對需要存款支付食物、房租或學費的家庭而言,等待時間可能至關重要。
世界銀行孟加拉及不丹分部主任Pesme在融資獲准時,說明計畫預期帶來的效益:
這項計畫將協助孟加拉建立一套必要的工具、系統與保障措施,以保護小額存款人、提振信心並恢復銀行業穩定,使銀行業能夠支持經濟成長與創造就業。
較早的計畫設計將存款保障基金的撥款與經查證的改革里程碑連結。根據提議的2.9億美元安全網與重整項目,必須達成並查核約定的績效條件後,才會撥款。這使融資與具體措施掛鉤,而非僅取決於時間經過。
緊急流動資金與問題銀行整頓
計畫也將協助孟加拉銀行建立緊急流動性援助架構。流動性是指可用於立即支付的現金,或能迅速轉換為現金的資產。銀行即使持有貸款及其他資產,仍可能面臨可動用資金不足。
緊急援助架構會訂定央行在金融壓力期間提供臨時流動資金的規則。計畫文件要求建立有效且透明的架構,將相關安排納入國家危機應變準備。
銀行重整要處理的是更深層的問題:一家金融機構能否在財務健全的基礎上繼續營運。評估文件提議追蹤無法持續營運的銀行,依《銀行處置條例》與更廣泛的銀行業策略完成或啟動重整、或進入清算的比例。清算是指逐步結束機構營運,並處理其資產與債務。
國有銀行是特別關注對象。評估文件指出,根據準備計畫期間可取得的產業數據,國有銀行持有約27%的銀行業資產,價值超過500億美元。文件將治理不善與重大損失列為長期問題,並納入改善其管理與財務狀況的措施。
國內整頓工作的規模遠大於這筆單一貸款。央行總裁Md Mostaqur Rahman於10月10日表示,孟加拉銀行已提交一份預算撥款提案,尋求連續5至8年每年獲得6,000億塔卡。以世界銀行融資採用的每美元兌124塔卡匯率計算,計畫折合558億塔卡,約為該提案一年撥款額的9.3%。
改善監理不只是添購電腦
孟加拉銀行將升級資訊與通訊科技基礎設施,以因應資安風險,以及銀行業數據與分析方面的不足。世界銀行表示,升級將提升央行監控風險的能力,並把監理重點放在最可能引發問題的機構與業務上。
可靠的數據有助監理人員及早發現問題,包括貸款品質惡化、資本不足,以及貸款集中流向關係借款人。評估文件指出,過去制度漏洞使複雜的家族關係得以掩蓋關係人放款,也就是銀行向與其所有人或經理人有關聯的個人或企業提供貸款。
計畫也將以2025年基準為依據,減少監理機關對治理與金融安全要求的豁免。孟加拉銀行近期對Beximco LPG Unit-1及Shinepukur Ceramics核發的附條件貸款豁免,顯示監管裁量權在實務上的運作方式。豁免期限至2027年12月31日,並要求企業收入用於償還銀行貸款。
科技計畫也包括採購能力建置,協助孟加拉銀行採購並管理所需系統。評估文件指出,升級系統可能帶來隱私風險、弱勢族群受益機會不均,以及汰換設備產生的電子廢棄物。計畫將納入系統設計的隱私保護、外展服務、申訴處理,以及電子廢棄物管理計畫。
誰負責推動改革落實?
孟加拉銀行是執行機構,財政部金融機構司則是行政主管機關。評估文件指出,計畫資金將透過孟加拉銀行撥付,並設有由央行總裁主持的指導委員會,負責監督各項工作及處理跨機關問題。
計畫執行單位負責採購、合約管理、財務管理、保障措施與進度監測。這些職責格外重要,因為計畫涵蓋科技採購、機構改革,以及依改革條件撥款。
世界銀行將這項計畫納入與國際貨幣基金(IMF)及亞洲開發銀行合作的協調行動。世界銀行資深金融部門專家、計畫工作小組組長Toshiaki Ono說明計畫目的:
這項計畫是包括IMF與亞洲開發銀行在內的發展夥伴協調行動之一,將支持強化危機準備措施,並提升主管機關管理銀行業壓力的能力。
計畫的實際成效指標明確,包括擴充存款保障制度資金、加快償付程序、建立透明的緊急流動性架構、處理無法維持營運的銀行,以及加強銀行業規範的執行。計畫預定於2031年6月結束,孟加拉有明確的執行期限來建置相關能力。
重點摘要
- 孟加拉與IDA於2026年10月30日簽署4.5億美元銀行改革融資協議。
- 貸款已動用金額的年利率為1.5%,期限25年,包含5年寬限期。
- 計畫將支持存款保障、緊急流動性安排、強化監理與銀行重整。
- 世界銀行記錄,2026年3月不良貸款占比為32.6%,南亞平均為7.9%。
- 原先提議的4億美元在核准與簽署前增加5,000萬美元。
- 計畫由孟加拉銀行在財政部金融機構司督導下執行,預定至2031年6月30日止。